


El dólar está perdiendo el equilibrio
El mercado laboral amenaza la nueva tasa de la Fed
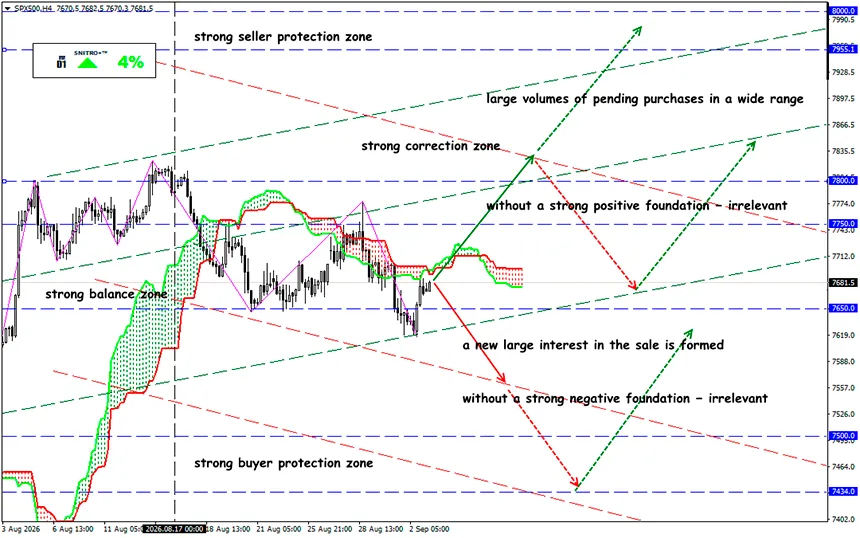
SP500
Zona clave: 7,600 - 7,700
Buy: 7,750 (con fundamentos fuertemente positivos); objetivo 7,900; StopLoss 7,700
Sell: 7,550 (en una ruptura decisiva por encima de 7,600); objetivo 7,400-7,350; StopLoss 7,600
Los débiles datos de ADP mostraron que el mercado laboral de EE. UU. está perdiendo impulso. Solo 38,000 nuevos empleos asestaron un golpe al principal argumento de los compradores de USD. Ahora el destino del DXY estará determinado no solo por el NFP, sino por la combinación del empleo, los rendimientos de los Treasuries y el shock petrolero.
El DXY retrocedió desde un máximo de tres semanas, mientras que los rendimientos de los Treasuries bajaron. Sin embargo, el petróleo caro, la inflación y la guerra con Irán hacen imposible contar con una caída del dólar.
Un recordatorio:
Para la Fed, esto es crucial: el mercado laboral está comenzando a enfriarse precisamente cuando el problema de la inflación causado por el shock energético vuelve a intensificarse. Después de que se publicaran los débiles datos, el dólar efectivamente quedó bajo presión. En la mañana del 3 de septiembre, el DXY cotizaba alrededor de 99.4, retrocediendo desde un máximo de casi tres semanas de alrededor de 99.86. Pero no hubo una venta masiva de USD a gran escala.
Tras la revisión, el aumento de julio ascendió a 46,000 — el ritmo más lento de creación de empleo desde enero.
Pero la cifra principal parece incluso mejor que la estructura interna del informe.
- La industria manufacturera perdió 17,000 empleos.
- Servicios profesionales y empresariales — 16,000.
- Sector de la información — 4,000.
- Todo el sector productor de bienes redujo el empleo en 10,000.
- Las pequeñas empresas añadieron solo 3,000 empleos.
- Las empresas medianas no crearon ningún empleo.
Otra señal provino de los salarios. El salario base aumentó un 3.2% a/a: para los trabajadores que permanecieron con su empleador anterior — un 3.0%, y para quienes cambiaron de trabajo — un 4.7%. ADP señala que el crecimiento salarial lleva cuatro años desacelerándose.
La cadena macroeconómica clásica ahora parece sencilla:
empleo débil → Fed más dovish → caída de los rendimientos → dólar más débil.
En septiembre de 2026, esta relación se está rompiendo. La razón es el shock energético. El 3 de septiembre, el Brent cotizaba alrededor de $95 por barril, mientras que el WTI se situaba alrededor de $90–91. El día anterior, el Brent cerró en $95.63, mientras que los nuevos enfrentamientos entre EE. UU. e Irán devolvieron al mercado una prima de riesgo de suministro de Oriente Medio.
Esto crea una combinación extremadamente desagradable para la Fed: el mercado laboral se está debilitando mientras aumenta la inflación energética. El empleo débil limita el margen para nuevas subidas de tasas. Pero el petróleo cerca de $95 y los riesgos geopolíticos impiden al mismo tiempo que la Fed declare la victoria sobre la inflación.
Por lo tanto, un ADP débil todavía no equivale a un dólar débil. Los Treasuries se están convirtiendo en el indicador clave de confirmación. Para un trader de FX, ahora importa no solo la información sobre el empleo, sino también la reacción del mercado de bonos.
- Después de alcanzar máximos de varios años, el rendimiento de los Treasuries a 10 años comenzó a bajar y el 3 de septiembre se situaba alrededor del 4.77%. El dólar se debilitó al mismo tiempo.
- Si un NFP débil provoca una nueva caída, principalmente en los rendimientos de los Treasuries a corto plazo, el mercado confirmará efectivamente que la prima de tasas de interés del USD se está reduciendo. Las ventas del dólar podrían entonces volverse significativamente más agresivas.
- Si el NFP es débil pero los rendimientos a largo plazo permanecen altos debido al petróleo, la inflación y los riesgos fiscales, el dólar podría mostrarse sorprendentemente resistente a los malos datos económicos.
Entonces, ¿qué significa esto?
El mercado está entrando en un régimen inusual.
Por un lado, 38,000 empleos, las caídas del empleo en la industria manufacturera y los servicios profesionales, y el crecimiento cero del empleo entre las empresas medianas muestran que el mercado laboral de EE. UU. está perdiendo claramente impulso.
Por otro lado, la guerra entre EE. UU. e Irán mantiene el petróleo cerca de $95, aumentando los riesgos inflacionarios y manteniendo la demanda de activos refugio. Por lo tanto, un factor que empeora las perspectivas de la economía estadounidense puede apoyar simultáneamente al dólar.
- Un regreso por encima de 100 después de un ADP débil y un NFP moderado significaría que el shock petrolero, la inflación y los altos rendimientos de los Treasuries siguen siendo más fuertes que el enfriamiento de la economía.
- Una ruptura por debajo de 99 con un NFP débil combinado con la caída de los rendimientos a corto plazo sería mucho más significativa. En ese caso, el mercado comenzaría a negociar no otra publicación estadística débil, sino un cambio en la trayectoria de la política de la Fed.
Por lo tanto, la cuestión clave no es cuántos empleos creó EE. UU. La cuestión clave es si el mercado de bonos dejará de pagar al dólar una prima de tasas de interés por una Fed hawkish. Es la respuesta de los Treasuries la que podría determinar la dirección del DXY durante todo el mes de septiembre.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


