


















La revolución estudiantil sacude al euro
Francia al borde de una explosión presupuestaria
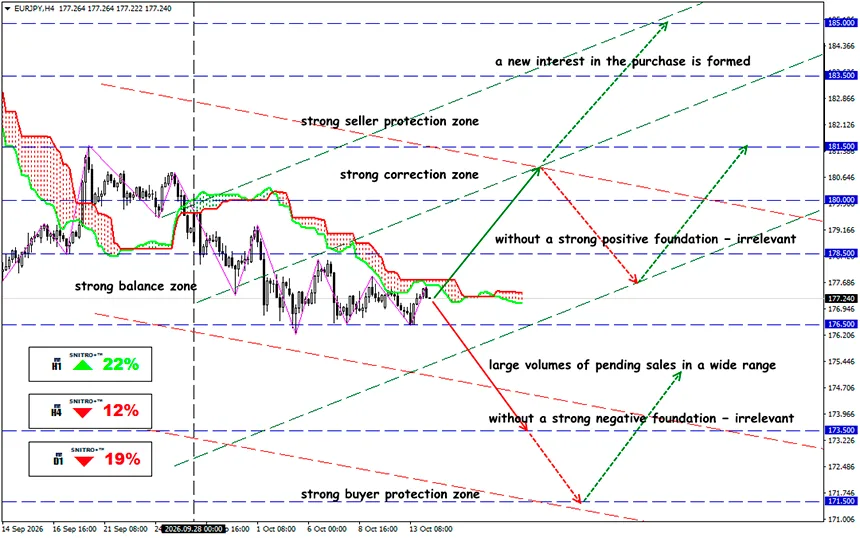
EUR/JPY
Zona clave: 176.50 - 178.00
Buy: 178.50 (ante fuertes factores fundamentales positivos); objetivo 180.00; StopLoss 177.80
Sell: 176.00 (en un retroceso tras una nueva prueba de 176.50); objetivo 173.50; StopLoss 176.70
Una crisis en las escuelas francesas se está convirtiendo en un riesgo financiero: París necesita miles de millones para reformas sociales, pero los inversores exigen una prima cada vez mayor por mantener deuda francesa. Analizamos la amenaza que representan las protestas estudiantiles para el euro, los bancos europeos y los mercados bursátiles.
Un breve repaso
Las protestas masivas de estudiantes de las escuelas francesas, que comenzaron el 21 de septiembre, se han extendido por todo el país, creando un desafío adicional para el Gobierno del primer ministro Sébastien Lecornu. El descontento con el sistema educativo ha coincidido con un fuerte aumento de los costes de financiación pública y desacuerdos parlamentarios sobre el presupuesto de 2027. La crisis fiscal se intensifica: la deuda pública supera el 119% del PIB, los rendimientos de los bonos se acercan al 5% y los inversores exigen una prima de riesgo más elevada.
Las protestas están adquiriendo importancia política a pesar de la disminución de la participación.
Hasta el 9 de octubre, los informes indicaban que más de 6,800 personas habían sido detenidas, mientras que las estimaciones preliminares situaban los daños a la infraestructura escolar en aproximadamente €30 millones. El Ministerio de Educación está considerando contratar a unos 3,000 profesores adicionales.
Para los mercados financieros, el coste inmediato de reparar las escuelas no representa una amenaza sistémica. Mucho más importante es el posible aumento de los compromisos presupuestarios permanentes, incluidos salarios, gastos de personal, modernización de edificios y programas sociales.
El Gobierno planea destinar aproximadamente €64 mil millones a educación en 2027, frente a €48.8 mil millones en 2017. El aumento nominal asciende a €15.2 mil millones, o un 31.1% en diez años. Sin embargo, estas cifras no pueden interpretarse como un aumento equivalente de los recursos reales del sistema educativo sin ajustarlas por inflación y cambios en las clasificaciones presupuestarias.
El principal riesgo para el mercado no es el coste de las protestas escolares, sino la posibilidad de que la presión social frustre la consolidación fiscal.
El indicador clave de las tensiones sobre la deuda soberana francesa no es el rendimiento absoluto de los OAT, sino su diferencial de rendimiento respecto a los Bunds alemanes.
Desde finales de agosto, la prima de riesgo se ha ampliado aproximadamente 56 puntos básicos. Sin embargo, su nivel actual sigue por debajo del máximo de octubre, de alrededor de 147 puntos básicos, lo que indica una estabilización parcial y no una recuperación de la confianza de los inversores.
La aritmética fiscal se está deteriorando. El riesgo francés está extendiéndose más allá de las fronteras nacionales: un aumento sostenido de los rendimientos de los OAT podría cambiar la forma en que los inversores valoran el riesgo no solo de los activos franceses, sino también de otros mercados europeos.
Hoy, la presidenta del BCE, Christine Lagarde, subrayó que la resolución de los problemas de deuda de Francia debe depender principalmente de la propia política fiscal del país. Esto debilita los argumentos para especular sobre una intervención inmediata del banco central destinada a respaldar el mercado de bonos francés.
El índice bursátil francés CAC 40 está parcialmente protegido de la crisis económica interna gracias a la exposición internacional de los ingresos de sus mayores empresas. Para los exportadores, los productores de artículos de lujo y las corporaciones industriales, los mercados extranjeros suelen ser más importantes que la demanda interna francesa.
No obstante, los mayores costes de capital, el deterioro de la actividad empresarial europea y el debilitamiento del consumo en China podrían intensificar la presión sobre las valoraciones empresariales.
Entonces, ¿cuál es la conclusión?
Es poco probable que las protestas escolares francesas por sí solas desencadenen una crisis financiera europea. Sin embargo, están aumentando el coste social y político de la consolidación fiscal precisamente cuando los mercados exigen al Gobierno una reducción creíble del déficit.
El principal riesgo no es un impago soberano de Francia, sino un aumento gradual del coste del capital en toda la eurozona, una menor atracción de los activos europeos y una reasignación de las carteras internacionales hacia instrumentos denominados en dólares.
No puede descartarse un escenario alternativo: un compromiso presupuestario exitoso podría reducir rápidamente la prima de riesgo de Francia y desencadenar el cierre de posiciones cortas especulativas en el euro.
Por ahora, la crisis francesa está reforzando la tendencia bajista existente del euro. Para las operaciones basadas en acontecimientos específicos, es prudente limitar el riesgo al 0.5–1% del capital de trading por posición y tener en cuenta las correlaciones entre las posiciones cortas en EUR/USD, el CAC 40 y los bonos franceses.
Por lo tanto, actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


