



NFP sólido: ¿realidad o manipulación?
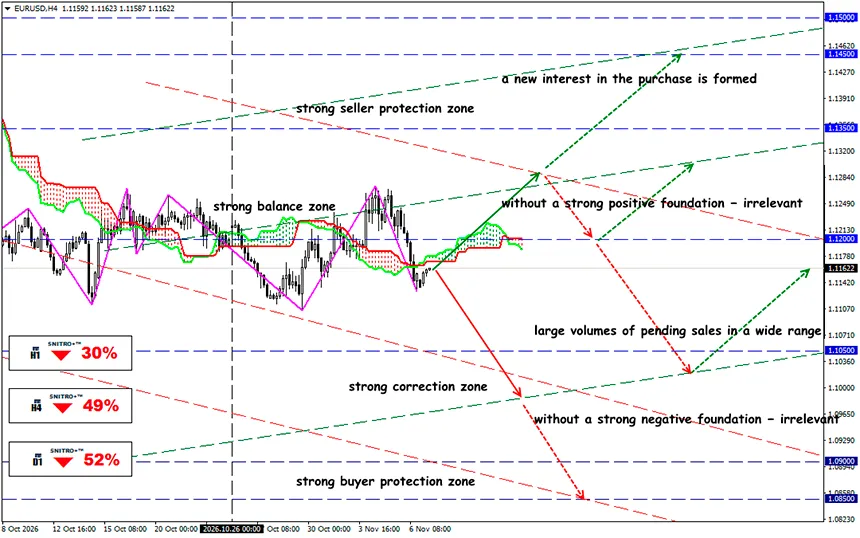
El mercado laboral desafía la política monetaria
EUR/USD
Zona clave: 1.1100 - 1.1200
Buy: 1.1250 (ante fuertes factores fundamentales positivos) ; objetivo 1.1400-1.1450; StopLoss 1.1190
Sell: 1.1100 (ante una ruptura decisiva por encima de 1.1120) ; objetivo 1.0950; StopLoss 1.1160
El crecimiento inesperado del empleo está cambiando las expectativas sobre los tipos de interés de la Reserva Federal, pero la fiabilidad de las estadísticas y la reacción del mercado de bonos determinarán la sostenibilidad del repunte del dólar.
La publicación, el 6 de noviembre, de las estadísticas de empleo de Estados Unidos correspondientes a octubre alteró significativamente el equilibrio a corto plazo de los factores fundamentales en el mercado de divisas.
Recordemos:
La economía estadounidense creó 165,000 empleos no agrícolas frente a los 65,000 esperados, mientras que la tasa de desempleo descendió de 4.2% a 4.1%. El BLS revisó al alza su estimación de agosto hasta 186,000 (+53,000) y la de septiembre hasta 60,000 (+31,000). En conjunto, los últimos tres meses generaron 411,000 nuevos empleos, o una media de 137,000 al mes. Esta cifra es notablemente superior al incremento mensual medio de 48,000 registrado durante los 12 meses anteriores.
Para la Reserva Federal, que evalúa simultáneamente la resistencia del empleo y los riesgos inflacionarios, estos resultados proporcionaron un argumento adicional contra la flexibilización de la política monetaria.
La cifra de octubre fue 2.54 veces superior a la previsión. La cuestión es si las estadísticas reflejan una aceleración real de la contratación o características temporales de la muestra, del ajuste estacional y de la presentación de informes empresariales. Las revisiones posteriores podrían cambiar no solo la evaluación del mercado laboral, sino también la justificación de la apreciación del dólar ya registrada.
Por supuesto, una gran desviación de la cifra real respecto a la previsión no demuestra, por sí sola, que las estadísticas sean poco fiables, y mucho menos que hayan sido distorsionadas deliberadamente. Sin embargo, las revisiones de las cifras de empleo de meses anteriores y la reacción ambigua de los rendimientos de los bonos ponen en duda la sostenibilidad del impulso y aumentan el riesgo de que las principales divisas reviertan su movimiento frente al dólar.
El dólar se fortalece, pero los bonos no confirman un giro inequívoco
La reacción de los mercados financieros mostró que los inversores interpretaron el NFP principalmente como un argumento a favor de una política más restrictiva de la Reserva Federal.
La reacción de los mercados financieros mostró que los inversores interpretaron el NFP principalmente como un argumento a favor de una política más restrictiva de la Reserva Federal.
¿Qué probabilidad hay de que el BLS haya publicado datos incorrectos?
Deben distinguirse las siguientes hipótesis:
- Error estadístico ordinario. El NFP es una estimación preliminar, no un recuento exacto de cada puesto de trabajo. Los resultados iniciales se revisan a medida que se dispone de informes adicionales.
- Sesgo sistemático de estimación. Si el modelo de ajuste estacional o la composición de las empresas que responden no reflejan con precisión los cambios en la economía, el error puede repetirse durante varios meses. Un sesgo sistemático puede crear una falsa impresión de aceleración o desaceleración económica sin ninguna interferencia intencionada.
- Distorsión deliberada de los datos para influir en los mercados. Teóricamente, esta hipótesis podría investigarse, pero confirmarla requeriría pruebas independientes o los resultados de una investigación oficial.
La reacción del mercado no constituye una comprobación de la calidad estadística del BLS, y una desviación de 153.8% respecto a la previsión no puede interpretarse como un error estadístico de 153.8%.
Entonces, ¿cuál es el resultado?
En cualquier caso, el riesgo de nuevas revisiones estadísticas es real y merece una consideración específica en una estrategia de trading. Sin embargo, los datos disponibles son insuficientes para afirmar razonablemente que el NFP de octubre fue sobreestimado, y mucho menos para atribuir al BLS la intención de engañar al mercado.
El peligro práctico para los traders no reside únicamente en un posible error del BLS. Mucho más importante es el riesgo de que el mercado haya sobrevalorado una única publicación, convirtiendo una fuerte sorpresa estadística en expectativas excesivamente agresivas de nuevas subidas de los tipos de interés.
Recomendación clave: no perseguir la apreciación ya registrada por el dólar. La prioridad es vender después de una corrección confirmada, siempre que el mercado de tipos de interés siga respaldando el escenario restrictivo de la Fed.
Por lo tanto, actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


