


















El mercado de la plata pierde su brillo
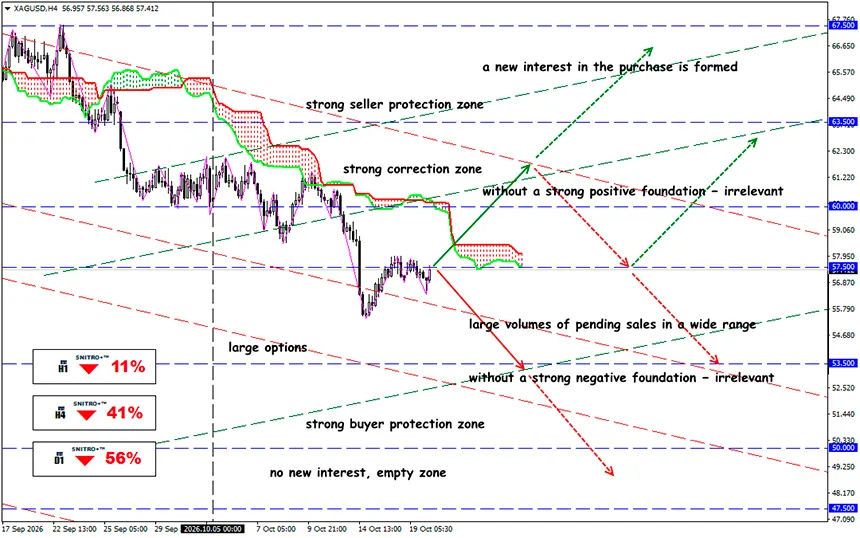
La política de la Fed no protege al metal de la presión vendedora
XAG/USD
Zona clave: 56.50 - 57.50
Buy: 58.50 (ante fuertes factores fundamentales positivos); objetivo 61.50; StopLoss 57.80
Sell: 56.00 (ante una ruptura convincente de 56.50); objetivo 53.50-51.50; StopLoss 56.70
La disminución de la probabilidad de una subida de tipos de la Fed en octubre está apoyando a los metales preciosos, pero los elevados rendimientos de los bonos estadounidenses y el debilitamiento de la demanda industrial están limitando la recuperación de la plata.
La plata sigue bajo presión tras una fuerte caída el 14 de octubre, cuando los precios se desplomaron un 6.43%. El posterior rebote no ha sido lo suficientemente fuerte como para devolver los precios por encima de $59–60. Los elevados rendimientos de los bonos del Tesoro estadounidense y la débil demanda industrial siguen limitando las ganancias.
Un breve repaso:
El acontecimiento clave de los últimos días ha sido la reevaluación de las expectativas sobre la decisión de política monetaria de la Fed en octubre. Según MarketWatch, el 15 de octubre la probabilidad de una subida de tipos en la reunión del 27–28 de octubre se situaba en el 33.8%. Tras las declaraciones del presidente de la Fed, Warsh, el 16 de octubre, la probabilidad de que los tipos permanecieran sin cambios superó el 85%. Este cambio sustancial en las expectativas del mercado no garantiza una evolución positiva de los metales preciosos.
Para la plata, es necesario distinguir dos escenarios:
- Una decisión de no subir los tipos es potencialmente positiva, ya que reduce la probabilidad de nuevos aumentos de los costes de financiación.
- Un giro hacia recortes de tipos sería un catalizador alcista mucho más fuerte, ya que podría reducir los rendimientos reales de los bonos y el coste de oportunidad de mantener plata.
Por ahora, los mercados están descontando principalmente la probabilidad de una pausa, y no el comienzo de un nuevo ciclo de flexibilización monetaria.
Los rendimientos de los bonos estadounidenses siguen siendo el principal obstáculo.
La plata no genera ingresos por cupones ni intereses. Por lo tanto, incluso sin una subida de tipos de la Fed, la demanda de inversión puede seguir siendo moderada. Un repunte sostenido de la plata requiere que se cumplan simultáneamente tres condiciones: una caída de los rendimientos reales de los bonos del Tesoro estadounidense, un debilitamiento del índice del dólar estadounidense (DXY) y una estabilización de la demanda de metales industriales. Hasta ahora, no hay confirmación de que estas condiciones estén coincidiendo.
Sin embargo, la política monetaria solo explica una parte de la evolución del XAG/USD. Según el World Silver Survey 2026:
- La demanda mundial de plata cayó un 2% en 2025, hasta 1.13 mil millones de onzas.
- El consumo industrial disminuyó un 3%, hasta 657.4 millones de onzas.
- Se espera que la demanda total caiga otro 2% en 2026, hasta 1.11 mil millones de onzas.
- El déficit estructural previsto del mercado para 2026 se sitúa en 46.3 millones de onzas.
- Según la previsión de abril, se espera que la demanda de monedas y lingotes de inversión aumente un 18% en 2026.
Esto pone de relieve una contradicción clave del mercado actual: el déficit de oferta física persiste incluso cuando disminuye el consumo industrial.
Los riesgos geopolíticos también siguen siendo un factor importante en la formación de precios. El conflicto que involucra a Irán, la incertidumbre en torno al suministro energético y las tensiones comerciales internacionales podrían apoyar la demanda de metales preciosos.
Sin embargo, las implicaciones para la plata son contradictorias.
El aumento de los precios del petróleo incrementa los riesgos inflacionarios y podría obligar a la Fed a mantener una política monetaria restrictiva durante más tiempo. Al mismo tiempo, el deterioro de las perspectivas de la producción industrial mundial podría reducir la demanda de plata como materia prima industrial.
Como resultado, el oro podría superar a la plata durante los períodos de intensificación de las tensiones geopolíticas, especialmente cuando los inversores prefieren activos refugio con menor exposición al ciclo industrial.
Entonces, ¿cuál es el resultado?
Conclusión para el mercado: la disminución de la probabilidad de una subida de tipos ya está parcialmente descontada.
La plata se encuentra atrapada entre dos tendencias fundamentales opuestas.
Por un lado, un sexto año consecutivo de déficits estructurales previstos, los riesgos geopolíticos y la demanda de inversión proporcionan una base para una recuperación de los precios a medio plazo. Por otro lado, los elevados costes de financiación, las persistentes presiones inflacionarias y la disminución del consumo industrial limitan el potencial alcista.
Por un lado, un sexto año consecutivo de déficits estructurales previstos, los riesgos geopolíticos y la demanda de inversión proporcionan una base para una recuperación de los precios a medio plazo. Por otro lado, los elevados costes de financiación, las persistentes presiones inflacionarias y la disminución del consumo industrial limitan el potencial alcista.
Por lo tanto, actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


