


















Hormuz intensifica la presión sobre el mercado del petróleo
La prima de riesgo geopolítico no va a desaparecer
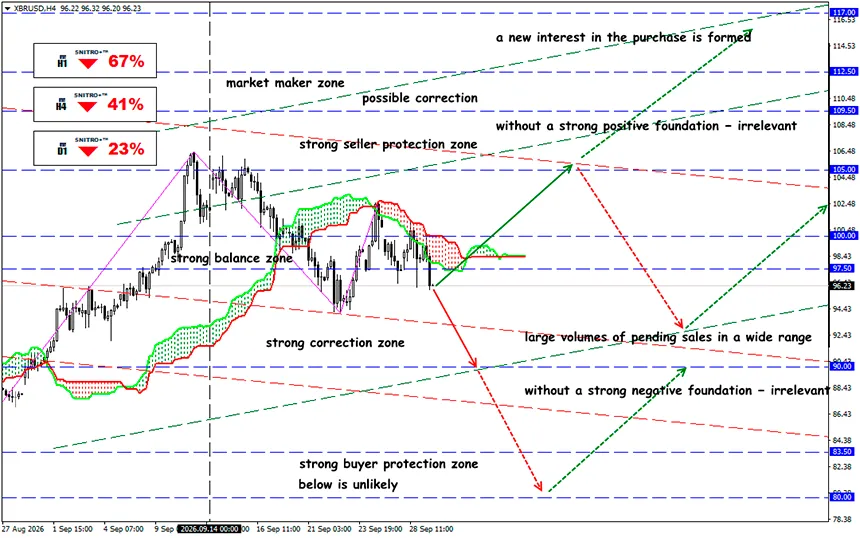
XBR/USD
Zona clave: 95.00 - 97.50
Compra: 98.50 (con una base fundamental fuertemente positiva); objetivo 102.00-103.50; StopLoss 97.50
Venta: 94.50 (en un retroceso después de volver a probar 96.50); objetivo 91.50-90.00; StopLoss 95.50
Las negociaciones entre EE. UU. e Irán han regresado a la vía diplomática, pero todavía no existe un acuerdo real. El mercado del petróleo vuelve a operar no tanto con el equilibrio entre oferta y demanda como con la probabilidad de reapertura del Estrecho de Hormuz.
Las exportaciones de petróleo de Oriente Medio se han recuperado hasta 12.8 millones de bpd, pero el déficit de oferta y el diesel caro garantizan un precio elevado para Brent. El hecho de que haya negociaciones reduce la probabilidad del escenario más grave, pero todavía no elimina la prima geopolítica: las posiciones de las partes sobre las sanciones, el programa nuclear y las condiciones para poner fin a las hostilidades siguen siendo sustancialmente diferentes.
Un recordatorio:
Teherán propuso reabrir Hormuz y volver a las negociaciones sobre el programa nuclear en un plazo de siete días si Washington cumple una serie de condiciones. Entre ellas se incluyen el fin del bloqueo naval estadounidense de los puertos iraníes, la flexibilización de las restricciones a las exportaciones de petróleo iraní y la implementación de un alto el fuego. Trump rechazó la versión inicial de la propuesta, pero los contactos de mediación continúan.
Precisamente por eso el petróleo muestra una sensibilidad extremadamente alta a los titulares políticos: las noticias sobre un posible compromiso provocan ventas, mientras que las señales de estancamiento hacen regresar rápidamente a los compradores.
La situación en el mercado físico ha mejorado. Arabia Saudita ha sido la principal fuente de la recuperación: Kpler estima las exportaciones del reino en septiembre en aproximadamente 5.4 millones de bpd, frente a 2.446 millones de bpd en agosto. Los envíos a través de Ras Tanura aumentaron de aproximadamente 929,000 a 3.6 millones de bpd.
Según datos preliminares de Kpler, las exportaciones de petróleo de siete productores clave de Oriente Medio — Arabia Saudita, EAU, Irak, Omán, Qatar, Kuwait e Irán — se recuperaron hasta aproximadamente 12.8 millones de bpd en septiembre. Pero la región todavía suministra al mercado alrededor de 6 millones de bpd menos que en febrero.
Otro factor importante es la escasez de diesel. Trump afirmó que está considerando “muy seriamente” restricciones a las exportaciones estadounidenses de diesel. Las consecuencias para el mercado global podrían ser importantes: EE. UU. exporta alrededor de 1.5 millones de bpd de combustible, mientras que Europa y América Latina se encuentran entre los destinos más importantes. Las restricciones a las exportaciones de EE. UU. podrían elevar los precios mayoristas europeos del diesel en casi un 2% por cada semana que siga vigente la prohibición. En otras palabras, un intento administrativo de reducir los precios en EE. UU. podría posteriormente profundizar la escasez de productos petrolíferos.
Para posiciones a medio plazo, los indicadores clave son:
- los volúmenes reales de petróleo que pasan por Hormuz;
- las exportaciones de Arabia Saudita y los EAU;
- la utilización del oleoducto East-West;
- el número de VLCC y los costes de flete;
- la estructura de backwardation de Brent;
- los crack spreads del diesel y el gasóleo.
Si un acuerdo diplomático va acompañado de un aumento sostenido del transporte a través de Hormuz, la prima geopolítica de Brent tendrá una razón fundamental para disminuir.
Si las negociaciones vuelven a fracasar y los flujos físicos dejan de recuperarse, el mercado podría volver rápidamente a operar con el déficit de oferta.
¿Y cuál es el resultado?
Las consecuencias de la crisis ya van mucho más allá del mercado energético. Por ejemplo, la correlación entre WTI y el rendimiento de los Treasuries a 10 años alcanzó aproximadamente el 65% en septiembre — el nivel más alto desde 1990. La razón es evidente: los altos precios del petróleo aumentan las expectativas de inflación, mientras que el mercado descuenta una trayectoria de política monetaria más restrictiva.
Esto crea la siguiente cadena:
petróleo caro → expectativas de inflación → aumento de los rendimientos de los Treasuries → presión sobre las acciones → apoyo al dólar.
La situación en torno a Hormuz es un factor crítico no solo para Brent y WTI. Puede modificar las expectativas de tipos, la curva de rendimientos de EE. UU. y las valoraciones de las acciones tecnológicas.
Aunque la crisis está lejos de terminar, el mercado ha aprendido a sortear parcialmente sus consecuencias. El aumento de los suministros físicos está limitando el potencial de un rally del petróleo incluso cuando el riesgo político apenas disminuye.
Precisamente esta contradicción determinará la trayectoria de Brent a corto plazo. Una reapertura completa de Hormuz podría reducir drásticamente la prima geopolítica. Otro fracaso de las negociaciones o un ataque contra infraestructura energética volvería a convertir el déficit de oferta en el principal factor de fijación de precios.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


