


















El oro se está poniendo nervioso: un mercado laboral débil vs. dinero caro
La Fed pierde relevancia hasta diciembre
XAU/USD
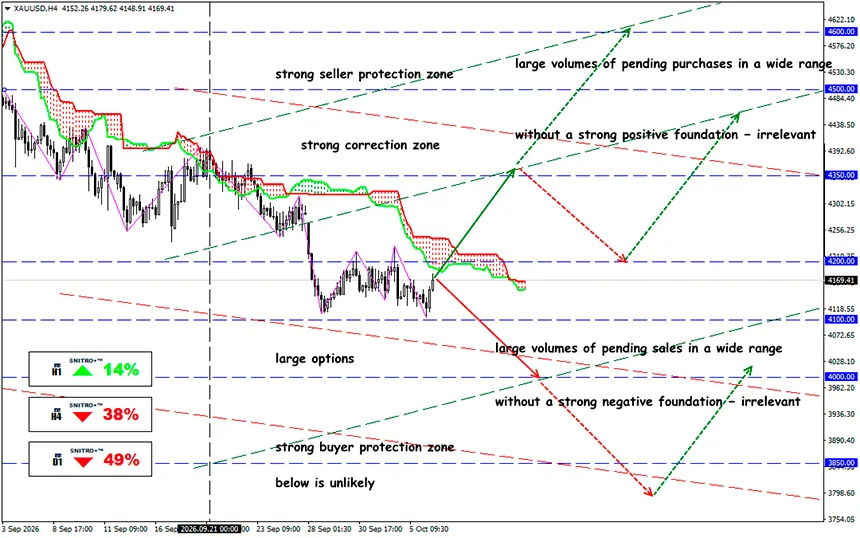
Zona clave: 4,100.00 - 4,200.00
Buy: 4,200.00 (después de romper un fuerte nivel de soporte positivo); objetivo 4,320-4,380; StopLoss 4,100.00
Sell: 4,100.00 (en un retroceso tras un nuevo test de 4,150); objetivo 3,950-3,850; StopLoss 4,200.00
El oro está intentando formar una reversión después del débil NFP, pero el avance todavía parece correctivo: el rendimiento del UST10Y se mantiene alrededor del 5.3%, el DXY está cerca de 102 y el mercado prácticamente ha eliminado de los precios una subida de la Fed en octubre. El principal riesgo para los alcistas es la inflación persistente y la alta probabilidad de otro movimiento del regulador ya en diciembre.
Un recordatorio:
El principal problema para el oro en este momento no es el propio tipo de interés de política monetaria de la Fed, sino el coste del dinero a largo plazo. El rendimiento de los Treasuries a 10 años se sitúa alrededor del 5.27–5.30%, después de alcanzar el 5.349% el 5 de octubre — su nivel más alto desde 2002. El rendimiento a 30 años llegó hasta el 5.703%. Esto aumenta considerablemente el coste de oportunidad de mantener un activo que no genera ingresos por intereses.
El débil NFP salvó al oro de una caída más profunda
El informe del mercado laboral de septiembre cambió drásticamente las expectativas sobre la Fed. La economía estadounidense añadió solo 29,000 empleos, mientras que la tasa de desempleo se mantuvo en el 4.2%. Además, julio y agosto fueron revisados a la baja en un total combinado de 60,000 empleos. El crecimiento de los ingresos medios por hora se desaceleró hasta el 0.1% m/m y el 3.0% a/a.
Fue después del informe NFP cuando la probabilidad de una subida de tipos en octubre se desplomó desde alrededor del 70%, donde se encontraba todavía a finales de septiembre, hasta aproximadamente el 21–23%. A 6 de octubre, CME FedWatch sitúa la probabilidad de que el tipo permanezca sin cambios en aproximadamente el 78%.
Este es un importante factor positivo para el oro: el mercado laboral da a la Fed una razón para hacer una pausa. Pero solo en octubre.
La inflación devuelve el riesgo de diciembre
El problema para los compradores de oro apareció después del informe de empleo. El ISM Services PMI de septiembre se situó en 54.9 frente a 55.4 un mes antes, pero el componente Prices Paid subió a 74.0 desde 72.6 — su nivel más alto desde julio de 2022.
Por lo tanto, la Fed se enfrenta a una combinación extremadamente incómoda:
- el mercado laboral se está desacelerando de forma notable;
- el sector servicios continúa expandiéndose;
- las presiones sobre los precios siguen siendo muy elevadas;
- los rendimientos a largo plazo están subiendo por sí solos, endureciendo las condiciones financieras.
Por lo tanto, el mercado prácticamente ha descartado una subida el 28 de octubre, pero no ha abandonado el escenario de un mayor endurecimiento. Según la última estimación de CME, la probabilidad de que se produzca al menos una subida adicional antes de la reunión del 9 de diciembre es de alrededor del 86%. El escenario base es un tipo de política monetaria del 4.00–4.25%.
Aquí reside el principal riesgo para el avance del oro a medio plazo.
La presión adicional sobre XAU/USD está llegando a través del dólar.
Los problemas presupuestarios de Francia y la venta masiva de deuda pública europea ampliaron el spread entre los bonos franceses y alemanes a 10 años hasta alrededor de 145–150 bps — una zona cercana a los máximos observados desde la crisis de deuda soberana europea. En este contexto, el euro alcanzó un mínimo de 17 meses frente al dólar.
El DXY subió hasta 102.535 el 5 de octubre y se mantiene alrededor de 102.0–102.2 el 6 de octubre. Por lo tanto, el reciente debilitamiento del dólar todavía parece más una toma de beneficios que una reversión completa de la moneda estadounidense.
Para el oro, esto es crítico: el débil NFP no fue suficiente para revertir al mismo tiempo tanto el dólar como los Treasuries.
¿Y cuál es el resultado?
El acontecimiento clave en las próximas sesiones es la publicación de las actas de la reunión de septiembre del FOMC el 7 de octubre. Sin embargo, para el oro, las propias actas importan menos que las respuestas a dos preguntas: ¿hasta qué punto preocupa a la Fed la aceleración de los precios y considera la subida de septiembre el comienzo de un nuevo ciclo de endurecimiento o un ajuste puntual?
El oro ha recibido un respiro, pero todavía no ha establecido una nueva tendencia alcista. El débil mercado laboral prácticamente ha eliminado una subida de tipos de la Fed del escenario de octubre, pero, al mismo tiempo, el informe ISM mostró que persisten fuertes presiones inflacionistas, mientras que los rendimientos de los Treasuries permanecen cerca de máximos de 24 años.
Mientras el UST10Y se mantenga por encima del 5.2% y el DXY permanezca por encima de 102, la subida del XAU/USD debe considerarse principalmente una corrección tras la caída. Un verdadero cambio del equilibrio a favor de los compradores requeriría una caída simultánea del dólar, de los rendimientos a largo plazo y de las expectativas de subida de tipos en diciembre. Hasta entonces, el rango de $4,100–4,230 sigue siendo el principal campo de batalla entre compradores y vendedores. Una ruptura por debajo de $4,100 sería una señal bajista independiente con un objetivo base de $4,000.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


