


















Francia está convirtiendo la deuda en riesgo cambiario
El euro vuelve a estar bajo presión
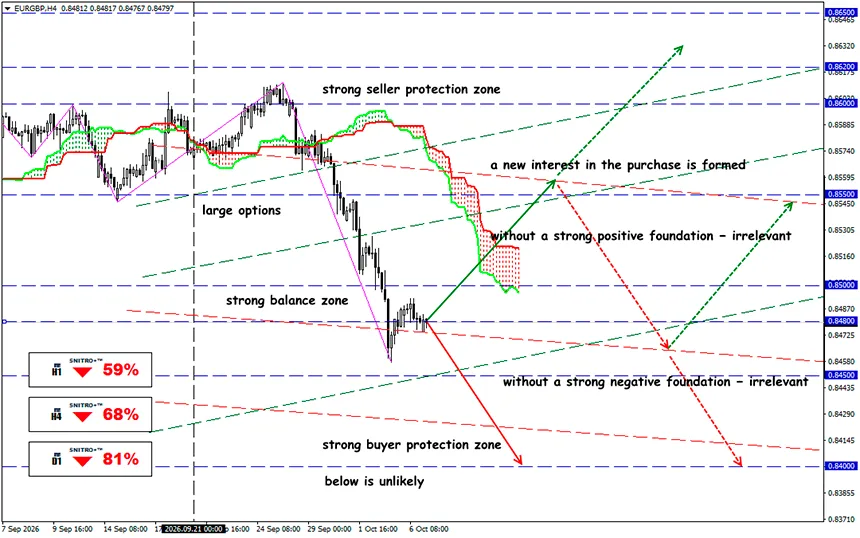
EUR/GBP
Zona clave: 0.8460 - 0.8500
Buy: 0.8510 (en una ruptura decisiva por encima de 0.8500); objetivo 0.8600-0.8620; StopLoss 0.8460
Sell: 0.8450 (con sólidos fundamentales negativos) ; objetivo 0.8350; StopLoss 0.8500
La crisis de deuda francesa ya se ha extendido más allá del mercado de OAT: el creciente premio de riesgo está presionando al euro, apoyando al franco suizo y cambiando las expectativas sobre los tipos del BCE. La cuestión clave para las divisas es si el estrés en Francia se convertirá en una nueva crisis de fragmentación de la eurozona.
Durante la mayor parte de la última década, prestar dinero a Francia se consideraba casi tan seguro como prestárselo a Alemania. Esa confianza ahora se está derrumbando rápidamente.
Un recordatorio:
La deuda pública de Francia se situó en €3.5955 billones, o el 119.0% del PIB, al final del Q2 2026. Los costes de endeudamiento de Francia alcanzaron su nivel más alto desde 2002, mientras que la diferencia con Alemania se amplió hasta su máximo desde 2011. La semana pasada, los inversores exigieron rendimientos de hasta el 5% para prestar dinero al gobierno francés durante 10 años.
Francia es demasiado grande para que el estrés en su mercado de deuda siga siendo local — el riesgo francés se está convirtiendo en riesgo europeo. La prima que exigen los inversores por mantener deuda francesa en lugar de deuda alemana ha subido hasta su nivel más alto desde la crisis de deuda de la eurozona de 2011–2012.
En otras palabras, Francia está pagando ahora más por endeudarse que Italia y Grecia, los países que estuvieron en el epicentro de aquella crisis.
Un plan de rescate sigue en discusión: el jueves pasado, el gobierno del primer ministro Lecornu presentó un proyecto de presupuesto para 2027 que contempla unos €54 mil millones en recortes de gasto e ingresos adicionales. El objetivo de déficit es del 5% del PIB el próximo año, frente al 5.4% de 2026.
Se espera que aproximadamente dos tercios del ajuste fiscal procedan de la contención del gasto y un tercio de mayores impuestos y contribuciones. Las medidas incluyen €6 mil millones en ahorros tanto en el sistema de pensiones como en sanidad. Está previsto congelar en términos nominales el gasto público, excluidos el servicio de la deuda y la defensa, lo que en la práctica endurecería los presupuestos una vez descontada la inflación.
Sin embargo, en lugar de tranquilizar a los inversores, el plan los volvió más cautelosos.
Francia ya está ejerciendo presión sobre el euro a través de tres canales:
- Salidas directas de capital — si un inversor internacional vende OATs y traslada el dinero fuera del bloque monetario, la operación crea demanda directa de USD, CHF u otras divisas y oferta de EUR.
- Bancos — el aumento de los rendimientos de los bonos soberanos implica una caída de sus precios de mercado. Los bancos franceses y europeos son grandes tenedores de deuda soberana, por lo que una nueva caída de los OATs podría reducir el valor de las garantías, aumentar la volatilidad del capital bancario y endurecer las condiciones financieras.
- Expectativas sobre el BCE — la inflación exige una política restrictiva, pero nuevas subidas de tipos aumentan simultáneamente la presión sobre los países más endeudados.
Precisamente por eso el mercado ha reducido las expectativas de un mayor endurecimiento del BCE. Esto se ha convertido en un factor adicional detrás de la caída del EUR/USD.
Pero la expresión más limpia del riesgo francés está en EUR/CHF. El franco suizo cumple dos funciones al mismo tiempo: es una moneda refugio y una alternativa al euro dentro de Europa.
La libra también se está beneficiando de la debilidad del euro — el Reino Unido está fuera de la eurozona, por lo que el riesgo soberano francés no entra directamente en el mecanismo de política monetaria del BoE. El propio Reino Unido se enfrenta a elevados costes de servicio de la deuda y a un aumento de los rendimientos de los gilts. Por lo tanto, en un entorno global de risk-off, GBP/USD perfectamente puede caer junto con EUR/USD. Además, el mercado mantiene actualmente expectativas más hawkish para el BoE, lo que apoya a GBP frente a EUR.
¿Y cuál es el resultado?
El BCE puede detener el pánico, pero no puede resolver el problema de Francia. El principal contraargumento frente al escenario de una nueva crisis de la eurozona es que el BCE dispone ahora de herramientas que no existían al comienzo de la crisis de 2010–2012.
El BCE puede comprar bonos soberanos de un país si movimientos desordenados del mercado amenazan la transmisión de la política monetaria única. Pero, en estas operaciones, el BCE debe tener en cuenta el cumplimiento de las reglas fiscales de la UE, la sostenibilidad de la deuda y la calidad de la política macroeconómica. Y estas compras están diseñadas para contrarrestar dinámicas de mercado que no estén justificadas por los fundamentales. Pero los problemas de París tienen sus raíces precisamente en una deuda elevada y un déficit persistente.
Económicamente, la dirección es clara. Políticamente, es poco realista: Francia está entrando en el ciclo presidencial de 2027, el parlamento está fragmentado y las batallas presupuestarias coinciden con el descontento social.
Por lo tanto, debemos vigilar simultáneamente:
OAT-Bund spread → sector bancario → expectativas sobre los tipos del BCE → EUR/CHF → EUR/USD.
Esta secuencia proporciona actualmente la señal más temprana de un cambio de régimen.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


