


















Francia está matando al euro
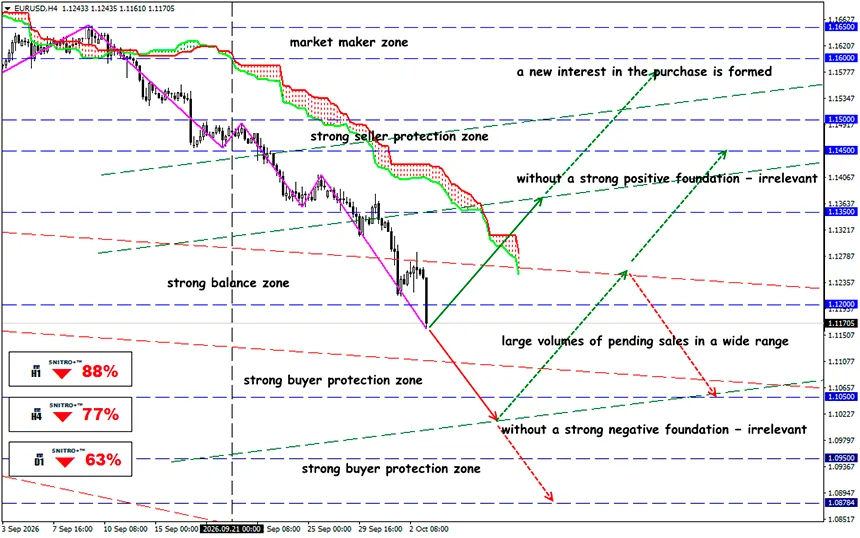
El mercado vuelve a negociar el riesgo de fragmentación de la eurozona
EUR/USD
Zona clave: 1.1150 - 1.1250
Buy: 1.1320 (sobre una sólida base fundamental positiva) ; objetivo 1.1500-1.1580; StopLoss 1.1250
Sell: 1.1120 (en un retroceso tras volver a probar 1.1230) ; objetivo 1.1000-1.0950; StopLoss 1.1200
El estrés de la deuda francesa ha desplazado a los débiles NFP fuera del centro de atención: el EUR/USD ha alcanzado su nivel más bajo desde mayo de 2025, mientras que el spread OAT–Bund se ha acercado a los niveles observados durante la crisis de deuda soberana. Para el euro, lo que importa ahora ya no es la inflación, sino la confianza en la sostenibilidad fiscal de Francia.
Según la teoría, los no residentes huyen de un país por dos razones: cuando el gobierno no puede o no quiere pagar. Con la derecha o la izquierda en el poder, Francia debería evitarse como la peste por ambas razones. En lugar de caer al 5% del PIB, el déficit presupuestario, por el contrario, se dirige hacia el 6%. Al mismo tiempo, el aumento de los costes de endeudamiento y de los gastos del servicio de la deuda está haciendo extremadamente difíciles los esfuerzos del gobierno por reducirlo.
Los rumores de que la ampliación del spread entre los bonos franceses y alemanes hasta su nivel más alto desde la crisis de deuda soberana europea de 2012 provocará rebajas de la calificación crediticia de París están impulsando a los inversores a retirar su dinero. Además, el aumento igualmente rápido de los rendimientos de los bonos italianos, griegos y belgas, junto con los franceses, sugiere que el contagio se está extendiendo por la eurozona mucho más rápido de lo que cabía esperar.
Un recordatorio:
Los hechos confirman una fuerte ampliación del spread entre los OAT franceses a 10 años y los Bunds alemanes. El 5 de octubre, los rendimientos franceses se mantenían alrededor de 4.88–4.90%, mientras que los rendimientos alemanes se situaban alrededor de 3.43%. Por lo tanto, la prima de Francia se situaba aproximadamente en 145–146 bps. Tras un máximo de alrededor de 159 bps a finales de la semana pasada, esto representa solo una pequeña corrección: el máximo fue el más alto en aproximadamente 15 años.
- El aumento de los rendimientos de los OAT junto con la caída o estabilidad de los rendimientos de los Bunds indica no simplemente una venta global de bonos, sino un desplazamiento del capital fuera de Francia hacia activos europeos más seguros.
- La deuda pública de Francia aumentó hasta €3.5955 billones, o el 119.0% del PIB, al final de Q2, frente al 117.5% un trimestre antes. A principios de año, la cifra todavía era significativamente menor.
- Francia ya tiene una calificación A+ de Fitch y S&P. Moody’s mantiene una calificación Aa3 con perspectiva negativa y prevé su próxima decisión para el 23 de octubre de 2026. El 2 de octubre, la agencia destacó por separado que la fragmentación política está complicando la aprobación del presupuesto y la consolidación fiscal.
En este contexto, ni siquiera unos NFP débiles pueden salvar la situación. En septiembre, los NFP aumentaron en unos modestos 29,000, casi tres veces menos de lo previsto, los datos de los meses anteriores fueron revisados a la baja en 60,000, y el desempleo aumentó hasta el 4.2%. Como resultado, la probabilidad de un endurecimiento de la política monetaria del Fed en octubre cayó al 18%. En teoría, esto debería haber hecho caer con fuerza al dólar estadounidense. En realidad, se fortaleció.
De hecho, no se requiere un fuerte crecimiento de los NFP para que la Reserva Federal suba las tasas. El envejecimiento de la población y las restricciones a la inmigración están desacelerando el crecimiento de la oferta laboral. En este contexto, incluso un aumento de la tasa de participación apunta a fortaleza en el mercado laboral.
Sin embargo, todavía es demasiado pronto para describir la situación como una repetición a gran escala de la crisis de deuda soberana europea de 2012. El ECB dispone del Transmission Protection Instrument, que puede utilizarse contra una fragmentación “injustificada y desordenada” en los mercados de bonos. En otras palabras, el regulador cuenta ahora con significativamente más herramientas de estabilización que durante las primeras etapas de la crisis anterior.
El ECB se encuentra en una posición mucho más incómoda.
La estimación preliminar de Eurostat muestra que la inflación HICP se aceleró hasta el 3.8% a/a en septiembre desde el 3.2% de agosto. La inflación subyacente, excluyendo energía, alimentos, alcohol y tabaco, aumentó del 2.4% al 2.5%. El componente energético sigue siendo particularmente fuerte, en +18.8% a/a.
Formalmente, estos datos respaldan un mayor endurecimiento de la política, pero el estrés de la deuda francesa complica radicalmente la elección. Si el ECB continúa su ciclo de endurecimiento monetario, los rendimientos de los bonos de la eurozona subirán aún más. Entonces podría tener que rescatar urgentemente al euro.
¿Y cuál es el resultado?
El principal riesgo para el EUR/USD ha cambiado. Hasta hace poco, el mercado comparaba las futuras trayectorias de las tasas del Fed y del ECB; ahora, al diferencial de tasas de interés se ha añadido una prima por el riesgo fiscal y político de la eurozona.
Ahora hay tres indicadores en el centro de atención:
- el spread OAT–Bund a 10 años;
- la probabilidad de que Moody’s adopte una medida de calificación el 23 de octubre;
- la disposición del ECB a separar la lucha contra la inflación de la protección del mecanismo de transmisión monetaria.
Mientras el spread francés se mantenga alrededor de 145–150 bps y el EUR/USD cotice por debajo de 1.1250–1.1300, la perspectiva será exclusivamente bajista.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


