


Europa bajo un doble golpe
Hormuz impulsa el petróleo al alza y al BCE hacia subidas de tasas
EUR/USD
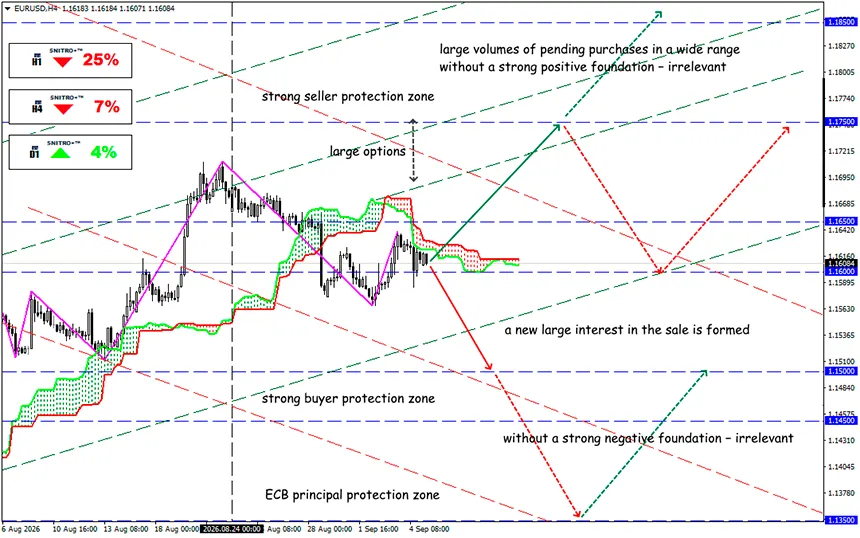
Zona clave: 1.1600 - 1.1650
Buy: 1.1680 (en una ruptura firme por encima de 1.1650) ; objetivo 1.1850-1.2000; StopLoss 1.1620
Sell: 1.1550 (con fundamentos fuertemente negativos) ; objetivo 1.1350; StopLoss 1.1620
El shock geopolítico está intensificando la inflación y reduciendo el margen para que suban las acciones europeas. Europa entra en la nueva semana bajo la presión de dos factores a la vez — un fuerte aumento de los riesgos energéticos debido a las tensiones en torno al Estrecho de Hormuz y las expectativas de otra subida de tasas del BCE.
Un recordatorio:
Para las acciones, esta es una combinación peligrosa: el aumento de los precios del petróleo incrementa la inflación, mientras que una política más restrictiva del banco central eleva el coste del capital. Las acciones europeas comenzaron la semana a la baja. El STOXX 600 perdió alrededor de 0.1% y el DAX 0.3%, mientras los inversores evaluaban las consecuencias de una nueva escalada del conflicto entre EE. UU. e Irán y se preparaban para la reunión del BCE del 10 de septiembre.
La principal fuente de riesgo es el Estrecho de Hormuz, por el que pasa una parte significativa del suministro mundial de petróleo y GNL. La nueva escalada ya ha afectado al mercado de materias primas: el Brent subió hasta aproximadamente $97.60 por barril, alcanzando un máximo de siete semanas.
Para Europa, este es un escenario especialmente negativo.
Los mayores costes del combustible aumentan directamente los gastos de transporte y producción, al tiempo que elevan las expectativas de inflación. Si las interrupciones del suministro persisten, el shock energético podría pasar de ser un factor temporal a ejercer una presión más sostenida sobre los márgenes de las empresas europeas.
La Eurozona ya está mostrando las consecuencias del shock energético. En agosto, la inflación al consumidor se aceleró hasta 3.3% desde 2.9% en julio, mientras que los precios de la energía aumentaron 14.3% interanual. Al mismo tiempo, la inflación subyacente descendió hasta 2.4%, lo que indica que el nuevo impulso inflacionario está impulsado predominantemente por la energía.
Para el mercado bursátil, el problema no radica tanto en la propia subida como en la perspectiva de un mayor endurecimiento. Deutsche Bank ya contempla otra subida de 25 pb en diciembre y considera 2.75% como la tasa terminal más probable si persiste la crisis energética.
Esto genera presión sobre los segmentos más sensibles a los costes de financiación — bienes raíces, construcción y empresas de crecimiento con flujos de caja de larga duración.
EE. UU. está añadiendo otra fuente de presión.
- La situación se está complicando por los datos macroeconómicos de EE. UU. En agosto, la economía estadounidense añadió 162,000 empleos frente a expectativas de alrededor de 55,000–65,000, mientras que el desempleo se mantuvo en 4.1%.
- Un mercado laboral fuerte reduce la necesidad de una rápida flexibilización de la Fed y respalda los rendimientos de los bonos. Por lo tanto, el próximo catalizador clave será el CPI de EE. UU., cuya publicación se espera antes de la reunión del FOMC del 15–16 de septiembre.
Para las acciones globales, esto crea una combinación extremadamente incómoda: los precios del petróleo están subiendo, las expectativas de inflación están aumentando y los bancos centrales tienen menos margen para recortar las tasas.
A corto plazo, la ventaja sigue estando del lado de las estrategias defensivas.
- STOXX 600 y DAX: el aumento de los precios del petróleo y de los rendimientos de los bonos crea un riesgo de una mayor corrección. Las compras solo están justificadas si disminuye la prima geopolítica y se estabiliza el mercado energético.
- Empresas energéticas europeas: siguen siendo beneficiarias relativas del petróleo caro. Al mismo tiempo, los traders deben tener en cuenta el riesgo de una fuerte reversión de los precios si se produce una desescalada en Oriente Medio.
- Bienes raíces y empresas de crecimiento: son las más vulnerables a nuevos aumentos de los rendimientos. Aquí, la presión de las tasas puede superar el apoyo del mercado bursátil en general.
Entonces, ¿qué significa esto?
La inflación está empujando al BCE de nuevo hacia subidas de tasas. El mercado está descontando casi por completo un aumento de 25 pb en la tasa de depósito del BCE — de 2.25% a 2.50% — en la reunión del 10 de septiembre.
Para los traders, el indicador clave ahora no es el nivel de los propios índices, sino la siguiente cadena:
Brent → expectativas de inflación → rendimientos de los bonos → política del BCE/Fed → valoraciones de las acciones.
Mientras el Brent se mantenga alrededor de $100 y los bancos centrales se vean obligados a responder al impulso inflacionario, el potencial de crecimiento sostenido de las acciones europeas seguirá siendo limitado.
El principal riesgo para los alcistas no es una subida puntual de tasas del BCE, sino un escenario en el que una crisis energética prolongada obligue a los bancos centrales a mantener las tasas altas durante más tiempo de lo que espera el mercado.
Para EUR/USD, la combinación de un BCE más hawkish y el aumento de las tasas estadounidenses crea un riesgo bidireccional. Por lo tanto, la dirección del par dependerá principalmente de la dinámica relativa de los rendimientos de los Bund y los Treasury, y no únicamente de los precios del petróleo.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


