


















Europa golpeada por la inflación impulsada por el petróleo
¿Podrá el euro sobrevivir a su batalla contra el dólar?
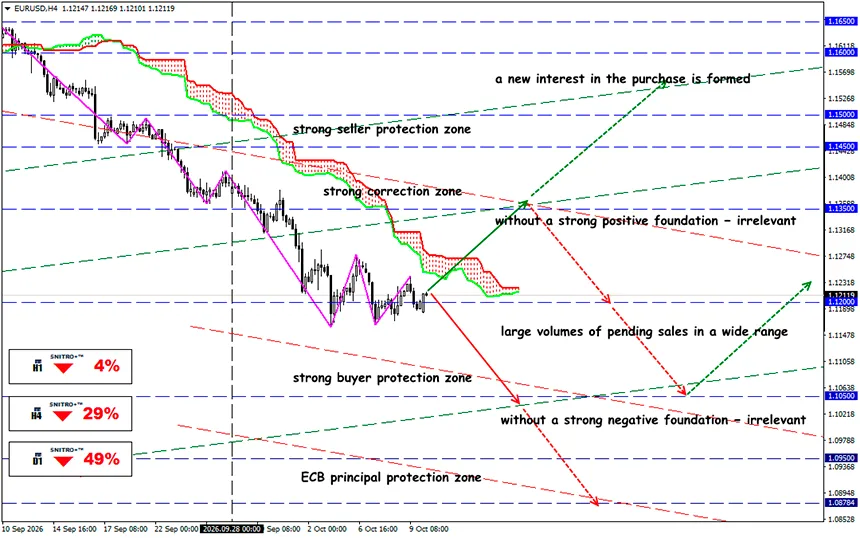
EUR/USD
Zona clave: 1.1150 - 1.1250
Buy: 1.1270 (con sólidos fundamentales positivos) ; objetivo 1.1400-1.1450; StopLoss 1.1200
Sell: 1.1120 (en una ruptura decisiva por encima de 1.1150) ; objetivo 1.1000-1.0950; StopLoss 1.1190
La aceleración de la inflación, los riesgos de la deuda soberana francesa y la demanda de activos refugio están apoyando al dólar. Sin embargo, antes de la publicación del IPC de EE. UU., una estrategia bajista requiere confirmación mediante la acción del precio, no solo argumentos macroeconómicos.
Un recordatorio:
La estimación preliminar de Eurostat muestra que la inflación anual en la eurozona se aceleró hasta el 3.8% en septiembre, frente al 3.2% de agosto. La inflación energética aumentó hasta el 18.8% interanual, en comparación con el 14.3% del mes anterior. Mientras tanto, la inflación de los servicios se situó en el 3.2%, mientras que la inflación de los bienes industriales no energéticos fue del 1.1%.
Estas cifras requieren una interpretación más matizada que la simple suposición de que «una inflación elevada significa un euro débil».
- Un fuerte aumento de los precios de la energía puede empeorar simultáneamente la balanza comercial de la eurozona, aumentar los costes empresariales y reducir los ingresos reales de los consumidores. Para la divisa, esto crea un canal de transmisión negativo a través del crecimiento económico y las importaciones de energía.
- La aceleración de la inflación podría limitar la capacidad del BCE para flexibilizar la política monetaria o reforzar las expectativas de tipos de interés más altos. En igualdad de condiciones, esto apoyaría al euro. Por lo tanto, la reacción de la divisa depende de cómo cambien las expectativas sobre los tipos del BCE en relación con las expectativas sobre la Fed.
- La aceleración de la inflación podría limitar la capacidad del BCE para flexibilizar la política monetaria o reforzar las expectativas de tipos de interés más altos. En igualdad de condiciones, esto apoyaría al euro. Por lo tanto, la reacción de la divisa depende de cómo cambien las expectativas sobre los tipos del BCE en relación con las expectativas sobre la Fed.
La inflación crea un contexto contradictorio para el euro. El impacto negativo del aumento de los costes y del debilitamiento de la economía compite con el apoyo potencial de las expectativas sobre los tipos de interés. Para el mercado de divisas, los niveles relativos de los tipos de interés, y no los absolutos, siguen siendo decisivos.
Otro factor perturbador: Alemania
Los pedidos industriales alemanes cayeron un 10.6% en agosto respecto a julio. Sin embargo, excluyendo los grandes pedidos, la caída fue de solo el 0.1%. El fuerte descenso general se debió a una contracción del 61.5% en los pedidos de equipos de transporte tras un aumento excepcional en julio.
Esto no elimina los problemas a los que se enfrenta la industria alemana, pero cambia significativamente la forma en que deben interpretarse los datos. Una única lectura mensual muy afectada por grandes contratos volátiles no indica un colapso de la demanda industrial.
Para el BCE, esto representa un desafío difícil: las presiones sobre los precios se intensifican mientras la actividad industrial sigue siendo desigual. El banco central debe considerar el riesgo de que la inflación se consolide sin ignorar el impacto de los elevados tipos de interés sobre la actividad inversora.
La deuda francesa no es una señal de venta
Los riesgos fiscales de Francia se han convertido en uno de los principales impulsores del mercado europeo de bonos. Según el INSEE, la deuda pública alcanzó los €3,595.5 mil millones en el segundo trimestre de 2026, equivalente al 119.0% del PIB, frente al 117.5% del primer trimestre.
La tasa preliminar de inflación anual de Francia subió hasta el 3.0% en septiembre desde el 2.4% de agosto, mientras que la tasa de inflación armonizada alcanzó el 3.4%.
Sin embargo, los problemas fiscales internos de Francia no tienen por qué convertirse necesariamente en una crisis sistémica de la eurozona.
El IPC de EE. UU. podría cambiar el equilibrio de las expectativas
El dólar estadounidense se está beneficiando de la demanda geopolítica de activos refugio y de la preocupación de que la inflación impulsada por la energía dificulte el regreso de la inflación al objetivo de la Fed.
Las previsiones sugieren que la inflación general podría acelerarse hasta aproximadamente el 3.7% interanual, mientras que se espera que la inflación subyacente se sitúe en torno al 2.5%.
Entonces, ¿cuál es la conclusión?
El contexto fundamental favorece actualmente al dólar, pero no proporciona una señal clara para vender el euro. La inflación impulsada por la energía está debilitando simultáneamente las perspectivas de crecimiento de Europa y limitando el margen para la flexibilización monetaria.
El riesgo de la deuda soberana francesa se está convirtiendo en una importante fuente de volatilidad. El diferencial OAT–Bund debe analizarse junto con los rendimientos de los bonos del Tesoro estadounidense, en lugar de hacerlo de forma aislada. Una ampliación de la prima de riesgo europea combinada con un aumento de los rendimientos estadounidenses proporcionaría una configuración bajista más convincente para EUR/USD que cualquiera de los factores por separado.
El próximo gran catalizador es la publicación del IPC de EE. UU. el 14 de octubre. Si la inflación supera las previsiones y los rendimientos estadounidenses retoman su tendencia alcista, una ruptura por debajo de 1.1170 obtendría confirmación fundamental.
Si los datos resultan más débiles de lo esperado, es probable un rebote hacia 1.1240–1.1250, incluso si persisten los problemas subyacentes de Europa.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


