


















Asia protagonizó un clásico «Sell the Fact»
Australia no confía en el regulador monetario
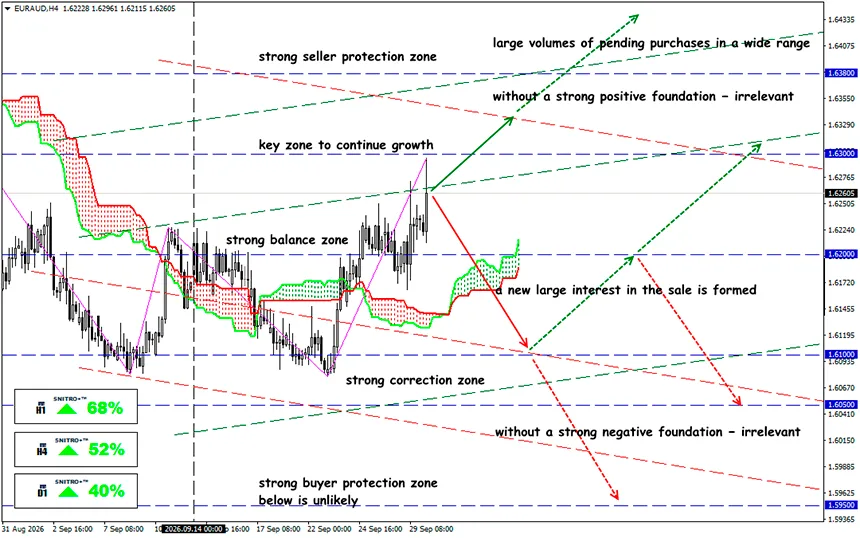
EUR/AUD
Key zone: 1.6230 - 1.6280
Compra: 1.6300 (en un retroceso después de volver a probar 1.6260); objetivo 1.6400-1.6450; StopLoss 1.6250
Venta: 1.6200 (con un contexto fundamental fuertemente negativo) ; objetivo 1.6050-1.6000; StopLoss 1.6250
El nuevo tipo ya estaba descontado, Michele Bullock no prometió nuevas subidas y el aumento de los tipos estadounidenses está reduciendo el diferencial de rendimientos. El RBA elevó su tipo por cuarta vez este año — hasta el 4.60%, pero el dólar australiano cayó por debajo de 0.7000 y marcó un nuevo mínimo.
El endurecimiento monetario global — la Fed, el BCE, el Banco de Japón y el RBNZ — está privando al dólar australiano de su anterior ventaja de carry trade, mientras que el dólar está respaldado por unos tipos reales elevados y un petróleo caro. Pero la principal razón se encuentra en el comunicado excesivamente prudente del RBA.
Un recordatorio:
El regulador elevó el tipo en 25 puntos básicos, del 4.35% al 4.60%, en línea con la previsión. La propia subida no sorprendió al mercado, aunque el tipo alcanzó su nivel más alto desde noviembre de 2011. La votación fue unánime y el comunicado oficial mantuvo un tono hawkish: el RBA confirmó su disposición a elevar más el tipo «si fuera necesario».
El giro desagradable para los alcistas llegó en la rueda de prensa. La gobernadora del RBA dijo que el comité había debatido dos opciones: una subida de 25 puntos básicos y mantener el tipo sin cambios. También afirmó que esperaba que las medidas actuales fueran suficientemente restrictivas, pero que no había certeza al respecto. No calificó una recesión como escenario base y advirtió que una sola lectura mensual del CPI no sería decisiva.
Surgió una brecha entre la retórica de Bullock y las expectativas del mercado: los futuros descontaban un tipo superior al 5% para mayo de 2027, mientras que la probabilidad de otro movimiento en noviembre se estima en apenas alrededor del 33%. El rendimiento de los bonos del gobierno australiano a 3 años cayó 6 puntos básicos después de la rueda de prensa, hasta el 4.974%.
Por desgracia, la economía australiana limita el margen de maniobra de los halcones:
- El CPI de agosto se aceleró hasta el 4.0% interanual desde el 3.5%, pero quedó por debajo de la previsión del 4.1%. La media recortada se mantuvo en el 3.6%. Al mismo tiempo, el índice general subió un 0.7% mensual en términos desestacionalizados — las presiones sobre los precios persisten.
- La composición del aumento es importante: los costes de vivienda subieron un 5.7% interanual, mientras que los costes de transporte aumentaron un 5.6%. Los precios de la electricidad subieron un 13.2%, en gran medida debido a la expiración de las ayudas federales.
- El PIB del Q2 creció un 0.4% trimestral y un 2.1% interanual, mientras que la productividad laboral cayó un 0.2% interanual. El potencial de crecimiento es bajo y la economía está alcanzando rápidamente su «techo».
- El desempleo aumentó hasta el 4.6% en agosto desde el 4.5%, mientras que el empleo aumentó en 39,500.
- Los precios inmobiliarios cayeron un 0.9% mensual, el quinto descenso consecutivo, mientras que Sídney ya acumula una caída del 7.1% desde su máximo de febrero. La caída del valor de la propiedad no significa una cesta de consumo más barata: los alquileres, los servicios públicos y la construcción de viviendas nuevas pueden encarecerse incluso cuando los precios del mercado secundario están cayendo.
Las previsiones de los analistas divergen. ANZ espera una subida hasta el 4.85% en noviembre, CBA espera una pausa hasta mediados de 2027, mientras que AMP considera innecesaria una segunda subida. ING mantiene su objetivo de 0.720 para diciembre, pero reconoce mayores riesgos bajistas a corto plazo. BBH señala que el mercado descuenta alrededor de 36 puntos básicos de endurecimiento durante 12 meses, mientras que la exposición de Australia a las materias primas para las industrias energética, de IA y de defensa sigue siendo un factor de apoyo a largo plazo.
¿Y cuál es el resultado?
Está surgiendo un ciclo de retroalimentación desagradable para el AUD: la debilidad de la moneda puede aumentar los costes de importación e intensificar la inflación. Pero otra subida de tipos proporcionará un apoyo sostenido al tipo de cambio solo si se revisan las expectativas del mercado.
Por tanto, los alcistas necesitan una trayectoria esperada de tipos más alta; el tipo actual por sí solo no es suficiente. La próxima prueba es el CPI de septiembre del 28 de octubre: una aceleración de la inflación subyacente reforzará los argumentos a favor de otro ajuste de tipos, mientras que una desaceleración provocará una pausa.
En el cruce EUR/AUD, ambas monedas están débiles frente al dólar, por lo que la inflación y la retórica del RBA serán los principales factores. Por ahora, el par está reaccionando activamente — el tipo del RBA es del 4.60% frente al tipo de depósito del BCE del 2.50% — dejando un diferencial de 210 puntos básicos a favor del AUD. A medio plazo, dominarán factores específicos del AUD: oro, petróleo y el informe del mercado laboral del 15 de octubre. Tenga en cuenta: la liquidez en el cruce EUR/AUD es significativamente menor que en AUD/USD, por lo que el StopLoss debe establecerse con un margen más amplio.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


