


الجنيه الإسترليني في مواجهة الدولار: بريطانيا أمام اختبار ضغط جديد
لماذا يستعد بنك إنجلترا لرفع أسعار الفائدة
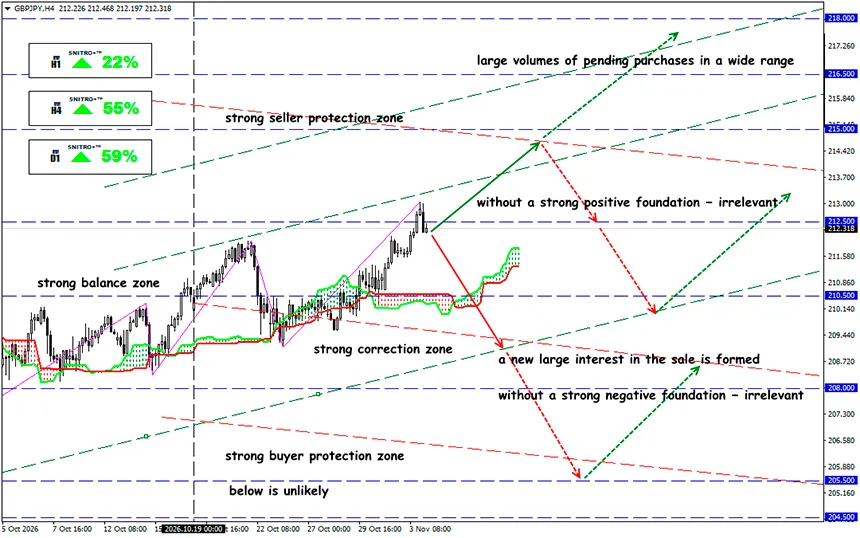
GBP/JPY
المنطقة الرئيسية: 211.50 - 213.00
Buy: 213.50 (عند اختراق حاسم لمستوى 213.00)؛ الهدف 216.50-217.00؛ StopLoss 212.80
Sell: 211.00 (في ظل عوامل أساسية سلبية قوية) ؛ الهدف 207.50؛ StopLoss 211.70
سيكون اجتماع البنك المركزي اختباراً جدياً للجنيه الإسترليني. ويقيّم السوق احتمال تشديد السياسة النقدية، لكن العامل الحاسم لن يكون سعر الفائدة وحده، بل أيضاً توقعات التضخم ومسار عوائد السندات البريطانية. وهناك سيناريوهات مختلفة محتملة.
يقترب بنك إنجلترا من اجتماعه في نوفمبر وهو يواجه تعارضاً بين هدفين: احتواء التضخم ومنع التباطؤ المفرط للاقتصاد. وتزداد الأوضاع تعقيداً بسبب صدمة الطاقة وارتفاع تكاليف الاقتراض وعدم اليقين الجيوسياسي.
للتذكير:
في 17 سبتمبر، أبقت لجنة السياسة النقدية سعر الفائدة عند 3.75% بتصويت 6 مقابل 3. وأيّد ثلاثة أعضاء في اللجنة زيادة فورية بمقدار 25 نقطة أساس. وهذه إشارة مهمة: فقد تشكلت بالفعل داخل بنك إنجلترا مجموعة تؤيد المزيد من التشديد. وأصبحت الزيادة من 3.75% إلى 4.00% الآن السيناريو الأساسي للمحللين، لكن لا يمكن اعتبارها مضمونة.
لا يتمثل التهديد الرئيسي للاقتصاد البريطاني في الارتفاع الأولي لأسعار الطاقة بقدر ما يتمثل في انتقال تأثيره إلى الأجور والخدمات وتوقعات التضخم.
يصبح تشديد السياسة النقدية مبرراً إذا تحولت صدمة الطاقة إلى تضخم محلي مستمر. ولكن إذا ظلت زيادات الأسعار خارجية ومؤقتة في معظمها، فقد يؤدي رفع أسعار الفائدة إلى تعميق تراجع الاستهلاك والاستثمار دون إزالة السبب الأساسي للتضخم.
بالنسبة إلى الجنيه الإسترليني، فإن السبب الذي يدفع بنك إنجلترا إلى رفع أسعار الفائدة مهم للغاية. فعلى سبيل المثال، ستؤدي الزيادة إلى 4.00% إلى جعل سعر الفائدة البريطاني مساوياً للحد الأعلى للنطاق المستهدف للاحتياطي الفيدرالي، ووضعه أعلى من نقطة منتصفه بمقدار 12.5 نقطة أساس. ومع ذلك، لا يعني هذا ميزة تلقائية للجنيه الإسترليني. وتتوقع أسواق المال زيادة إضافية في سعر فائدة الاحتياطي الفيدرالي في ديسمبر، ولذلك يتضمن منحنى العائد الأمريكي أيضاً علاوة مقابل المزيد من التشديد.
- إن رفع سعر الفائدة في ظل اقتصاد مرن وتضخم محلي يدعم العملة بقوة أكبر من الاستجابة الاضطرارية لصدمة طاقة مستوردة.
- يزيد العامل السياسي من تعقيد المشكلة، لكن ضعف الدولار وسط عدم اليقين السياسي وتراجع العلاوة على الأصول الأمريكية سيدعم الجنيه الإسترليني.
- ارتفع الجنيه الإسترليني بالفعل تحسباً لقرار بنك إنجلترا. وهذا يقلل احتمال حدوث موجة صعود مستدامة تعتمد فقط على رفع سعر الفائدة بمقدار 25 نقطة أساس.
- قد يستجيب السوق ببيع GBP إذا كانت الزيادة مصحوبة بإشارة إلى توقف طويل عن رفع الفائدة. وعلى العكس، فإن مراجعة توقعات التضخم بالزيادة واستمرار الخطاب المتشدد قد يهيئان الظروف لتحقيق مزيد من المكاسب.
- يؤدي ارتفاع عوائد السندات البريطانية إلى زيادة جاذبية مراكز الشراء في GBP/JPY. ومع ذلك، يمكن أن يقوى الين الياباني بشكل حاد خلال فترات خفض الرافعة المالية وعمليات بيع الأصول الخطرة. ولذلك، حتى توقعات بنك إنجلترا المواتية للجنيه الإسترليني لا تضمن ارتفاعاً مستداماً لهذا الزوج المتقاطع.
وماذا كانت النتيجة؟
إن رفع سعر فائدة بنك إنجلترا إلى 4.00% قد تم تسعيره بالفعل إلى حد كبير. ولذلك، فإن حدوث موجة صعود قوية في GBP يتطلب إشارات متشددة إضافية، وليس مجرد تغيير سعر الفائدة بمقدار 25 نقطة أساس.
التهديد الرئيسي للجنيه الإسترليني على المدى المتوسط هو الركود التضخمي. فإذا استمرت صدمة الطاقة في تسريع التضخم بينما يتباطأ الاقتصاد، فلن يُنظر بعد الآن إلى سعر الفائدة المرتفع باعتباره ميزة واضحة للعملة البريطانية.
السيناريو الأكثر خطورة لمشتري الجنيه الإسترليني هو رفع سعر الفائدة بالتزامن مع مراجعة توقعات النمو الاقتصادي بالخفض وغياب الإشارات إلى زيادات أخرى. وقد يؤدي مثل هذا القرار إلى رد الفعل الكلاسيكي «اشترِ على الإشاعة وبِع عند تحقق الخبر»: إذ يجني السوق الأرباح من GBP لأن رفع سعر الفائدة كان قد أُدرج بالفعل في الأسعار عند تنفيذه.
بالنسبة إلى التداول القائم على الأحداث، يُنصح بانتظار رد الفعل الأولي للسوق. وفي اجتماع يترافق مع نشر تقرير السياسة النقدية، قد تنعكس الحركة الأولية بالكامل بعد تعليقات أندرو بيلي.
الفكرة الرئيسية: السوق لا يتداول بناءً على قرار سعر الفائدة في 5 نوفمبر، بل بناءً على تكلفة المال في 2027. وستحدد توقعات بنك إنجلترا ما إذا كانت زيادة نوفمبر ستصبح بداية ارتفاع مستدام للجنيه الإسترليني أم سبباً لإغلاق مراكز الشراء المتراكمة بالفعل.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح للجميع!


