



النفط في حالة ذعر: السوق يعتقد أن الحرب تقترب من نهايتها
لماذا يُعد تعافي الصادرات أهم من الوعود الدبلوماسية
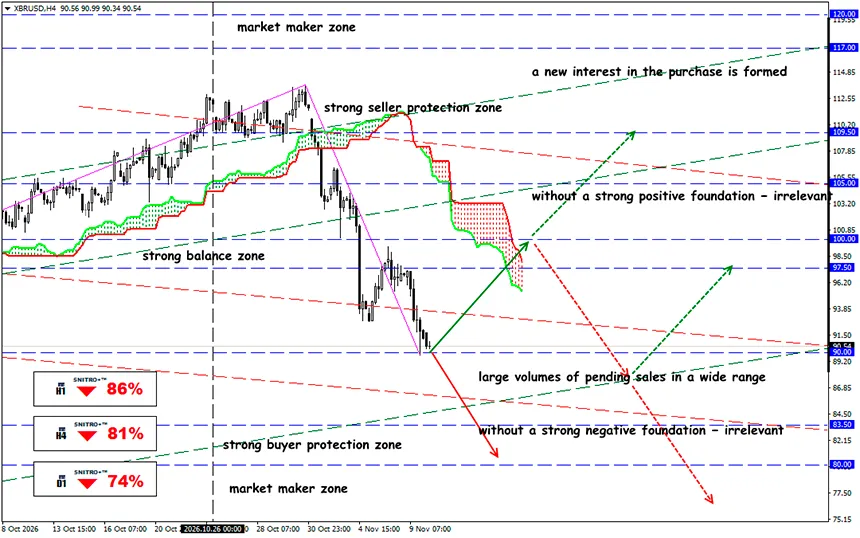
XBR/USD
المنطقة الرئيسية: 88.50 - 91.50
Buy: 92.50 (في ظل عوامل أساسية إيجابية قوية)؛ الهدف 95.50-97.50؛ StopLoss 91.80
Sell: 87.50 (عند اختراق حاسم فوق 90.00)؛ الهدف 85.50-83.50؛ StopLoss 88.20
خسر خام برنت ما يقرب من 6% في يوم واحد عقب تصريحات ترامب بشأن انخفاض خطر شن مزيد من الضربات ضد إيران. ويعمل السوق على تقليص علاوة مخاطر الحرب، رغم استمرار الهجمات على السفن وعدم الاتفاق بعد على شروط اتفاق السلام.
يتمثل الخطر الرئيسي في إعادة تسعير النفط مرة أخرى إذا انهارت المفاوضات. ومع ذلك، لا يزال مضيق هرمز منطقة مخاطر عسكرية، وتستمر مواقف الولايات المتحدة وإيران في التباعد.
من المهم للغاية التمييز بين ثلاثة مؤشرات: إنتاج النفط، وشحنات التصدير، والتسليم الفعلي للنفط الخام إلى المشترين النهائيين. وقد تختلف ديناميكياتها بشكل كبير. وهذا التباين تحديداً هو ما يجعل من الممكن تحديد مدى مبررات...
للتذكير:
قبل بدء النزاع العسكري، كان مضيق هرمز يشهد نقل ما يقرب من 20 مليون برميل من النفط الخام والمنتجات النفطية يومياً. ووفقاً لدراسة نشرتها IEA في فبراير، مر عبر المضيق في عام 2025 نحو 14.95 مليون برميل من النفط الخام والمكثفات و4.93 مليون برميل من المنتجات النفطية. وبلغ إجمالي التدفقات 19.87 مليون برميل يومياً، أي ما يقرب من ربع تجارة النفط العالمية المنقولة بحراً.
يتفاعل السوق بشكل أساسي مع التغيرات في الخطاب السياسي، بينما لا يزال أمن الملاحة الفعلي محدوداً. ولا توفر تدفقات الإمدادات الفعلية أسباباً كثيرة للتفاؤل.
يُعد العراق والكويت معرضين للخطر بشكل خاص لأن قدرتهما على إعادة توجيه كميات كبيرة عبر خطوط الأنابيب الالتفافية القائمة محدودة. وتمتلك السعودية والإمارات مسارات بديلة، لكن طاقتها الاستيعابية غير كافية أيضاً لتعويض أحجام العبور التي كانت قائمة قبل الحرب بالكامل. علاوة على ذلك، لا تزال البنية التحتية السعودية معرضة للضربات.
ما كمية النفط التي تغادر الخليج العربي فعلياً؟
تُظهر بيانات الملاحة من أوائل نوفمبر تبايناً غير معتاد بين نشاط ناقلات النفط المرئي وتقديرات الصادرات الفعلية. وهناك أسباب قد تجعل إحصاءات AIS تقلل من تقدير التدفقات الحقيقية.
- تبحر بعض السفن عبر المناطق الخطرة مع إيقاف تشغيل أجهزة الإرسال والاستقبال الخاصة بها.
- قد يُنقل النفط بين السفن خارج المضيق، وبعد ذلك لا تعود الناقلة النهائية مسجلة باعتبارها رحلة خروج تقليدية من الخليج العربي.
- لا تتطلب الصادرات عبر الفجيرة وينبع مرور ناقلات النفط عبر هرمز إطلاقاً.
وفقاً لدراسة تحليلية مستقلة أجراها ريف هايوارد بتاريخ 8 نوفمبر، مر في المتوسط نحو 11.5 مليون برميل يومياً عبر المضيق والمسارات المرتبطة به التي تفتقر إلى الشفافية خلال الأيام السبعة المنتهية في 3 نوفمبر، بما يعادل 67% من المستوى المقابل قبل الحرب. ووصل مقياس أوسع للإمدادات الإقليمية، بما في ذلك المحطات البديلة، إلى 19.3 مليون برميل يومياً، أو 83% من الحجم السابق.
بالنسبة إلى سوق النفط، يُعد هذا تمييزاً جوهرياً.
إذا اعتمد المرء حصرياً على عدد السفن التي تشغّل نظام AIS، فقد يستنتج خطأً أن جميع الصادرات الإقليمية تقريباً قد توقفت. ويكشف استخدام تقديرات أوسع لتدفقات الشحنات عن صورة أقل حدة، رغم استمرار الاضطرابات الكبيرة في الخدمات اللوجستية.
ويُعد الفرق بين أداء خام برنت وخام WTI دليلاً واضحاً بشكل خاص. فقد خسر المؤشر المرجعي الدولي أكثر من نظيره الأمريكي بمقدار 1.47 نقطة مئوية. ويتوافق ذلك مع حساسية برنت الأكبر للمخاطر التي تؤثر على الإمدادات البحرية القادمة من الخليج العربي.
إذن، ما النتيجة؟
لا يثبت انخفاض السعر الفعلي بعد أن التوازن العالمي للنفط قد عاد إلى طبيعته. فقد تتحرك الإمدادات عبر ممرات محمية أو محطات تصدير بديلة أو من خلال السحب من المخزونات المتراكمة.
إن القضاء على نقص قصير الأجل لا يعني اختفاء مخاطر المشكلات اللوجستية.
لا تعتمد عودة ناقلات النفط إلى مسار الإمداد الرئيسي على مجرد قرار سياسي بإعادة فتح المضيق. إذ يجب أن يحصل مالكو السفن وشركات التأمين على ضمانات أمنية مقبولة. وإذا ظلت أسعار الشحن وأقساط التأمين مرتفعة، فسيستمر وصول النفط الفعلي إلى المشترين بتكاليف لوجستية مرتفعة، حتى لو انخفضت أسعار العقود الآجلة لخام برنت.
يتطلب إنهاء علاوة مخاطر الحرب أكثر من مجرد وقف الضربات الكبرى، ولكن طالما يتلقى السوق إشارات متفائلة بشأن نهاية النزاع، فقد يستمر بيع النفط. ومع ذلك، فإن محاولات الهجوم المتكررة تجبر المشاركين في السوق على الحفاظ على مراكز دفاعية.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح للجميع!


