



NVIDIA: تقرير أرباح إيجابي، لكن الأسهم تتراجع
طفرة الذكاء الاصطناعي تتحول إلى تهديد لمؤشر S&P 500
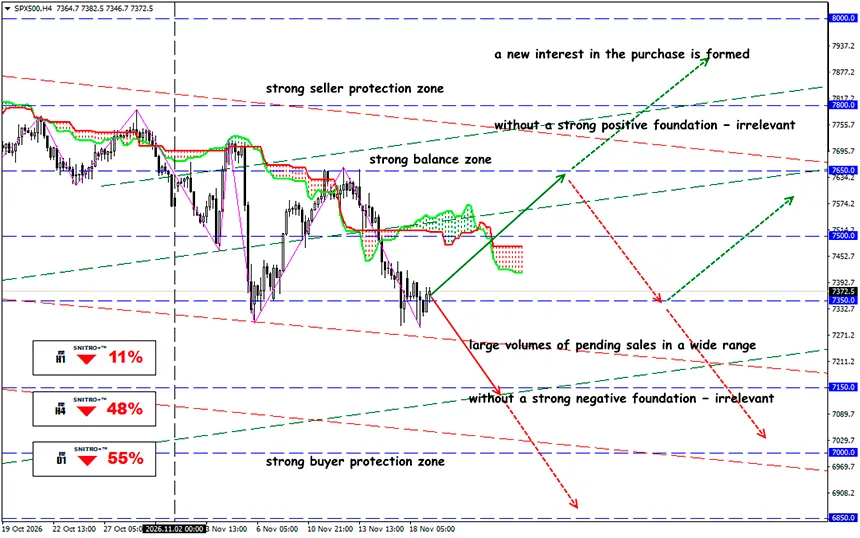
S&P500
المنطقة الرئيسية: 7,300 - 7,450
Buy: 7,500 (في ظل عوامل أساسية إيجابية قوية)؛ الهدف 7,650-7,750؛ StopLoss 7,430
Sell: 7,250 (عند حدوث تراجع بعد إعادة اختبار 7,350)؛ الهدف 7,100-7,000؛ StopLoss 7,320
لم تعد النتائج المالية القياسية لشركة NVIDIA تضمن ارتفاع أسعار أسهمها. ويعيد المستثمرون تقييم ربحية البنية التحتية للذكاء الاصطناعي، والنفقات الرأسمالية لعمالقة التكنولوجيا، واستدامة التمويل بالدين لمراكز البيانات.
تظل NVIDIA المؤشر الرائد المتداول في الأسواق العامة على الطلب على أجهزة الذكاء الاصطناعي.
السؤال الرئيسي ليس مقدار ما تجنيه NVIDIA من بيع مسرّعات الذكاء الاصطناعي، بل ما إذا كان أكبر عملائها سيتمكنون من استرداد مئات المليارات من الدولارات المستثمرة في البنية التحتية. بالنسبة إلى NVDA، يتعلق الأمر بمعدلات النمو المستقبلية ومضاعفات التقييم المقبولة؛ وبالنسبة إلى Nasdaq 100 وSOX، يتعلق باستدامة الدورة التكنولوجية؛ أما بالنسبة إلى S&P 500، فيمثل خطر إعادة تقييم واسعة النطاق لأكبر الشركات المكونة للمؤشر.
للتذكير:
تحقق NVIDIA بالفعل إيرادات من تسليم الأجهزة في الوقت الحالي. لكن Microsoft وAlphabet وAmazon وMeta ومشغلي مراكز البيانات المتخصصين يجب أن يستردوا استثماراتهم من خلال الإيرادات المستقبلية الناتجة عن الحوسبة السحابية ومنتجات الذكاء الاصطناعي للمؤسسات والأتمتة. وإذا جاءت العوائد التجارية دون التوقعات، فقد تعيد الشركات النظر في ميزانيات نفقاتها الرأسمالية.
بالنسبة إلى NVIDIA، يعني ذلك خطر تباطؤ الطلبات، وبالنسبة إلى سوق الأسهم، احتمال خفض توقعات أرباح عدة شركات من أكبر الشركات في الوقت نفسه.
حتى إذا تجاوزت شركة ما متوسط توقعات المحللين، فإن ذلك لا يعني بالضرورة ارتفاع أسهمها. فالقيمة السوقية تعتمد على التدفقات النقدية المستقبلية المتوقعة ومضاعفات التقييم التي يكون المستثمرون مستعدين لدفعها مقابل تلك التدفقات.
بالنسبة إلى NVIDIA، تكتسب اتجاهات هامش الربح الإجمالي أهمية خاصة. فقد يعكس انخفاضه تغيرات في مزيج المنتجات وتكاليف الإنتاج والبيئة التنافسية. وحتى التدهور المعتدل في الربحية يمكن أن يغير بشكل كبير التقييم طويل الأجل لشركة تتمتع بتوقعات نمو مرتفعة.
بالنسبة إلى NVIDIA، تكتسب اتجاهات هامش الربح الإجمالي أهمية خاصة. فقد يعكس انخفاضه تغيرات في مزيج المنتجات وتكاليف الإنتاج والبيئة التنافسية. وحتى التدهور المعتدل في الربحية يمكن أن يغير بشكل كبير التقييم طويل الأجل لشركة تتمتع بتوقعات نمو مرتفعة.
إن توسع البنية التحتية للذكاء الاصطناعي ونمو ربحية صناعة الذكاء الاصطناعي ليسا الشيء نفسه. وحتى يرى المستثمرون نمواً مستداماً في التدفقات النقدية من المستخدمين النهائيين، ستستمر أسعار أسهم موردي الأجهزة في الانخفاض.
يتطور السيناريو الأكثر سلبية على النحو التقريبي التالي:
- انخفاض العوائد المتوقعة من مشاريع الذكاء الاصطناعي
- مراجعة CapEx وتدهور شروط التمويل
- انخفاض الطلبات على الرقائق والبنية التحتية
- مراجعة توقعات الأرباح نحو الانخفاض في عدة قطاعات
- اتساع نطاق التصحيح في S&P 500
يرتبط خطر إضافي بسوق الائتمان. فإذا بدأ المستثمرون يشككون في قدرة مشغلي مراكز البيانات على خدمة ديونهم، فقد تتسع فروق العائد الائتماني وترتفع تكاليف التمويل.
بالنسبة إلى NVDA، يظل الخطر الرئيسي هو انخفاض مضاعفات التقييم وسط حالة عدم اليقين بشأن الربحية المستقبلية وخلافة الإدارة.
بالنسبة إلى Nasdaq 100 وSOX، يتمثل الخطر في احتمال امتداد إعادة التقييم إلى قطاع أشباه الموصلات والتكنولوجيا بأكمله.
إذن، ما النتيجة؟
ينتقل المستثمرون تدريجياً من تقييم أحجام مبيعات الأجهزة إلى تحليل الكفاءة الاقتصادية للنفقات الرأسمالية لأكبر المشترين لهذه الأجهزة.
يفترض السيناريو الأساسي خلال أسابيع التداول 1–2 المقبلة استمرار التقلبات المرتفعة في NVDA ومؤشرات التكنولوجيا، مع بقاء خطر المزيد من انكماش مضاعفات التقييم. ويتطلب الانتقال إلى تعافٍ مستدام تأكيد خطط استثمار العملاء، واستقرار ربحية NVIDIA، واستعادة الثقة في قيادتها.
لم تعد مشكلة NVIDIA تتعلق حصرياً بتقييم شركة تكنولوجية واحدة. فالسوق يختبر ما إذا كانت طفرة الاستثمار في الذكاء الاصطناعي قادرة على تحقيق أرباح كافية لجميع المشاركين في سلسلة القيمة. وستحدد الإجابة ليس فقط الأداء المستقبلي لسهم NVDA، بل أيضاً استدامة نمو S&P 500.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح للجميع!


