


















قنبلة الديون الفرنسية
هل يستطيع البنك المركزي الأوروبي إنقاذ اليورو؟
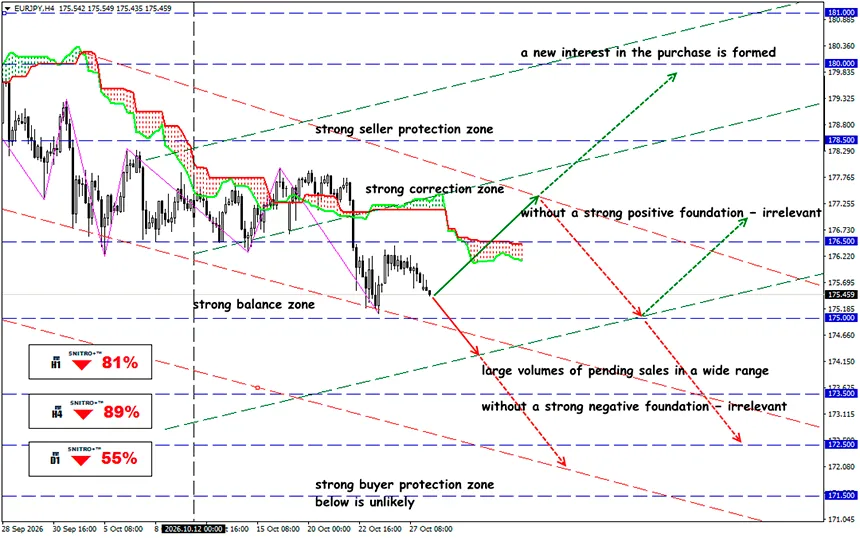
EUR/JPY
المنطقة الرئيسية: 175.00 - 176.00
Buy: 176.50 (في ظل عوامل أساسية إيجابية قوية)؛ الهدف 178.50؛ StopLoss 175.80
Sell: 174.50 (عند اختراق حاسم فوق 175.00) ؛ الهدف 172.50؛ StopLoss 175.20
اقتربت عوائد السندات الفرنسية من 5%، بينما تجاوز فارق العائد مقارنة بألمانيا 150 نقطة أساس. وتؤدي مخاطر الديون السيادية إلى موجة جديدة من عمليات البيع. ويتعين على المتداولين تقييم احتمال انهيار منطقة اليورو وآفاق جميع الأصول المرتبطة باليورو.
تدرك أوروبا أن ارتفاع أسعار الفائدة لم يعد يضمن قوة العملة الموحدة. فعوائد السندات الحكومية الفرنسية آخذة في الارتفاع، ويطالب المستثمرون بعلاوة إضافية مقابل المخاطر المالية والسياسية، بينما يحاول البنك المركزي الأوروبي احتواء التضخم مع منع حدوث اضطرابات في سوق الديون السيادية.
للأسف، في 28 أكتوبر، بلغ عائد سندات OAT الفرنسية لأجل 10 سنوات نحو 4.965%، بينما جرى تداول سندات Bund الألمانية المماثلة بعائد يقارب 3.382%. وبلغ الفارق نحو 158.3 نقطة أساس.
تذكير سريع:
عندما ترتفع عوائد سندات OAT بوتيرة أسرع من عوائد سندات Bund، فإن السوق يشير إلى زيادة علاوة المخاطر الخاصة بفرنسا، وليس مجرد تشديد عام للأوضاع المالية في أوروبا. ومع ذلك، فإن حدوث أزمة شاملة سيتطلب علامات تحذيرية إضافية: امتداد عمليات البيع إلى دول أخرى، وتدهور السيولة، وصعوبات في طرح إصدارات جديدة من السندات، وضغوط على النظام المصرفي. وحتى الآن، لا تزال العدوى تتركز بصورة رئيسية في فرنسا، ولا تمثل تكراراً واسع النطاق لأزمة الديون السيادية في 2010–2012. ومع ذلك، يرى السوق أن امتداد هذه العدوى احتمال واقعي للغاية.
يتجاوز عجز فرنسا بصورة كبيرة المستوى المرجعي البالغ 3% من الناتج المحلي الإجمالي الذي تحدده القواعد المالية الأوروبية. وتزداد الضغوط على الميزانية مع استحقاق السندات القديمة وإصدار سندات جديدة.
وقد تؤدي هذه العملية إلى نشوء حلقة ذاتية التعزيز من ارتفاع تكاليف خدمة الدين.
لا توجد حالياً مؤشرات على فقدان كامل للقدرة على الوصول إلى الأسواق. ووفقاً لـ LSEG، أصدرت فرنسا سندات بقيمة €13.25 مليار في مزاد 15 أكتوبر، مع نسبة إجمالية لتغطية الاكتتاب بلغت 2.28. ويشير ذلك إلى استمرار الطلب، رغم أن المستثمرين ما زالوا غير راضين ويطالبون بعوائد أعلى.
أصبحت الاحتجاجات الاجتماعية في فرنسا عاملاً إضافياً يعقّد تنفيذ السياسة المالية.
بعد الاضطرابات الواسعة في 17–18 أكتوبر، تعرضت الأسهم والسندات الفرنسية لضغوط. وفي صباح 19 أكتوبر، انخفض مؤشر CAC 40 بنحو 1.18%، بينما بلغ عائد سندات OAT لأجل 10 سنوات نحو 4.84%. وكانت الشركات التي تركز على السوق المحلية، بما فيها شركات التجزئة والضيافة والبنوك، شديدة الحساسية لهذه التطورات.
وكان قرار التصنيف الائتماني الصادر عن Moody's في 23 أكتوبر تطوراً مهماً. فقد أبقت الوكالة التصنيف السيادي لفرنسا عند Aa3 مع نظرة مستقبلية سلبية. وخفف ذلك مؤقتاً المخاوف من خفض فوري للتصنيف، لكنه لم يحل المشكلات الهيكلية.
غداً، 29 أكتوبر، سيعقد البنك المركزي الأوروبي اجتماعه المقبل للسياسة النقدية، مع ثلاثة ردود فعل محتملة تختلف جوهرياً.
- يبقي البنك المركزي الأوروبي أسعار الفائدة دون تغيير ويؤكد مجدداً موقفه المتشدد تجاه التضخم. وقد تحظى عوائد السندات الأوروبية قصيرة الأجل بالدعم، بينما قد يشهد EUR/USD وEUR/JPY تعافياً مؤقتاً.
- يبقي البنك المركزي الأوروبي أسعار الفائدة دون تغيير ويشدد على مخاطر الاستقرار المالي. وقد تبدأ الأسواق في تقليص توقعاتها بشأن التشديد النقدي مستقبلاً. وسيكون ذلك سلبياً محتملاً لليورو، لكنه إيجابي للسندات الحكومية.
- يناقش البنك المركزي الأوروبي صراحةً أدوات مواجهة تجزئة السوق. وقد تؤدي هذه التصريحات إلى تضييق فارق العائد OAT/Bund وخفض علاوة المخاطر الأوروبية.
إذن، ما النتيجة؟
بالنسبة إلى اليورو، لا تكمن الأهمية في الاحتجاجات السياسية نفسها، بل في تأثيرها على احتمالات إقرار الميزانية، وتكلفة التمويل الحكومي، واستقرار القطاع المصرفي.
إذا أدت الخلافات البرلمانية في فرنسا إلى تأخير القرارات المتعلقة بالميزانية، فقد يطالب المستثمرون بعلاوة مخاطر إضافية حتى دون خفض جديد للتصنيف السيادي.
قد يكون لعامل الديون الفرنسية تأثير أقوى على EUR/JPY مقارنةً بـ EUR/USD إذا أدت المخاطر الأوروبية في الوقت نفسه إلى تقليص صفقات الكاري تريد وزيادة الطلب على أصول الملاذ الآمن.
وفي الوقت نفسه، يتعين على المتداولين مراعاة قرار بنك اليابان والتغيرات المحتملة في التوقعات المتعلقة بالسياسة النقدية اليابانية.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح للجميع!


