


















Дохідності вбивають Nasdaq
Чому ринок знову торгує проти ФРС
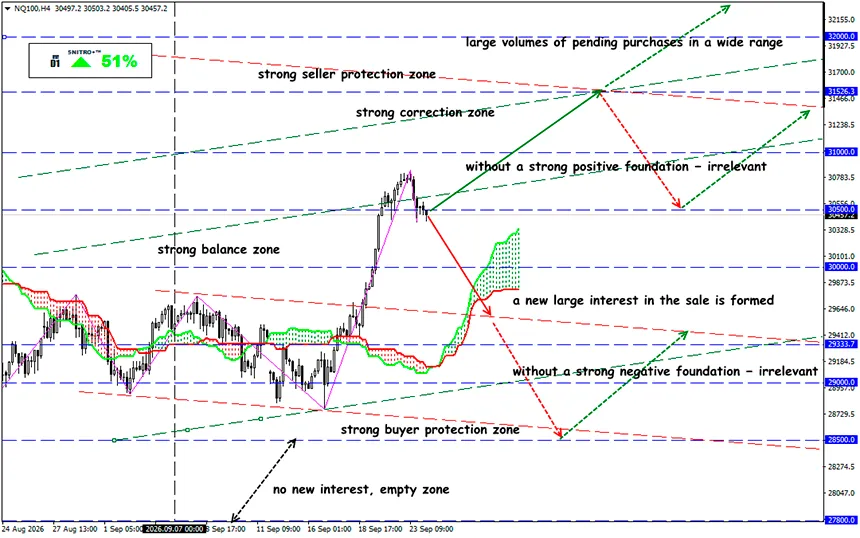
NQ100
Ключова зона: 30,500 - 31,000
Купівля: 31,200 (на відкаті після повторного тестування 31,000); ціль 32,500; StopLoss 30,700
Продаж: 30,000 (на сильному негативному фундаментальному тлі); ціль 28,500; StopLoss 30,500
Дохідність 10-річних казначейських облігацій перевищила 5.1%, імовірність ще одного підвищення ставки наблизилася до 76%, а дорога нафта повертає на ринок сценарій «високі ставки надовго». Головна загроза для технологічних акцій тепер міститься не в корпоративній звітності, а на борговому ринку.
Дохідність 10-річних казначейських облігацій зросла до 5.14%, а 30-річних наблизилася до 5.44% — найвищого рівня більш ніж за два десятиліття. Ринок закладає 76%-ву ймовірність ще одного підвищення ставки ФРС, тоді як Brent знову піднялася вище $100. Дорога енергія та сильна економіка США створюють небезпечне поєднання для Nasdaq та інших дорогих активів.
Нагадування:
24 вересня американський ринок знову опинився під тиском з боку облігацій. Ф’ючерси на Nasdaq-100 втратили близько 1% під час ранкової сесії, контракти на S&P 500 знизилися приблизно на 0.6%, а ф’ючерси на Dow Jones — приблизно на 0.4%. І головне джерело тиску знаходиться не на ринку акцій.
Це фундаментальна зміна середовища для фондового ринку.
Коли безризикова дохідність перевищує 5%, інвесторам стає значно складніше виправдовувати екстремальні мультиплікатори компаній зростання. Особливо вразливими є акції компаній, очікувані прибутки яких знаходяться далеко в майбутньому. Саме тому Nasdaq сильніше реагує на рухи Treasuries, ніж Dow.
Останній стрибок дохідностей був спричинений не лише цінами на нафту.
Попередній S&P Global US Composite PMI зріс у вересні з 56.0 до 58.4 — найвищого рівня з липня 2021 року. Економічна активність прискорюється четвертий місяць поспіль. Водночас зростання зайнятості в компаніях досягло найвищого рівня більш ніж за чотири роки.
Але для фінансових ринків є неприємна деталь.
Витрати компаній зростають найшвидшими темпами майже за чотири роки. S&P Global прямо пов’язує частину цього прискорення з вищими цінами на енергоносії та обмеженнями виробничих потужностей.
Це створює майже ідеальне поєднання для «яструбів» ФРС:
сильний попит + стійкий ринок праці + дорога енергія + прискорення витрат.
Для облігацій і дорогих технологічних акцій це проблема.
16 вересня ФРС уперше з 2023 року підвищила ставку на 25 базисних пунктів — тепер ринок готується до продовження циклу.
Вищі ціни на нафту впливають на ринок одразу через кілька каналів:
- збільшують витрати на паливо та транспортування;
- підвищують виробничі витрати;
- погіршують інфляційні очікування;
- зменшують простір ФРС для пом’якшення політики;
- підтримують дохідності Treasuries;
- підвищують ставку дисконтування для акцій.
Для Nasdaq це створює особливо неприємний ланцюжок:
нафта ↑ → інфляційні очікування ↑ → очікування щодо ставки ФРС ↑ → дохідності Treasuries ↑ → мультиплікатори акцій зростання ↓.
Іншими словами, ринок змушений конкурувати з активом, який пропонує понад 5% номінальної дохідності за мінімального кредитного ризику. Чим вища дохідність Treasuries, тим вища необхідна премія за ризик для володіння акціями.
Отже, щоб зберігати попередні оцінки, компаніям необхідно демонструвати ще швидше зростання прибутків.
І що в результаті?
У поточних умовах торгувати Nasdaq без моніторингу ринку Treasuries стає небезпечно. Ми аналізуємо три індикатори:
US10Y: Стійке повернення дохідності нижче 5% стало б позитивним сигналом для технологічного сектору. Закріплення вище 5.15–5.20%, навпаки, підтвердило б збереження тиску на мультиплікатори.
Brent: Стабілізація нафти нижче $100 зменшила б інфляційну премію. Закріплення Brent вище $105–110 може посилити очікування подальшого посилення політики ФРС.
Очікування щодо ставки: Поки ймовірність жовтневого підвищення ставки залишається на рівні близько 75% або вище, агресивна стратегія купівлі Nasdaq на падіннях несе підвищений ризик.
Якщо дохідність 10-річних Treasuries закріпиться вище 5%, американському ринку доведеться довести, що очікуване зростання прибутків здатне компенсувати нову вартість капіталу.
Якщо він цього не зможе, наступна фаза корекції відбудеться не через перегляд очікувань щодо ФРС, а через стиснення оцінок технологічних компаній.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


