


















Що варто купувати, коли інфляція стає проблемою?
Інвестування в умовах інфляції
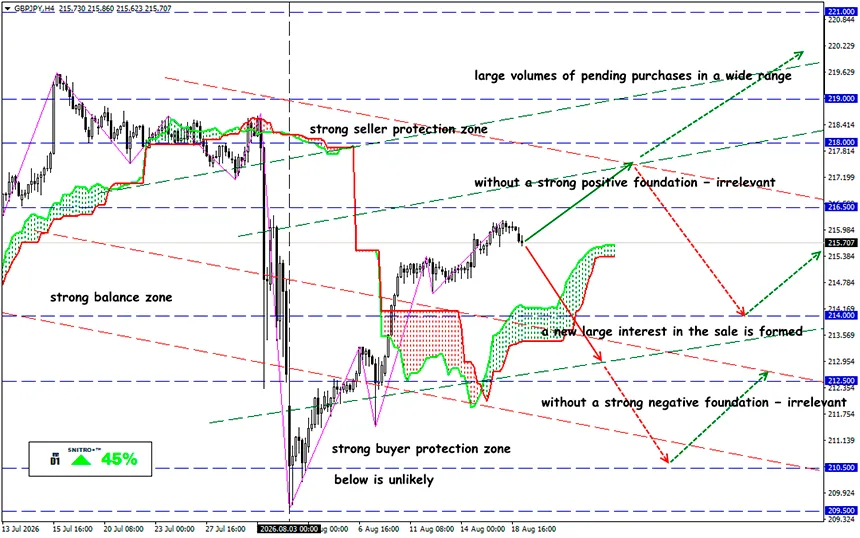
GBP/JPY
Ключова зона: 215.00 - 216.00
Купівля: 216.50 (на тлі сильних позитивних фундаментальних факторів); ціль 218.00-218.50; StopLoss 215.80
Продаж: 214.50 (після впевненого пробиття рівня 215.00); ціль 213.00; StopLoss 215.20
Інфляційний сценарій у 2026 році виявився значно жорсткішим, ніж очікувалося спочатку. МВФ підвищив прогноз глобальної інфляції до 4,7%, тоді як перебої з постачанням через Ормузьку протоку продовжують підтримувати високі ціни на енергоносії. Станом на 19 серпня Brent торгується в районі $91.56 за барель, а через протоку щодня проходить лише кілька суден.
Нагадаємо:
Головна проблема зараз полягає не просто у високій інфляції, а в ризику стагфляції. І йдеться не лише про зростання CPI. Енергетичний шок одночасно стримує економічне зростання та збільшує витрати бізнесу. У США липнева інфляція становила 3,4% у річному вимірі, тоді як базова інфляція склала 2,5%. Водночас енергетичні ризики залишаються високими: ще в червні ціни на енергоносії були на 15,7% вищими, ніж роком раніше.
Тому за нинішніх умов портфель варто формувати не виходячи з припущення, що «інфляція обов'язково прискориться», а з урахуванням здатності активів витримати обидва сценарії: тривале збереження високої інфляції та її повторне прискорення.
Короткострокові облігації
Дохідність 10-річних казначейських облігацій США зараз становить близько 4,7%, тоді як 3-місячних паперів — приблизно 3,9%. Якщо інфляція прискориться, довгострокові облігації сильніше реагуватимуть на зростання дохідності через падіння їхньої ціни.
Тому консервативну частину портфеля доцільніше розподілити між казначейськими векселями, фондами грошового ринку та короткостроковими державними облігаціями.
TIPS
Для захисту купівельної спроможності доларової частини портфеля TIPS є більш логічним вибором. Їхня основна сума коригується відповідно до інфляції, тому вони значно краще підходять для захисту від інфляційних ризиків, ніж звичайні облігації з фіксованою ставкою. Це особливо актуально, якщо фактична інфляція перевищить рівень, уже закладений ринком у ціни. Але TIPS — це не депозит: зростання реальних процентних ставок може знизити їхню ринкову вартість.
Золото
Найочевидніший компонент захисного портфеля. Золото виконує роль страхування, а не джерела поточного грошового потоку. Але золото вже не можна розглядати як актив, який варто купувати за будь-якою ціною. Технічні корекції краще використовувати для поступового формування позиції, а не вкладати всю заплановану суму після різкого зростання ціни.
Енергетика
За ціни Brent у районі $91.56 нафта залишається головним ринковим джерелом інфляційного тиску. Тому енергетичні компанії та широкі сировинні інструменти мають більш прямий зв'язок із поточним шоком, ніж більшість захисних акцій.
Однак активи, пов'язані з нафтою, варто купувати обережно після різкого ралі: нормалізація судноплавства через Ормузьку протоку може швидко прибрати геополітичну премію з цін.
Акції
Інфляція не робить акції захисним активом автоматично. Ключове питання полягає в тому, чи здатна компанія перекладати зростання витрат на своїх клієнтів.
Серед пріоритетів:
- компанії з високою валовою та операційною маржею;
- низький рівень боргу;
- стабільний грошовий потік;
- товари першої необхідності;
- сильний бренд або практично незамінний продукт;
- здатність підвищувати ціни без суттєвого скорочення обсягів продажів.
Обережність потрібна щодо компаній, оцінка яких базується на прибутках, очікуваних через 5–10 років, особливо якщо вони дуже чутливі до дохідності облігацій. Зростання дохідності 10-річних казначейських облігацій США вже чинить тиск на дорогі технологічні акції.
Що це означає?
Оптимальна стратегія полягає не в пошуку одного «ідеального» активу для захисту від інфляції. Ситуація у 2026 році поки що не дає підстав перетворювати весь портфель на ставку на гіперінфляцію. МВФ очікує глобальну інфляцію на рівні 4,7%, але водночас прогнозує зростання світової економіки на 3%.
Тому найбільш раціональний підхід — тримати частину капіталу в TIPS, зберігати помірну частку золота та інвестувати у якісні компанії з доведеною здатністю підвищувати ціни. Якщо проблеми навколо Ормузької протоки збережуться, реальні активи матимуть перевагу; якщо ситуація нормалізується, капітал може знову перетікати в облігації та акції компаній зростання.
Тож діємо розумно та уникаємо зайвих ризиків.
Прибутків усім!


