


















Війна: де гроші і як заробити

Конфлікт на Близькому Сході змінює баланс сил на біржі
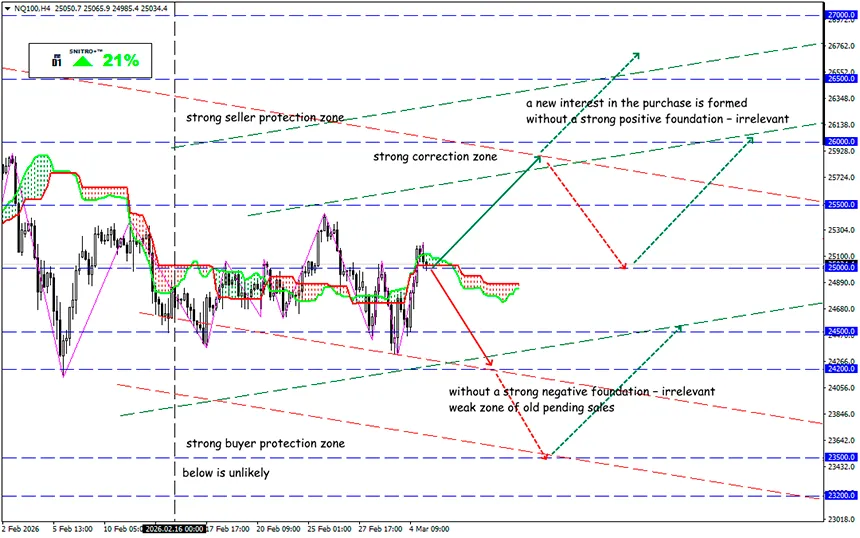
NQ100
Ключова зона 24,500 - 25,000
Buy: 25,500 (на сильному позитивному фундаменті) ; ціль 27,000-27,500; StopLoss 25,000
Sell: 24,300 (на впевненому пробитті рівня 24,500); ціль 23,200; StopLoss 25,200
Паніка вже призвела до втрати $1 трлн на американському фондовому ринку, а блокада Ормузької протоки штовхає нафту до позначки $100. Ескалація навколо Ірану загрожує ринкам і політиці ФРС.
Процес залучення до конфлікту додаткових гравців прискорюється, атаки на нафтову інфраструктуру посилюються. Зниження ставки ФРС опинилося під загрозою через відновлення інфляційного тиску.
Ще у вівторок фондовий ринок США відкрився різким падінням: індекс Dow Jones Industrial Average знижувався на 1%, а S&P 500 і Nasdaq Composite впали більш ніж на 1,1% на тлі проблем із постачанням нафти. Сьогодні покупці компенсували частину втрат.
- Конфлікт активізував тему ядерної загрози, але ринок її не враховує, оскільки у випадку реального застосування ядерної зброї будь-який біржовий прибуток втратить сенс, а зараз важливо не пропустити потенційно вигідну точку входу.
- Ринки балансують між панічним розпродажем ризикових активів і різким зростанням секторів, що виграють від кризи.
- Масове скасування рейсів і закриття ключових хабів, таких як Дубай, паралізували глобальне авіасполучення.
- Європейський туристичний гігант TUI втратив близько 10% вартості, акції авіаконцернів Lufthansa та власника British Airways — IAG — просіли більш ніж на 5%. У США акції Delta Air Lines, United Airlines та American Airlines знизилися на 2–4%, попри їх відносно невелику пряму присутність на ринках Близького Сходу.
- Під тиском опинилися й азійські перевізники: котирування Singapore Airlines, Cathay Pacific, Qantas та Japan Airlines впали більш ніж на 4%.
- Нафтогазовий та оборонний сектори демонструють аномальне зростання.
- Найгірша ситуація в ЄС, оскільки його «незалежність» у питаннях енергоносіїв зараз фактично означає їх відсутність.
- Після того як Катар превентивно зупинив виробництво LNG через загрозу ударів, європейські ціни на газ зросли на 25% за один день. На цьому тлі загальноєвропейський індекс Stoxx 600 і німецький DAX відкрилися зниженням.
Різкий стрибок цін на нафту підняв акції енергетичних гігантів: європейські компанії Shell і BP додали близько 5%, а американські ExxonMobil і Chevron стали фаворитами торгів на очікуваннях надприбутків. Навіть Saudi Aramco збільшила капіталізацію на 3%, попри ризики ударів по місцевій інфраструктурі, включаючи термінал Рас-Танура.
Паралельно стрімко зросли котирування оборонних корпорацій, оскільки інвестори почали закладати в ціни очікування нових масштабних замовлень. Акції американського гіганта Raytheon Technologies (RTX) зросли на 5,81%, Lockheed Martin додала 2,81%, а британська BAE Systems змогла піднятися на 3,40% попри загальне падіння індексів.
Висока концентрація нафтових і оборонних компаній зробила деякі національні індекси більш стійкими порівняно з іншими. Британський FTSE 100 знизився лише на 1%, показавши значно кращу динаміку, ніж загальноєвропейські індикатори. Справжній парадокс продемонстрував ізраїльський ринок: індекс Tel Aviv 35 оновив історичний максимум, підскочивши на 5%, а шекель зміцнився на 1,5%.
Тема глобальних тарифів Трампа відійшла з центру уваги. Тимчасові імпортні мита до 15%, запроваджені Трампом після рішення Верховного суду, діятимуть 150 днів без схвалення Конгресу. Що буде далі — поки ніхто не думає.
Геополітична турбулентність також підсилює інтерес до активів поза традиційною фінансовою системою, які сприймаються як «позаполітичні» та стійкі до глобальних потрясінь. Наприклад, криптовалюти в межах будь-якого біржового середовища.
І що в результаті?
Загальний тренд перерозподілу капіталу залишається очевидним. Гроші перетікають із ризикових секторів споживчого попиту та акцій технологічних компаній у галузі, що забезпечують енергетичну й оборонну стабільність.
Такий сценарій підтримає енергетичний сектор, тоді як авіакомпанії, промислові підприємства та компанії, орієнтовані на споживачів, зіткнуться зі зростанням витрат. Тиск на S&P 500 і Nasdaq може посилитися, оскільки зростання дохідності облігацій і відновлення інфляційних очікувань призведуть до чергової переоцінки акцій великих компаній.
Вирішальним фактором є тривалість перебоїв у постачанні. Якщо маршрут через Ормузьку протоку не буде відновлено протягом 2–3 тижнів, ціни на нафту можуть стабілізуватися вище $100, що значно послабить прогнози корпоративних прибутків у США та Європі.
Тому діємо розумно й даремно не ризикуємо.
Всім – профітів!


