


















Війна, нафта та надприбутки
Куди інвестувати під час кризи
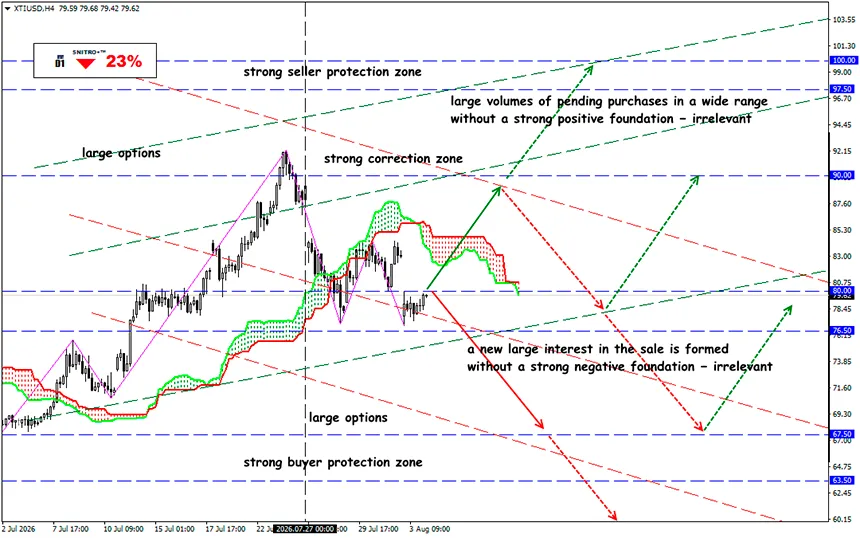
XTI/USD
Ключова зона: 76.50 - 81.50
Купівля: 83.50 (при впевненому прориві вище 83.00); ціль 87.50; StopLoss 82.80
Продаж: 76.00 (за сильного негативного фундаментального фону); ціль 73.50-71.50; StopLoss 76.70
Порушення судноплавства через Ормузьку протоку, скорочення експорту нафтопродуктів із Росії та обмежені резервні потужності нафтопереробних заводів різко збільшили маржу переробки. У результаті ціни на нафтопродукти зросли значно швидше, ніж ціни на сиру нафту, а ключовий показник прибутковості галузі — crack spread, або різниця між ціною пального та вартістю закупівлі сирої нафти, — істотно розширився.
Нагадаємо.
У другому кварталі 2026 року нафтопереробна галузь стала одним із найприбутковіших секторів світової енергетики. Аналітики зазначають, що багато компаній продемонстрували найкращі фінансові результати за останні роки завдяки рекордній маржі переробки та високому попиту на нафтопродукти.
Військовий конфлікт за участю Ірану переважно приніс вигоду нафтопереробним компаніям, розташованим за межами Близького Сходу. Перебої з постачанням через Ормузьку протоку одночасно підштовхнули вгору ціни на сиру нафту та створили ще більший дефіцит дизельного пального, авіаційного пального й бензину.
Найбільше виграли американські нафтопереробники, оскільки вони мають доступ до поставок нафти зі США, Канади та Венесуели й не залежать безпосередньо від перевезень через Ормузьку протоку.
Станом на початок серпня 2026 року ціни на дизельне та авіаційне пальне у США були приблизно на 41% вищими, ніж до запровадження обмежень судноплавства в протоці. На піку ескалації ціна Brent піднімалася до 126 доларів за барель. Водночас експорт нафтопродуктів із Росії та Китаю скоротився, що дозволило ефективно працюючим НПЗ фактично диктувати ціни на світовому ринку.
- До компаній, які наразі отримують найбільші прибутки, належать Valero Energy (NYSE: VLO), Marathon Petroleum (NYSE: MPC), Phillips 66 (NYSE: PSX), ExxonMobil (NYSE: XOM), Chevron (NYSE: CVX), HF Sinclair (NYSE: DINO) та PBF Energy (NYSE: PBF).
- З погляду поєднання стійкості бізнесу та потенціалу зростання найбільш привабливими виглядають Valero Energy, Marathon Petroleum і Phillips 66. Ці компанії володіють найбільшими мережами НПЗ, мають сильні баланси та здатні підтримувати високу прибутковість навіть у разі поступового зниження цін на нафту.
- Інвесторам, готовим прийняти вищий ризик заради потенційно більшої дохідності, можуть бути особливо цікавими HF Sinclair і PBF Energy. Ці компанії виграють від розширення маржі переробки більше за інших, але водночас є більш уразливими, якщо ця маржа почне звужуватися.
Зрозуміло, що першочерговим завданням урядів є поповнення запасів пального, які були вичерпані під час конфлікту. За даними Управління енергетичної інформації США (EIA), світові запаси нафти скоротилися на 5,1 млн барелів на добу в другому кварталі та, як очікується, зменшаться ще на 2,2 млн барелів на добу в третьому кварталі. Відновлення запасів дизельного, авіаційного пального та бензину потребуватиме значного часу, що підтримуватиме стабільний попит на нафтопродукти.
Додатковим фактором ризику залишається політичний тиск. Президент Трамп уже публічно розкритикував великі нафтові компанії за рекордні прибутки та закликав їх знизити ціни на бензин, що потенційно підвищує ймовірність посилення державного контролю над галуззю.
То що це означає?
Водночас інвесторам не варто очікувати, що надприбутки триватимуть безкінечно. Тривале припинення вогню з Іраном, повне відновлення судноплавства через Ормузьку протоку та відновлення експорту можуть швидко звузити crack spread. Водночас стійко високі ціни на бензин можуть послабити попит і спровокувати політичні заходи — від обмежень експорту до запровадження податків на надприбутки. До додаткових ризиків належать аварії на НПЗ, планові ремонти, зростання вартості важкої нафти та уповільнення світової економіки.
Базовий сценарій на найближчі два-три квартали залишається сприятливим для нафтопереробного сектору. Навіть часткове відновлення судноплавства через Ормузьку протоку не усуне миттєво дефіцит нафтопродуктів. Світові резервні потужності нафтопереробки залишаються обмеженими, будівництво нових НПЗ займає роки, а пошкоджені чи законсервовані підприємства неможливо швидко повернути до роботи.
Тому діємо виважено та уникаємо зайвих ризиків.
Прибутків усім!


