


















Американські акції охолоджуються після ралі виробників чипів
Чого очікувати від фондового ринку в третьому кварталі
SP500
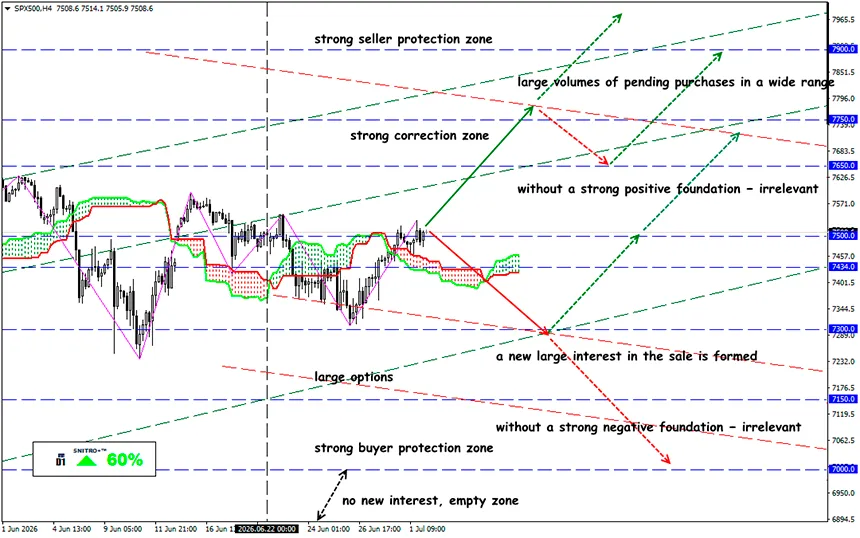
Ключова зона: 7,400 - 7,550
Купівля: 7,600 (у разі впевненого прориву вище 7,500); ціль 7,850; StopLoss 7,530
Продаж: 7,350 (на тлі сильного негативного фундаментального фону); ціль 7,150-7,100; StopLoss 7,420
Світові фондові ринки розпочали новий квартал обережно, особливо після того, як останні дані щодо ринку праці США розчарували спекулятивних інвесторів. Невизначеність навколо переговорів між США та Іраном продовжує погіршувати ринкові настрої. Тим часом азійські інвестори уважно стежать за можливими діями Банку Японії після того, як єна опустилася до найнижчого рівня за останні 40 років.
Ф'ючерси на американські фондові індекси знизилися. Падіння було обмеженим, однак відбулося в дуже показовий момент, оскільки інвестори увійшли в другу половину року, коли основні індекси перебували поблизу історичних максимумів.
Нагадаємо:
Протягом перших шести місяців 2026 року індекс Dow Jones зріс на 8,9%, продемонструвавши найкращий результат за перше півріччя з 2021 року. Індекс S&P 500 додав 9,6%, тоді як Nasdaq піднявся на 12,8%. Індекс компаній малої капіталізації Russell 2000 зріс майже на 22%, показавши найкращий результат за перше півріччя з 1991 року.
Головним драйвером ринку залишається стрімке ралі акцій виробників напівпровідників і компаній, пов'язаних зі штучним інтелектом. Саме виробники чипів перетворили технологічний сектор на лідера поточного «бичачого» ринку. Лише протягом другого кварталу Micron, Intel і Advanced Micro Devices збільшили свою сукупну ринкову капіталізацію приблизно на $2 трлн.
До речі, «Чудова сімка» (Magnificent Seven) втратила $2,3 трлн ринкової вартості, оскільки увага інвесторів переключилася на компанії-виробники напівпровідників. Довіра інвесторів дедалі більше концентрується навколо інфраструктури штучного інтелекту: хоча довгострокові перспективи залишаються позитивними, темпи агресивних покупок починають сповільнюватися.
Друга половина року починається зі значно меншого простору для помилок.
- Увага ринку знову зміщується до монетарної політики. Трейдери уважно стежать за будь-якими сигналами про можливе повторне підвищення процентних ставок Федеральною резервною системою, оскільки інфляція залишається серйозною проблемою. Наразі ф'ючерси оцінюють імовірність підвищення ставки ФРС наприкінці цього місяця у 33%. Імовірність підвищення ставки у вересні оцінюється в діапазоні від 67% до 88%.
- Долар слабшає, тоді як фондовий ринок продовжує зростати. У червні економіка США створила лише 57 000 нових робочих місць проти очікуваних 110 000. Слабке зростання зайнятості є аргументом проти чергового підвищення ставки. Проте Федеральна резервна система, найімовірніше, й надалі зосереджуватиметься насамперед на високій інфляції.
- Інвестори очікують сильних фінансових результатів технологічного сектору в середині липня. Високі показники допоможуть виправдати поточні високі оцінки компаній і залучити додатковий капітал. Водночас зростання прибутковості казначейських облігацій США — особливо 10-річних, прибутковість яких піднялася до 4,46%, — разом із ризиком подальшого посилення монетарної політики може чинити додатковий тиск на ринок криптовалют.
Що це означає?
Початкове зниження фондових ф'ючерсів не нівелює вражаючих результатів ринку за перше півріччя, однак демонструє, наскільки чутливими стали настрої інвесторів. Значна частина оптимізму вже закладена в ринкові ціни.
Якщо корпоративні прибутки, інвестиції у сферу штучного інтелекту та макроекономічні показники залишаться стійкими, ралі може поширитися далеко за межі сектору виробників напівпровідників. Однак якщо інфляція залишатиметься високою або очікування подальшого підвищення процентних ставок продовжать зростати, той самий імпульс, який раніше підштовхував акції вгору, може зробити ринок дедалі більш вразливим до глибшої корекції.
Індекс S&P 500 стабілізується поблизу ключового рівня підтримки, тоді як макроекономічні очікування продовжують стримувати відновлення. Слабкі економічні дані зі США знизили очікування щодо чергового підвищення ставки найближчим часом. Інституційний попит залишається нестійким, а технічна картина все ще перебуває під тиском.
Поки покупці не повернуть контроль над зоною 7,550–7,650, поточне відновлення, найімовірніше, й надалі розглядатиметься лише як корекція. Повернення нижче рівня 7,100 суттєво підвищить імовірність нової хвилі зниження.
Тож діємо розумно та уникаємо зайвих ризиків.
Профітів вам!


