


















Традиція: ризик втрати прибутку через продаж у травні
Чому у травні може виникнути необхідність продавати
SP500
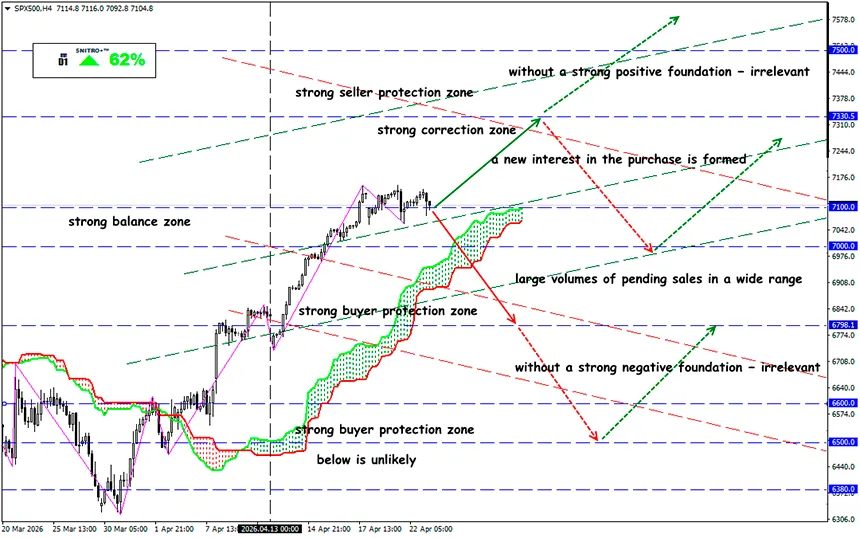
Ключова зона: 7,000 - 7,200
Buy: 7,150 (на тлі сильного позитивного фундаменту); target 7,300-7,350; StopLoss 7,080
Sell: 6,950 (при впевненому пробої 7,000); target 6,750-6,700; StopLoss 7,020
Індекс S&P 500 закрився на рекордному рівні 7041 17 квітня 2026 року — всього через кілька тижнів після падіння приблизно на 10%, викликаного побоюваннями щодо війни з Іраном. Це зростання відбувається на тлі відомого сезонного попередження: «Sell in May and go away».
Нагадаємо:
Середня дохідність S&P 500 з листопада по квітень становить +7.2%, тоді як з травня по жовтень — не перевищує 2.3%. Ця закономірність реальна, але досить «крихка».
Чотири з п’яти найбільших денних стрибків S&P 500 цього року відбулися під час воєнного періоду, тоді як капіталізація «великої сімки» зросла на $2.5 трлн всього за вісім днів.
Зазвичай прибутковість з травня по жовтень є помірно позитивною, але цього року є три ключові ризики:
- нафтовий шок, який ще не завершився;
- переоціненість акцій та маржинальний борг поблизу історичних максимумів;
- «трилер» навколо зміни керівництва ФРС.
Ринки мають історію «тестування» нових голів ФРС. Наприклад, за Пауелла S&P 500 впав майже на 20% наприкінці 2018 року після жорстких коментарів, тоді як Алан Грінспен зіткнувся з крахом 1987 року невдовзі після вступу на посаду.
Очікується, що ФРС під керівництвом Уорша буде більш жорсткою щодо інфляції, але менш гнучкою щодо слабкості ринку праці.
Поточне ралі було ініційоване не оптимістами, а хедж-фондами, які закривали короткі позиції; далі рух підхопили трендові стратегії, після чого підключилися роздрібні інвестори.
Це означає, що ми маємо справу не лише з панічними продажами, а й із необхідністю зниження ризиків перед літнім періодом низької активності на ринку.
Поточний конфлікт на Близькому Сході вписується в цей сценарій. Хоча після нещодавнього перемир’я ціни відійшли від максимумів, стабільна ціна на нафту вище $100 безпосередньо веде до зростання інфляції, що позбавляє ФРС можливості знижувати ставки. За «ведмежим» сценарієм Goldman Sachs, у таких умовах S&P 500 може впасти до 5400 пунктів — приблизно на 23% нижче поточних рівнів.
Навіть якщо цей сценарій не реалізується повністю, інфляційний імпульс через зростання цін на енергоносії звужує потенціал зростання у другій половині року.
Квітневе ралі повернуло S&P 500 до історичних максимумів, але не вирішило питання оцінки якості цього руху. Поточний forward P/E становить 20.9x — вище за середні значення за 5 років (19.9x) та 10 років (18.9x). Ринок закладає подальше зростання прибутків.
Але є проблема. Зараз топ-10 компаній формують 39% капіталізації S&P 500 і 31% його прибутку. Коли кілька мегакомпаній визначають і ціну, і прибуток, навіть один слабкий звіт від NVIDIA чи Microsoft може вплинути на весь індекс.
І що в результаті?
Емоції та поведінка натовпу зараз впливають на ціни швидше й сильніше, ніж фундаментальні фактори. На Волл-стріт активно використовуються так звані TACO-угоди (Trump Always Chickens Out) — ринок вважає, що Трамп завжди відступить, якщо акції почнуть сильно падати, і таким чином сам ринок стає обмеженням для Білого дому.
Експерти JPMorgan підвищили цільовий рівень S&P 500 на кінець 2026 року з 7200 до 7600 пунктів, що передбачає приблизно 7% потенціалу зростання від поточних рівнів.
Головний ризик полягає в тому, що ціни все більше відриваються від реальності. Танкерний трафік через Ормузьку протоку залишається обмеженим, глобальні запаси нафти скорочуються, а геополітика залишається невизначеною. Проте ринок торгує настроями, а не даними.
У середньостроковій перспективі варто розглядати довгі позиції у ф’ючерсах на золото, а також обережні спекуляції у нафтових ф’ючерсах, оскільки ці активи можуть виграти від збереження геополітичної напруженості та попиту на захист від інфляції.
Тож діємо розумно та уникаємо зайвих ризиків.
Профіту всім!


