


















Єна падає, але поки що не тоне
Японська валюта майже втричі недооцінена щодо долара
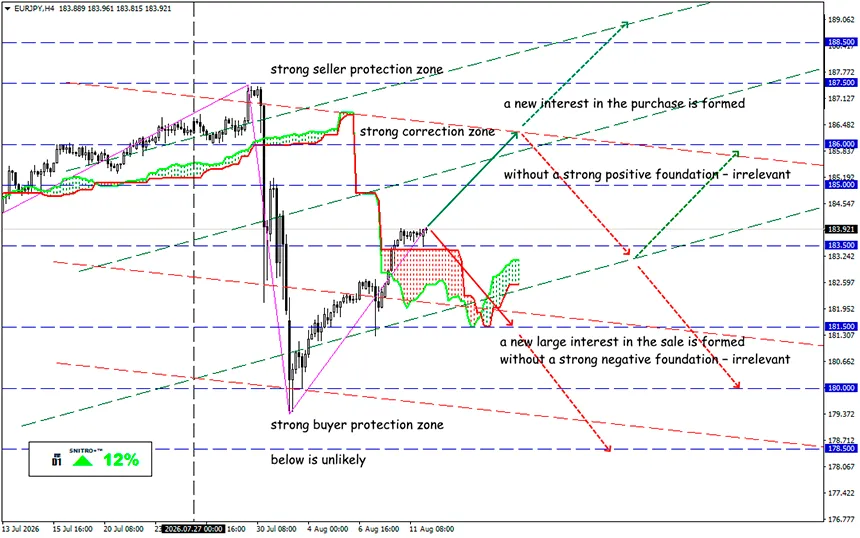
EUR/JPY
Ключова зона: 183.00 - 184.50
Купівля: 185.00 (на тлі сильних позитивних фундаментальних факторів); ціль 187.50; StopLoss 184.30
Продаж: 182.50 (після ретесту рівня 183.50); ціль 181.00-180.50; StopLoss 183.20
У реальному вираженні єна справді виглядає надзвичайно дешевою, але це не означає, що ринок зобов'язаний негайно повернути її до певної теоретичної «справедливої вартості». Оцінка валюти вказує на напрям довгострокової асиметрії, тоді як момент розвороту визначається різницею процентних ставок, вартістю carry trade, потоками капіталу, енергетичним балансом і реакцією Банку Японії.
Ознак катастрофи поки немає, проте деякі нестандартні індикатори свідчать про те, що для наближення купівельної спроможності до рівнів інших країн із високими доходами єна мала б суттєво зміцнитися.
Нагадаємо:
Єна опинилася в центрі уваги після найбільшої за 15 років скоординованої валютної інтервенції США та Японії. Влада вийшла на ринок після того, як японська валюта впала до найнижчого рівня щодо долара за 40 років. Відтоді єна вже втратила приблизно половину зростання, досягнутого після інтервенції.
Аналітики Bank of New York розрахували справедливу вартість USD/JPY, використовуючи ціну популярної японської страви — кацу-карі. Їхні розрахунки свідчать, що розрив між ринковим валютним курсом і купівельною спроможністю валюти значно більший, ніж показує відомий індекс Біг Мака від The Economist. Ціна рису зі свинячою відбивною та соусом карі, схоже, ще наочніше демонструє, наскільки сильно падіння єни відчувається всередині Японії.
Так, ринковий курс становить приблизно ¥159 за долар, тоді як розрахунки на основі індексу Katsu Curry передбачають курс лише ¥62.18 за долар.
- Слабка єна підвищує вартість пального, продуктів харчування, сировини, обладнання та імпортних споживчих товарів. Банк Японії зазначає, що перенесення змін валютного курсу на кінцеві ціни стало сильнішим, ніж у попередні періоди, оскільки компанії тепер охочіше одночасно підвищують ціни та заробітні плати.
- Якщо навіть порція кацу-карі або миска рамену стає надто дорогою для японських споживачів, тиск на владу з вимогою змінити економічну політику, ймовірно, посилюватиметься.
- Широкий реальний ефективний валютний курс єни, розрахований BIS з урахуванням торговельних ваг і відносної інфляції, у червні 2026 року знизився до 65.30, де рівень 2020 року прийнято за 100. Це на 34.7% нижче базового рівня та приблизно на 11.8% нижче показника червня 2025 року.
- У моделях, заснованих на цінах і купівельній спроможності, єна є надзвичайно дешевою. Однак у моделях платіжного балансу її очевидна фундаментальна недооціненість остаточно не підтверджена.
Це пояснює, чому валюту не можна купувати лише тому, що її REER перебуває на історично низьких рівнях. Щоб фактор недооціненості реалізувався, потрібен каталізатор: швидше підвищення ставок Банком Японії, скорочення закордонних carry trade, репатріація капіталу або стійке зниження цін на енергоносії. Зовнішня ринкова позиція Японії загалом усе ще відповідає її фундаментальним умовам.
У своєму липневому прогнозі Банк Японії очікує, що медіанний показник інфляції без урахування свіжих продуктів харчування у 2026 фінансовому році становитиме 2.5%. Такий самий показник очікується для індексу без урахування свіжих продуктів харчування та енергоносіїв. Центральний банк вважає, що інфляційні ризики зміщені в бік зростання, і прямо заявляє про намір продовжувати підвищення ставок у разі реалізації базового сценарію.
Банк Японії зазначає, що високі ціни на нафту знижують прибутки компаній і реальні доходи, тоді як слабша єна підвищує ціни на імпорт і особливо сильно б'є по малому та середньому бізнесу. Водночас глобальні японські компанії отримують вигоду від перерахунку закордонних прибутків у національну валюту.
Що це означає?
Іншими словами, євро може частково компенсувати зміцнення єни. Наприклад, якщо USD/JPY знижується, а EUR/USD одночасно зростає, падіння EUR/JPY може виявитися значно меншим, ніж очікувалося.
Поки ціна залишається нижче 184.57, відновлення після спричиненого інтервенцією падіння більше схоже на корекцію, ніж на повноцінне відновлення висхідного тренду. Однак стійке закріплення вище 188 змінить цю оцінку.
Тож діємо розумно та уникаємо зайвих ризиків.
Усім профіту!


