


















Підсумки 2025 року: ринок заробляє на доларі

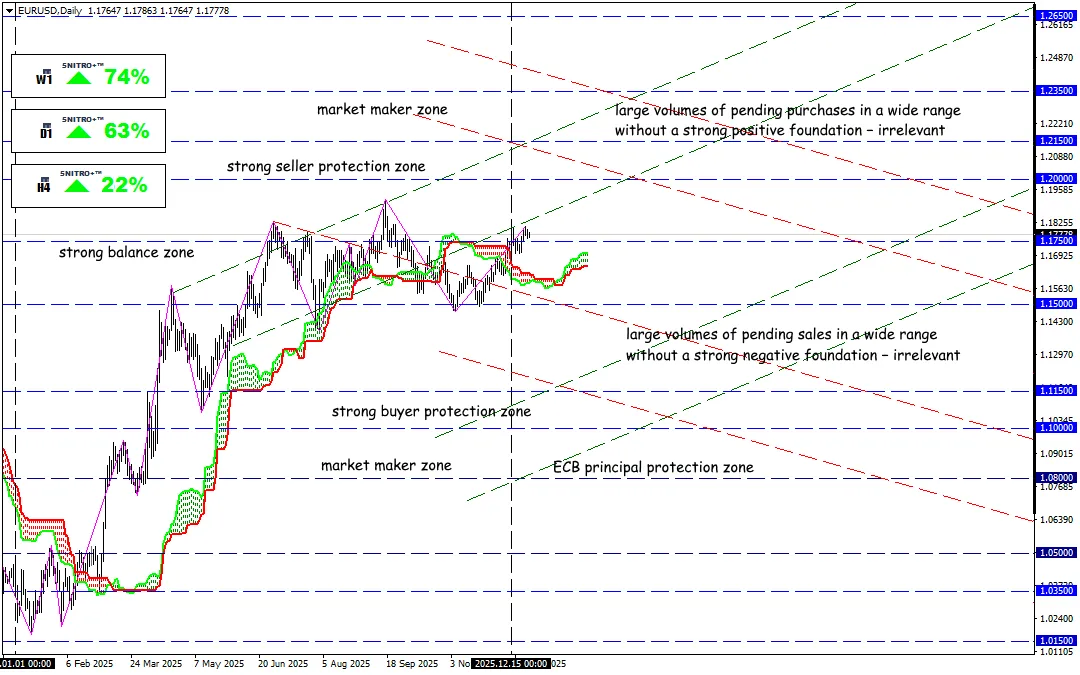
Долар як головний драйвер бичачого тренду
У році, що минає, долар США показав найгіршу динаміку за останні вісім років — падіння приблизно на 9% відносно кошика основних валют. Це стало наслідком системного перегляду ринком майбутньої політики ФРС, а також зростання фіскальних ризиків і політичної невизначеності. Найприбутковішою торговою ідеєю минулого року став тренд зміцнення валют G10 проти долара.
Навіть на тлі сильних даних (наприклад, зростання ВВП США у третьому кварталі) наприкінці року ринок зосереджувався не на поточному стані американської економіки, а на очікуваннях пом’якшення монетарної політики у 2026 році.
Тарифна політика Трампа зруйнувала традиційні аргументи ринку, і валютам довелося формувати власні фактори підтримки.
Євро
Європейська валюта стала бенефіціаром слабкого долара США: пара EUR/USD зросла приблизно на 13–14%.
ЄЦБ призупинив цикл зниження ставок, однак парадоксально євро зміцнювався навіть у періоди пом’якшення монетарної політики. Основними ризиками для ЄС залишаються торговельні бар’єри та геополітика, зокрема необхідність структурної перебудови економіки у зв’язку з війною в Україні.
Британський фунт
GBP показав динаміку кращу за очікування завдяки обережній політиці Банку Англії, але зріс лише приблизно на 8%.
У грудні BOE все ж знизив ставку до 3,75%, водночас заявивши про неготовність до подальшого зниження через інфляційні ризики.
Єна
Попри розворот політики Банку Японії, курс USD/JPY залишається високим через диференціал процентних ставок. Для ринку важливий не сам факт підвищення ставок BOJ, а швидкість нормалізації та кінцева «нейтральна» ставка. Якщо BOJ рухатиметься повільно, а США збережуть відносно високі дохідності, USD/JPY може залишатися на високих рівнях.
Австралійський долар
Австралійська валюта зробила ставку на конфлікт США–Китай, використовуючи слабкий долар як попутний вітер: AUD/USD за рік зріс приблизно на 8,5%. РБА продовжує утримувати ставку близько 3,85%. Ключовими факторами залишаються очікування щодо попиту з боку Китаю та загальний апетит до ризику на сировинних ринках.
Канадський долар
CAD продовжує перебувати під тиском: USD/CAD знизився приблизно на 4,8%. Хоча нафтові ціни у 2025 році дивовижно спокійно реагували на геополітику, це зменшило стійкість «нафтової підтримки» канадської валюти. Торгова політика США та невизначеність щодо умов USMCA у 2026 році залишаються ключовим ризиком для інвестицій.
Упродовж року ринок надто чутливо реагував на дискусії, конфлікти, переговори та домовленості щодо тарифів і перегляду торговельних угод. Це підживлювало спекуляції та погіршувало довгострокові очікування щодо США. Наразі більшість конфліктів стабілізувалися, за винятком одного — США–Китай.
Усі геополітичні фактори залишаються актуальними. Конфлікти в Перській затоці та в Україні далекі від завершення, а Китай розпочав провокаційні військові маневри поблизу Тайваню — явний сигнал можливого нового збройного конфлікту за участю США. У такому разі долар зазнає серйозного тиску, а капітал знову перетікатиме в деривативи та сировинні активи.
Принаймні протягом першого кварталу ми продовжуємо торгувати, виходячи з фундаментального впливу долара США — тобто шукаємо не сильну валюту, а слабкий долар.
Якщо ФРС проявить нерішучість, а ринок і надалі чекатиме зниження ставок у США, долар залишатиметься слабким. Нові торговельні або військові конфлікти можуть спричинити різкі рухи, але без стійкого тренду. Середньостроковий напрямок долара визначатиметься виключно станом економіки США, тому уважно стежимо за американською статистикою, яка тепер має публікуватися за звичайним графіком.
Тому діємо розумно й даремно не ризикуємо.
Всім – профітів!


