


















Не вірте політикам: ринок ухвалює рішення сам

Як вербальні інтервенції загрожують стабільності
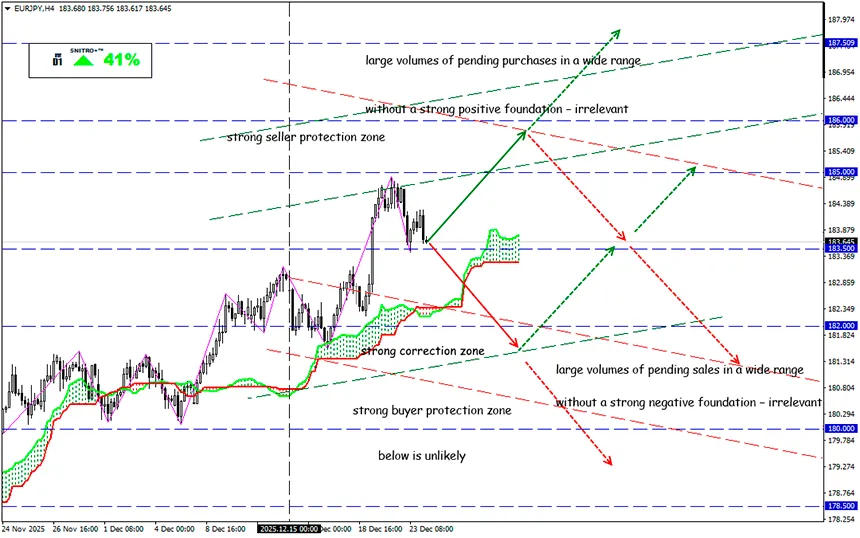
EUR/JPY
Ключова зона 183.50- 184.50
Buy: 185.00 (на сильному позитивному фундаменті) ; ціль 187.00-187.50; StopLoss 184.30
Sell: 183.00 (на відкаті після ретесту рівня 184.50) ; ціль 181.50; StopLoss 183.70
Фінансовий ринок — це тонка й нервова система. Інвестори, політики, аналітики та фінансові чиновники різного рівня відповідальності постійно дискутують, обіцяють і погрожують. Протягом останніх двох тижнів інформаційний простір був переповнений обговореннями монетарної політики провідних країн, зокрема ЄЦБ.
Звідки з’явилася ідея, що європейський регулятор завершив цикл зниження ставок?
На початку грудня член правління ЄЦБ Ізабель Шнабель у приватних коментарях допустила можливість підвищення ставок наступного року. Будь-який центральний банк повинен залишатися гнучким, але в її словах не було жодних сигналів чи прихованих натяків.
Втім, ринок миттєво почав спекулювати на темі жорсткішої політики.
ЄЦБ справді ближчий за інші центробанки до потенційного ужорсточення, тоді як ФРС і Банк Англії, ймовірно, продовжать пом’якшення у 2026 році. Однак жодних рішень найближчим часом не заплановано.
Нагадаємо: ключовим фактором для регулятора є інфляція. Якщо вона почне прискорюватися, жорсткіша політика стане можливою. Наразі інфляція перебуває поблизу цільового рівня ЄЦБ, а її подальша динаміка вкрай невизначена.
Ми вважаємо, що європейські ставки навряд чи зміняться раніше ніж за шість місяців. То навіщо паніка?
Другий приклад — японська єна, яка отримала вербальну підтримку на тлі заяв про готовність до валютних інтервенцій.
Міністр фінансів Японії Сацукі Катаяма заявила, що рівень держборгу залишається високим, і можливе скорочення випуску нових облігацій у бюджеті на 2026 фінансовий рік. Надмірні коливання курсу єни призвели до спрацювання стоп-лосів з обох боків ринку, хоча ефект від такої політики може бути лише середньостроковим і без фіскальних рішень або змін політики Банку Японії взагалі не реалізується.
Інформаційний тиск підвищує попит на захисні активи, що тимчасово підтримує єну. Але фундаментальної основи для стійкого руху немає.
Недовіру викликає й нова статистика зі США.
Наприклад, ситуація з ВВП США:
Показник за третій квартал зріс на 4,3% (за прогнозу нижче 3%), але дефлятор вказує, що зростання було зумовлене цінами, а не реальним виробництвом.
Як за умов зростання безробіття, зниження інфляції, слабкої ділової активності, негативної промислової динаміки та млявих роздрібних продажів економіка США демонструє таке зростання?
Цю «аномалію» можна пояснити лише некоректними даними та фінансуванням за рахунок імпортних мит Трампа.
Після публікації ВВП очікування зниження ставки ФРС у січні впали нижче 10%.
Але як можна довіряти прогнозам, якщо Трамп прямо заявив, що ніколи не призначить голову ФРС, який з ним не погоджується? Фундаментальні фактори можуть ігноруватися, але спекулянти використовуватимуть цю тему активно й довго.
Довгострокові перспективи долара залишаються невизначеними, а його ослаблення може посилитися залежно від результатів січневих макроданих.
Тому діємо розумно й даремно не ризикуємо.
Всім – профітів!


