


















Долар розвернув ринок
Чому ставка на падіння долара не працює
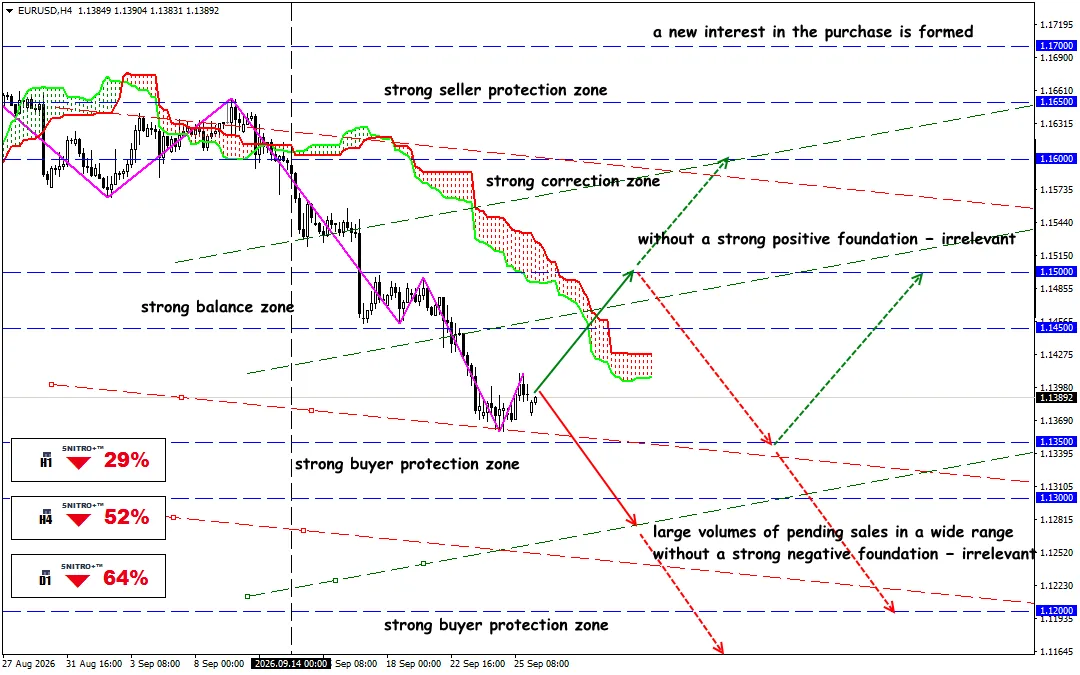
EUR/USD
Ключова зона: 1.1350 - 1.1400
Купівля: 1.1450 (на сильному позитивному фундаментальному тлі) ; ціль 1.1650; StopLoss 1.1380
Продаж: 1.1300 (на відкаті після повторного тестування 1.1350) ; ціль 1.1150-1.1100; StopLoss 1.1370
Яструбина ФРС, дохідності Treasuries вище 5% і геополітична премія змінюють баланс сил на фінансових ринках. Але перегрітий долар уже вимагає обережнішої тактики: наступний імпульс залежатиме від інфляції, нафти та очікувань щодо ставок.
Долар перейшов від оборони до наступу: ставки ФРС, дохідності Treasuries, нафта та геополітика створюють новий імпульс. Але DXY уже наблизився до 100.50, а позиціонування фондів стає бичачим — проста купівля долара на максимумах втрачає перевагу.
Нагадування:
До недавнього часу базовим сценарієм для долара залишалося поступове ослаблення. Тепер ринок змушений перебудовувати позиції після рішення Федеральної резервної системи від 16 вересня. Федеральна резервна система США підвищила цільовий діапазон ставки федеральних фондів на 25 б.п. — до 3.75–4.00%. Це стало першим підвищенням за три роки. Водночас регулятор прямо зазначив, що інфляція залишається підвищеною, а економічна активність, споживчий попит і продуктивність зберігають стійкість.
Медіанний прогноз ставки на кінець 2026 року становить 4.1% порівняно з 3.8% у червневій версії. Водночас медіанний прогноз інфляції PCE на 2026 рік було підвищено до 3.7%, а базової PCE — до 3.4%.
Іншими словами, ринок отримав саме ту комбінацію факторів, яка здатна підтримувати долар: вища ставка + вища інфляція + відсутність необхідності терміново рятувати економіку зниженням вартості грошей.
Ринок ставок швидко це відобразив. Для валютного ринку це фундаментальний зсув. Долару більше не потрібно демонструвати ідеальну економічну картину. Достатньо, щоб ставки у США залишалися вищими за очікування щодо ставок в інших розвинених економіках.
Ринок державного боргу США стає головним фактором. Дохідність 10-річних Treasuries 25 вересня зросла до 5.23%, найвищого рівня з 2007 року. Дохідність 30-річних облігацій досягла 5.49%, найвищого рівня з 2004 року.
Це вже не просто технічний рух на ринку облігацій. Зростання довгострокових ставок означає масштабну переоцінку вартості капіталу в усій глобальній фінансовій системі.
У поточного імпульсу долара є ще один нетиповий аргумент — енергія.
Brent у вересні неодноразово піднімалася вище $100 за барель. Коли нафта дорожчає через геополітичний ризик, ринок одночасно відчуває два ефекти:
- інфляційні очікування зростають;
- ймовірність збереження жорсткої політики ФРС підвищується.
У результаті нафта парадоксальним чином може підтримувати долар, навіть якщо сама по собі створює загрозу економічному зростанню.
Для трейдерів це приводить до простого висновку: стежити лише за DXY уже недостатньо.
Необхідно одночасно відстежувати Brent і 10-річні Treasuries. Стійке одночасне зростання обох показників створить найсильніше фундаментальне середовище для USD.
І що в результаті?
Долар зростає не тому, що його проблеми зникли. Помилка інвесторів і аналітиків полягала в тому, що структурні проблеми США — величезний державний борг, бюджетний дефіцит і політичні ризики — автоматично трактувалися як аргументи проти долара.
більше боргу → вищі дохідності → вища вартість фінансування → жорсткіші фінансові умови → сильніший долар у короткостроковій перспективі.
Тому поточний рух USD не можна автоматично трактувати як початок багаторічного бичачого циклу.
Але чим вище піднімається DXY, тим сильніше ринок залежатиме від нових макроекономічних даних. Тому основна торгова ідея полягає не в купівлі долара за будь-якою ціною, а у використанні корекцій для набору позицій за умови підтвердження високих ставок і дохідностей у США.
Якщо нафта, інфляційні очікування та дохідності Treasuries почнуть знижуватися одночасно, поточний імпульс долара стане вразливим набагато раніше, ніж це стане помітно у фундаментальних показниках державного боргу.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


