


















Криза на ринку пального стає глобальною
Нафти достатньо. Проблема — у переробці та логістиці
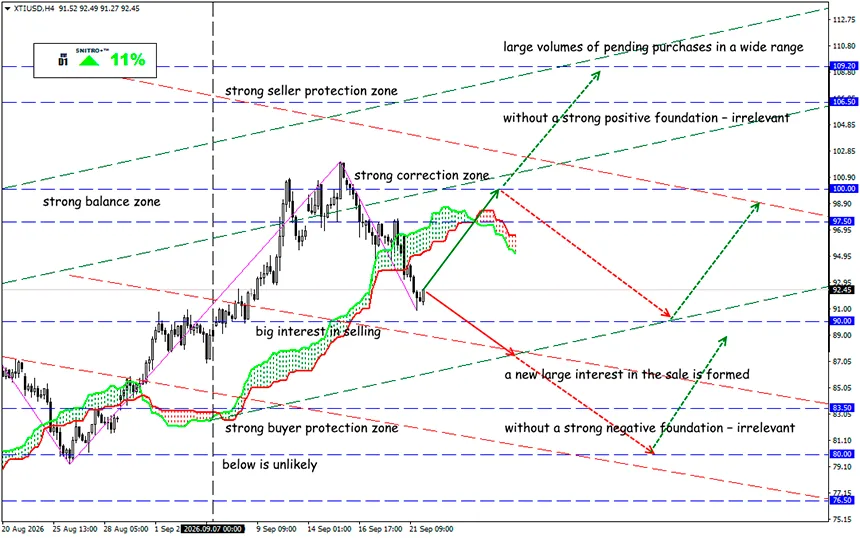
XTI/USD
Ключова зона: 90.00 - 93.50
Buy: 94.00 (при впевненому пробої вище 93.50); ціль 96.50; StopLoss 93.30
Sell: 88.50 (при сильному негативному фундаментальному фоні); ціль 86.50-85.50; StopLoss 89.20
Ринок дизельного пального входить у зону дефіциту, де головним обмеженням стає вже не наявність сирої нафти, а здатність швидко перетворити її на пальне та доставити споживачам. Історично низькі запаси, рекордна маржа нафтопереробних заводів, військові конфлікти та порушення логістики постачання перетворюють дизельне пальне на самостійний інфляційний фактор.
Найсильніший сигнал надходить від ринку США. EIA очікує, що запаси дистилятів у США впадуть нижче 100 млн барелів уже у вересні. Це вже не звичайне сезонне коливання, а структурна проблема пропозиції.
Дефіцит дизельного пального вже дійшов до автозаправних станцій. Тиск оптових цін швидко передається роздрібним цінам. 21 вересня середня ціна дизельного пального у США досягла рекордних $6.51 за галон порівняно з $6.23 тижнем раніше та $3.70 рік тому.
Ланцюжок виглядає так: дизель дорожчає → транспортні витрати зростають → перевізники підвищують паливні надбавки → вартість товарів зростає → корпоративна маржа скорочується → інфляційний тиск доходить до кінцевого споживача.
Саме тому дизель може стати стійкішим інфляційним фактором, ніж бензин. Ціну бензину видно безпосередньо на автозаправних станціях. Значна частина вартості дизельного пального прихована в ціні практично кожного товару, що перевозиться вантажівками.
Нагадування:
Порожні резервуари для зберігання — один із найбільш тривожних сигналів. Обсяг потужностей для зберігання пального, доступних для оренди в Північній Америці та Карибському регіоні на жовтень, зріс до 13 млн барелів — найвищого рівня за чотири роки порівняно з 11 млн у червні. Трейдери та нафтопереробники не продовжують оренду, тому що їм нічого зберігати. Контракти на резервуари для зберігання зазвичай укладаються на 6–12 місяців, а це означає, що учасники ринку не очікують швидкого відновлення комерційних запасів.
Ринок фактично платить за зберігання лише тоді, коли є продукт, який варто зберігати.
Ще сильніший сигнал надходить від нафтопереробки. Рекордний крек-спред показує, де саме знаходиться дефіцит.
14 вересня крек-спред ULSD у США — премія ф'ючерсів на дизельне пальне з наднизьким вмістом сірки до американської сирої нафти — досяг рекордних $118.62 за барель.
Крек-спред такого масштабу — не нова ринкова норма. Це ціна дефіциту.
EIA очікує, що середній крек-спред дизельного пального у США залишатиметься вище $2 за галон із серпня до листопада, після чого почне знижуватися до середини 2027 року. Але цей прогноз передбачає нормалізацію руху танкерів через Ормузьку протоку та відновлення експорту нафтопродуктів із Близького Сходу. Якщо обмеження збережуться після кінця 2026 року, глобальні крек-спреди можуть бути значно вищими за поточний базовий сценарій.
Ринок США є найочевиднішим індикатором, однак дефіцит пального також спостерігається в Європі та Азії. Аналізувати лише Brent і WTI стає недостатньо. Для оцінки стану ринку дизельного пального значно важливішими є кілька інших показників.
- Запаси дистилятів EIA — зона нижче 100 млн барелів стає ключовим індикатором.
- Крек-спред ULSD — стійке зниження маржі стане однією з перших ознак того, що додаткове виробництво справді починає наздоганяти попит.
- Завантаження нафтопереробних заводів США — рекордна маржа має трансформуватися у фізичне збільшення пропозиції. Якщо цього не відбувається, проблема вже не в ціні, а в доступних переробних потужностях.
- PADD 1, Східне узбережжя США. Національна статистика може виглядати прийнятно, тоді як окремий регіон уже стикається з дефіцитом і змушений імпортувати додаткові обсяги.
- Обсяги експорту Китаю, стан російської нафтопереробки та фізичні потоки нафтопродуктів через Близький Схід.
Саме поєднання цих показників дасть змогу відрізнити звичайний стрибок цін від тривалого дефіциту фізичного пального.
І який результат?
Ціна Brent показує вартість сирої нафти. Крек-спред ULSD показує, наскільки сильно ринок відчуває дефіцит саме переробленого пального. Рекордна маржа вже створює економічний стимул для нафтопереробних заводів збільшувати виробництво, тоді як EIA очікує поступового зниження крек-спреда в міру нормалізації перевезень і відновлення пропозиції. Тому поступова стабілізація ринку протягом 2027 року залишається базовим сценарієм.
Але доки цей процес не почнеться на фізичному ринку, запас міцності залишається мінімальним. У найближчі місяці нафтопродукти можуть виявитися важливішими за саму сиру нафту: ринок торгуватиме не лише вартістю бареля нафти, а й можливістю перетворити його на дизельне пальне та доставити туди, де воно потрібне.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


