


















Долар заслужив право бути сильним
Кевін Ворш повернув високі ставки на ринок
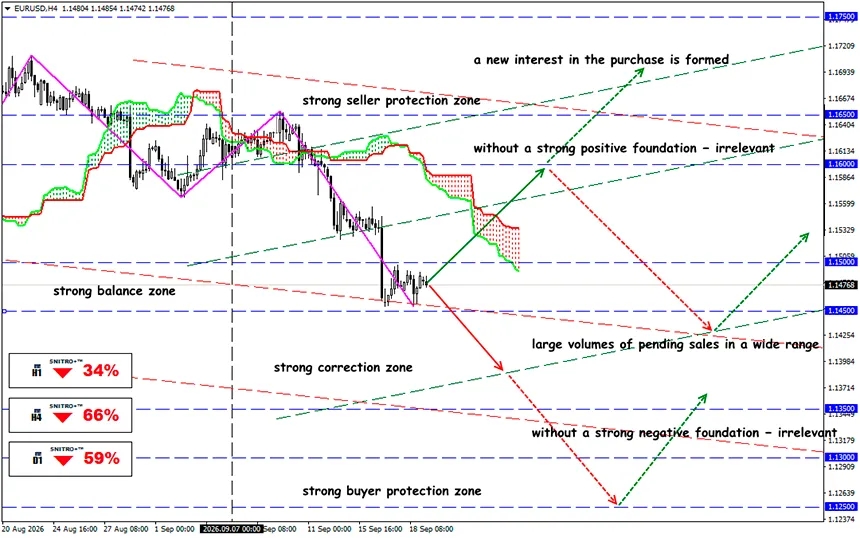
EUR/USD
Ключова зона: 1.1450 - 1.1500
Buy: 1.1550 (на сильному позитивному фундаменті) ; ціль 1.1750; StopLoss 1.1480
Sell: 1.1400 (на відкаті після повторного тестування 1.1450) ; ціль 1.1250-1.1150; StopLoss 1.1470
ФРС підвищила ставку до 3.75–4.00% і нагадала ринку, що цикл посилення ще не завершений. Сильний попит, інфляція на рівні 3.4% і дохідність 10-річних казначейських облігацій поблизу 5% підтримують долар, але ЄЦБ і BoJ також підвищують ставки, обмежуючи потенціал зростання DXY.
Після семи тижнів тиску на американську валюту вересневе засідання FOMC змусило ринок різко переглянути свої позиції: 16 вересня ФРС одноголосно підвищила цільовий діапазон ставки федеральних фондів на 25 б.п.
Нагадування:
ФРС більше не обіцяє ринку дешеві гроші. Найважливішим підсумком засідання було навіть не саме підвищення ставки, а зміна траєкторії монетарної політики. Причина — поєднання стійкої економіки та інфляційного тиску. Реакція ринку підтверджує, що підвищення ставки усуває один із головних аргументів проти долара.
ФРС опинилася у вкрай незручному становищі:
- У серпні CPI зріс на 0.4% м/м і 3.4% р/р, тоді як базова інфляція становила 2.4% р/р. Енергетичний компонент був особливо неприємним для ФРС: ціни на бензин зросли на 3.9% за місяць, а енергоносії загалом — на 2.1%
- Водночас споживачі не демонструють ознак капітуляції. Роздрібні продажі в серпні зросли одразу на 1.2% м/м і 6.0% р/р, досягнувши $773.9 млрд.
Іншими словами, економіка США достатньо сильна, щоб витримувати високі процентні ставки, але інфляція залишається надто високою, щоб регулятор міг швидко перейти до пом'якшення політики.
10 вересня ЄЦБ також підвищив ключові процентні ставки на 25 б.п. Причина була тією самою — енергетичний шок. Отже, попередньої конструкції «яструбина ФРС проти голубиного ЄЦБ» більше не існує.
Європа виявилася стійкішою, ніж очікував ринок:
- ВВП єврозони зріс на 0.6% кв/кв і 1.2% р/р у II кварталі після нульового зростання в I кварталі. ЄЦБ підвищив прогноз економічного зростання на 2026 рік до 0.9%, а на 2027 рік — до 1.4%.
- PMI виробничого сектору єврозони досяг 52.7 у серпні, впевнено закріпившись вище позначки 50 пунктів, що відокремлює зростання від скорочення.
Тому теза про винятковість США тепер потребує підтвердження свіжими випереджальними індикаторами.
І ринок отримає це підтвердження — або його відсутність — уже 23 вересня, коли будуть опубліковані попередні значення PMI для США, єврозони та Великої Британії.
Якщо Composite PMI США значно перевищить європейський показник, долар отримає новий фундаментальний імпульс. Якщо розрив буде невеликим або показники єврозони несподівано виявляться сильнішими, частина зміцнення USD після FOMC може бути відіграна назад.
Головний союзник долара зараз — не ФРС, а казначейські облігації
Ринок державного боргу США стає дедалі важливішою перевагою для USD.
Дохідність 10-річних казначейських облігацій досягла 5.01% 16 вересня і знову завершила день близько 5.01% 18 вересня. Для глобального капіталу це винятково висока номінальна безризикова дохідність.
- Висока дохідність казначейських облігацій підтримує приплив капіталу в доларові активи.
- Якщо економіка США продовжить демонструвати стійкість, а інфляція залишатиметься підвищеною, інвесторам доведеться довше закладати в ціни сценарій higher for longer.
Саме тому зв'язок «дохідність казначейських облігацій → долар» тепер може виявитися важливішим за просте порівняння ставок ФРС і ЄЦБ.
І який результат?
Вересневе засідання FOMC змінило валютний ринок глибше, ніж може здатися на перший погляд.
ФРС не просто підвищила ставки. Вона зруйнувала припущення, що наступним великим циклом монетарної політики США обов'язково стане цикл зниження ставок.
Саме тому долар отримав стратегічну перевагу, але тактично гнатися за ним після вересневого ралі стає небезпечно. Щоб EUR/USD продовжив падіння, ринку тепер потрібні нові докази винятковості США — насамперед сильніші значення PMI, збереження дохідності казначейських облігацій поблизу 5% і відсутність швидкого зниження цін на нафту.
Якщо ці умови будуть виконані, $1.14 може виявитися не кінцевою ціллю, а лише наступним кроком униз для EUR/USD. Якщо ні, вересневий стрибок долара ризикує перетворитися на чергову корекцію в межах ширшого діапазону.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


