


















Підсумки 2025 року: сировинний ринок втомився від спекулянтів

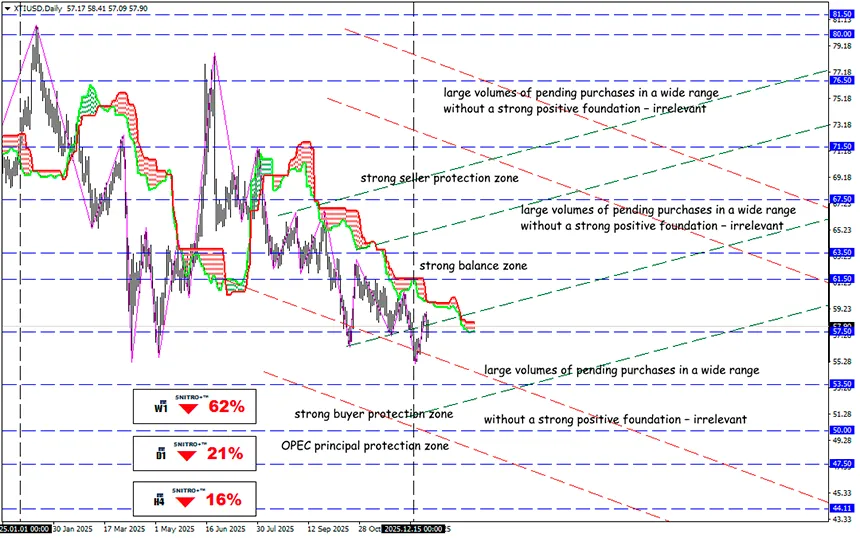
Сировина як жертва ринкового дисбалансу
Минулий рік став масштабним експериментом із трендовою дивергенцією для сировинних ринків. Долар США був не просто валютою, а головним фільтром, через який ринок оцінював вартість сировини.
Порушуючи класичне правило, за яким більшість сировинних активів рухаються в одному напрямку, ринок розділився на два різні режими:
- енергетичні товари (нафта і газ) перебували під тиском фізичних факторів попиту й пропозиції;
- дорогоцінні метали (золото і срібло) показали сильне зростання на тлі макроекономічних і політичних ризиків.
Ця дивергенція продемонструвала, що сировинний ринок перестав бути «єдиним класом активів» і почав використовувати різну логіку ціноутворення.
Ключовим фоном протягом року було ослаблення долара США та зміна очікувань щодо політики ФРС. Ринок поступово перейшов від сценарію «високих ставок надовго» до очікувань майбутнього пом’якшення монетарної політики. Це змінило поведінку інвесторів у сировинних активах.
Для золота і срібла слабкий долар став потужним драйвером зростання. Для нафти й газу вплив долара був другорядним і не зміг компенсувати проблеми зі слабким попитом та надлишком пропозиції.
Нафта (Brent/WTI) провела рік під тиском профіциту пропозиції, слабкого попиту та поступових змін політики OPEC+. Газ легше переніс валютний фактор, оскільки в США ціни на газ і його деривативи частіше визначаються погодою, запасами, видобутком і експортом LNG, а не валютною динамікою. Крім того, OPEC напряму не контролює Henry Hub. Втім, непрямий зв’язок існує — через нафтову індексацію газових контрактів і супутній газ у нафтовидобутку.
Економічна та торговельна політика США стала окремим джерелом тиску й нестабільності:
- тарифи та загрози торговельних конфліктів;
- жорстка санкційна політика;
- конфлікти навколо окремих постачальників сировини (наприклад, Ірану чи Венесуели).
Енергетичні ринки сприймали ці фактори як ризик для глобального зростання, тоді як метали — як привід для збереження капіталу. Ті самі чинники тиснули на нафту, але підтримували золото й срібло.
У результаті геополітичні події викликали сплески волатильності, але рідко формували стійкі тренди без реального фізичного дефіциту.
Зростання невизначеності не підтримувало енергетику, але посилювало попит на метали.
Для трейдерів це стало важливим уроком: не можна застосовувати однакову логіку до різних сировинних ринків, навіть якщо вони реагують на ті самі новини. Підсумок такий:
- сировинний ринок став фрагментованим;
- долар і очікування щодо ФРС формують загальний фундаментальний фон;
- нафта й газ торгуються відповідно до фізичного балансу, а не інформаційного шуму;
- золото і срібло закладають у ціну будь-яку ринкову невизначеність;
- геополітика впливає на волатильність, але рідко змінює тренд без підтвердження даними.
Ці принципи залишаються актуальними і для першого кварталу.
Для нафти й газу базовий сценарій — помірно ведмежий. Ринок уже побачив слабкість 2025 року і вимагатиме або явного дефіциту пропозиції, або прискорення попиту. EIA й надалі прогнозує нижчі середні ціни.
Різка ескалація торговельних конфліктів або інші форс-мажорні події можуть реально порушити стабільність постачання. Фізичні потоки важкої нафти можуть серйозно постраждати — поки Венесуела перебуває під тиском, НПЗ змушені заміщати подібну сировину з інших джерел. Це може змінювати спреди між сортами навіть за відносно стабільних цін Brent/WTI.
Для золота зберігається висока ймовірність утримання бичачого тренду. Срібло також має потенціал зростання, але ризики корекцій для нього вищі, ніж для золота. Будь-які новини щодо обмежень пропозиції чи промислового попиту можуть додатково активізувати спекулянтів.
Тому діємо розумно й даремно не ризикуємо.
Всім – профітів!


