


















Фондовий ринок зростає всупереч правилам

Чому політика небезпечніша за війну
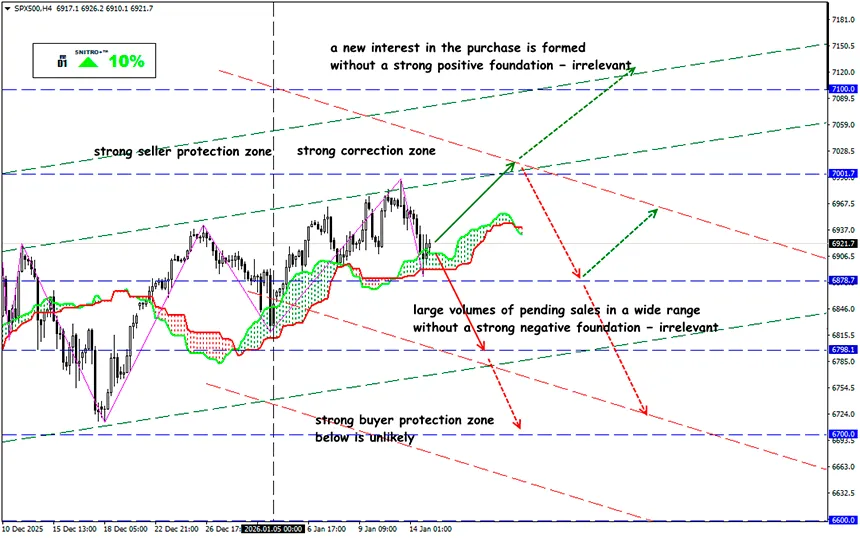
SP500
Ключова зона 6,850 - 6,950
Buy: 7,000 (на сильному позитивному фундаменті); ціль 7,100-7,150; StopLoss 6,950
Sell: 6,850 (на впевненому пробитті рівня 6,870); ціль 6,750-6,700; StopLoss 6,900
В останні роки спостерігається парадокс: фондові ринки демонструють стійкість або швидке відновлення після серйозних геополітичних потрясінь, хоча з точки зору теорії навіть загроза війни створює невизначеність і ризики.
Основні фондові індекси практично ігнорують військові конфлікти, а відсутність реакції, наприклад, на можливі удари США по Ірану викликає у роздрібних учасників нерозуміння, що межує з панікою.
Більше того:
- Неадекватна економічна політика Трампа спричиняє відтік капіталу зі США.
- Великі гравці на ринку облігацій коригують свої стратегії та скорочують вкладення в американські активи.
- Дискредитація ідеї незалежності ФРС веде до зростання інфляційних очікувань і підвищення процентних ставок.
Водночас динаміка S&P 500, Nasdaq 100 та Russell 2000 не містить навіть натяку на технічну корекцію. Ситуація виглядає як класична ротація капіталу: коли потенціал зростання великих компаній вичерпується, гроші переходять у середні та малі, що в підсумку продовжує штовхати індекси вгору.
Наприклад:
- У відповідь на загострення конфлікту Ізраїль–Іран S&P 500 майже не змінився, незважаючи на очікування зростання цін на нафту та посилення напруженості. Індекс залишився поблизу рівнів, що були до бойових дій.
- Під час ударів Ізраїлю по Ірану ринки спочатку знижувалися (ф’ючерси на S&P 500 і Nasdaq падали на ~1,5–1,8 %), але згодом майже повністю відіграли втрати.
- Аналітики зазначають, що багато учасників ринку розглядають останні ескалації як локальні та несистемні, що знижує ризик масштабного розпродажу.
Початкова реакція може бути негативною, але тривалого глибокого падіння зазвичай не відбувається — ринки швидко коригуються назад або залишаються на попередніх рівнях.
Найімовірніше, ми спостерігаємо класичну ринкову маніпуляцію. Значна частина учасників торгів не співвідносить ризики війни з котируваннями. Маркетмейкери «малюють» висхідний тренд за допомогою маніпулятивних спотових покупок, а роздрібні інвестори поспішають увійти в новий цикл зростання — своєрідний pump, за аналогією з крипторинком.
Насправді така реакція має логічне пояснення.
- Геополітика є фактором ризику, але для довгострокових інвесторів фундаментальні показники економіки та корпоративна звітність залишаються пріоритетними.
- Фондові ринки не «ігнорують» військові конфлікти: вони оцінюють їхній вплив через призму ймовірності системного шоку для економічних факторів.
- Поки конфлікт залишається локальним, без загрози масштабної енергетичної чи економічної кризи, ринки відновлюються після початкового спекулятивного падіння.
- Поведінка інвесторів визначається не окремими подіями, а загальною картиною ризиків, монетарної політики, корпоративних прибутків і ймовірностей подальшої ескалації.
Учасники ринку бачать, що більшість сучасних конфліктів залишаються локальними або ізольованими, без фундаментального шоку для глобальних ланцюгів постачання чи фінансової системи. Наприклад, в Ізраїлі та Ірані немає прямої загрози глобальному енергетичному балансу, а в Україні санкції та перебудова логістики вже враховані ринками.
Низькі премії за ризик і висока частка інституційних інвесторів з алгоритмічними стратегіями призводять до того, що ринки швидше «перетравлюють» шокову інформацію.
Торгові моделі сьогодні будуються не на новинах, а на оцінці ймовірностей розвитку подій та їхнього економічного впливу. Поки ймовірність серйознішої ескалації оцінюється як низька, гравці залишаються в ризикових активах.
Ймовірність великої енергетичної кризи наразі сприймається ринком як низька, оскільки виробники нафти нарощують видобуток в інших регіонах, а стратегічні резерви згладжують шоки.
Що можна рекомендувати під час торгівлі в період воєнних загроз:
- Не закривати позиції в ризикових активах лише через геополітичні новини, якщо немає підтвердження фундаментального погіршення даних.
- Використовувати опціони на нафту та золото як страховку в періоди високої волатильності.
- Диверсифікувати інвестиції за секторами у бік оборонних компаній, сировинних та споживчих циклічних акцій.
Тому діємо розумно й даремно не ризикуємо.
Всім – профітів!


