


















Срібло як новий фактор стабільності
Куди дивиться ринок дорогоцінних металів
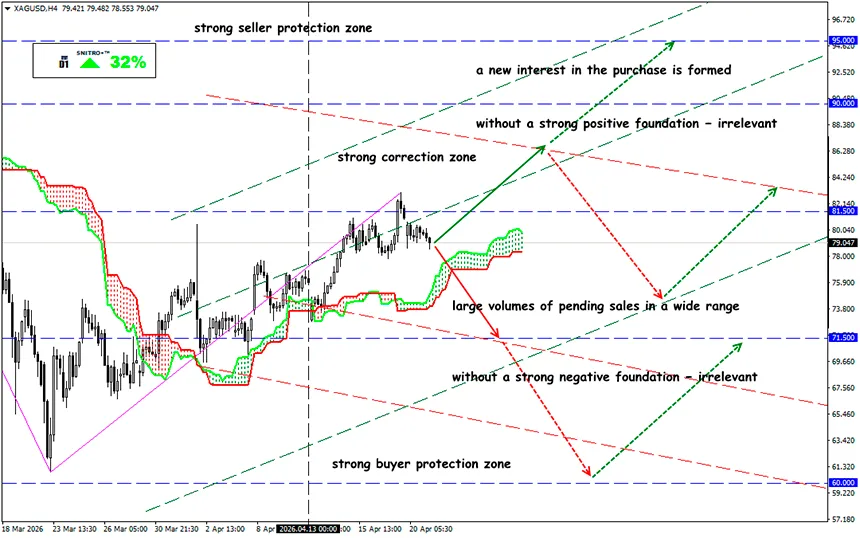
XAG/USD
Ключова зона 78.00 - 83.00
Buy: 84.50 (на впевненому пробитті 83,50); ціль 86.50-87.50; StopLoss 83.80
Sell: 76.50 (на сильному негативному фундаменті); ціль 73.50; StopLoss 77.20
Війна в Перській затоці зламала тренд на золото і срібло, які випали з фокусу уваги інвесторів на тлі енергоносіїв та добрив. Але це все ж таки звичайна корекція.
Нагадаємо: золото – «більш ринковий» актив, у його ціні дуже сильна спекулятивна складова, оскільки всі активи із залученням золота традиційно використовуються для хеджування ризиків.
Срібло вважається критично важливою сировиною, і в його біржовій ціні промисловий попит є головним аргументом. Прийнято вважати, що в ринкових умовах срібло завжди рухається у фарватері золота.
Зараз оптимізм щодо активів із участю срібла підтримується новим азійським фактором.
На початку року Китай різко збільшив закупівлі срібла: за даними, заснованими на статистиці китайської митниці, імпорт металевого срібла у січні–лютому перевищив 790 тонн, з них майже 470 тонн припали на лютий; у березні закупівлі перевищили 836 тонн.
Найважливіший фундаментальний сигнал тут — не просто «зростання імпорту», а зміна режиму ринку. У березні 2025 року Shanghai Metals Market (SMM) описував імпорт срібного концентрату як переважно збитковий з точки зору впливу на ринкову ціну, але зараз потік імпорту срібних злитків зріс у рази через відкритий арбітраж, дефіцит фізичного металу та перерозподіл потоків через Гонконг/Шеньчжень. Це означає, що імпорт перестав бути лише «сировинним» і став інструментом швидкого покриття дефіциту готового металу всередині Китаю.
Китайський попит зараз базується на чотирьох основних факторах.
- Промисловість: срібло глибоко інтегроване у PV-ланцюг — Bloomberg ще у травні 2024 року зазначав, що саме сонячна галузь може підштовхнути імпорт срібла Китаєм, а SMM у 2025–2026 роках уже фіксував зростання виробництва та розширення потужностей щодо срібної сировини.
- Інвестиційний і роздрібний попит: наприкінці 2025 та на початку 2026 року Bloomberg і ринкові публікації описували ажіотажний попит китайських покупців на срібні злитки та ювелірні вироби як дешевшу альтернативу золоту. Тобто срібло в Китаї стало «народним» хедж-трендом як альтернатива занадто дорогому золоту. Цей фактор попиту посилює внутрішньоденну волатильність і робить імпорт чутливим до премії на внутрішньому ринку.
- Ювелірне виробництво та малі злитки: у відкритих офіційних джерелах по Китаю ця статистика деталізована гірше, ніж по золоту, але Bloomberg прямо писав про високий попит на срібні злитки та ювелірні вироби в Китаї на межі 2025–2026 років. З практичної точки зору для ринку це означає, що при зростанні цін на золото частина споживачів «переходить» у срібло.
- Політика, логістика та торговельні санкції: Китай зберігає ліцензування торгівлі сріблом, і ринок чутливий до режиму експортного контролю. У 2025 році Китай запроваджував відповідні тарифи проти США, але SMM підкреслював, що частка США в імпорті срібних концентратів у 2024 році становила лише близько 1,3%, тому прямий вплив на сировинний потік був обмеженим.
І що в результаті
Іранська авантюра Трампа негативно впливає на ринок дорогоцінних металів, але це ще один аргумент на користь відходу від доларових активів у щось більш надійне.
Фундаментально срібло залишається одним із найцікавіших металів 2026 року, але середньострокова динаміка виглядає неспекулятивною. Іншими словами, ринок уже вийшов із режиму паніки, але ще не повернувся до впевненого висхідного тренду. Найбезпечніша тактика — не покупки «за будь-яку ціну», а дисципліновані угоди від рівнів $80–85 та постійний моніторинг відповідної інформації по Китаю.
Тому діємо розумно й даремно не ризикуємо.
Всім – профітів!


