


















Пауелл: останній шанс бути справедливим

Ринок чекає сильного рішення ФРС
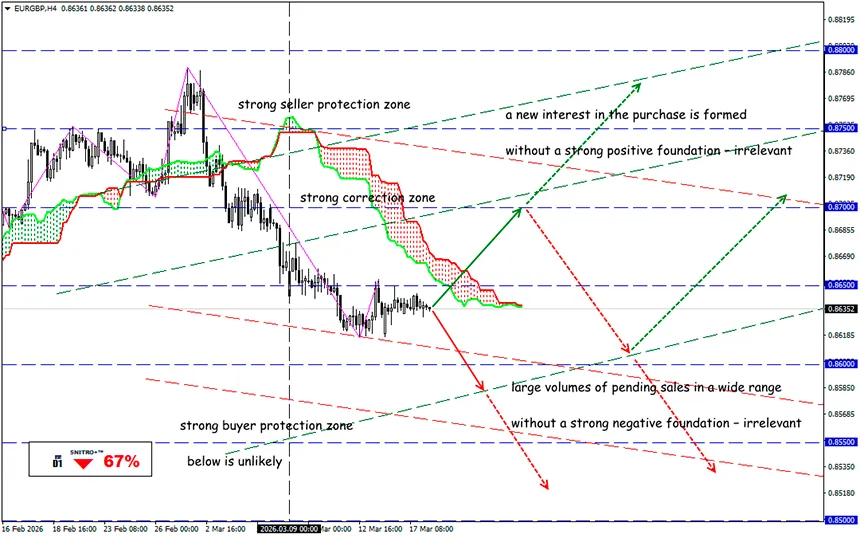
EUR/GBP
Ключова зона 0.8600 - 0.8650
Buy: 0.8660 (на сильному позитивному фундаменті) ; ціль 0.8750; StopLoss 0.8610
Sell: 0.8580 (після впевненого пробиття рівня 0.8600) ; ціль 0.8450; StopLoss 0.8630
Долар активно втрачає позиції проти низки ризикових активів, включаючи євро та британський фунт, трейдери готуються отримати від ФРС чесну оцінку ризиків для економіки США. Невизначеність у цьому питанні сприяє волатильності на фінансових ринках і знижує привабливість долара як захисного активу.
Фактично ФРС буде змушена озвучити консолідовану оцінку наслідків близькосхідного конфлікту. Причому ця оцінка буде відображена не лише у формулюваннях супровідної заяви, але й в оновленому точковому прогнозі (dot plot).
Формально рішення ФРС є передвизначеним: регулятор майже напевно збереже всі параметри монетарної політики без змін. Ймовірність цього сценарію становить 99% згідно з інструментом CME FedWatch. Цей сценарій уже врахований у цінах.
Однак оновлені прогнози, коментарі членів Федрезерву та (особливо) виступ Пауелла здатні спровокувати волатильність, у тому числі й щодо європейських валют.
- З одного боку, актуальний індекс споживчих цін «застиг» (загальний CPI у лютому залишився на рівні 2,4% р/р, базовий — на рівні 2,5%), тоді як базовий індекс PCE (найважливіший для ФРС індикатор інфляції) прискорився до 3,1% р/р, причому його зростання фіксується третій місяць поспіль.
- Проти цих аргументів працює слабкий звіт NFP за лютий, майже всі компоненти якого вийшли в «червоній зоні». Рівень безробіття в США несподівано зріс до 4,4% після двох місяців послідовного зниження.
- Кількість зайнятих у несільськогосподарському секторі скоротилася на 92 тисячі, всупереч прогнозам зростання на 58 тисяч. Це найгірший результат із жовтня 2025 року.
Зрозуміло, ФРС не зможе ігнорувати як напружений стан ринку праці, так і інфляційні ризики.
Тим більше, що інфляційний тиск посилився не лише через зовнішні фактори. Як зазначалося вище, висхідна динаміка базового індексу PCE фіксується вже третій місяць поспіль, причому без впливу «близькосхідного фактора». Основна проблема для ФРС — це інфляція у сфері послуг (без урахування житла та енергії), оскільки вона безпосередньо залежить від зростання зарплат.
До речі, інфляція PPI у США зросла, і ці дані були зафіксовані ще до Ірану. Тож ризик підвищення ставки залишається високим.
Війна також підвищує ймовірність того, що інфляція закріпиться через вторинні ефекти, особливо в умовах уже стійкого зростання зарплат і інфляції в послугах. Найімовірніше, ці побоювання проходитимуть червоною ниткою через усю дискусію на засіданні ФРС. Прогнози щодо інфляції можуть бути переглянуті в бік підвищення (до 2,2%–2,4%), а прогноз зростання ВВП скоригований до 1,8%.
Нагадаємо:
- Завтра оновлені дані щодо монетарної політики опублікує ЄЦБ: інвестори зосереджені на можливих коментарях щодо подальшого напрямку процентних ставок.
- Однак політики напевно обговорять, який тиск війна на Близькому Сході може чинити на обидві сторони їхнього мандата, а також чи може реагування на загрозу уповільнення економічного зростання підштовхнути інфляцію.
- Зниження геополітичної напруженості або, принаймні, очікування її стабілізації на тлі заяв Трампа можуть сприяти зміцненню європейських валют.
Очікування більш м’якої монетарної політики ФРС США також може робити інвестиції в ці регіони більш привабливими порівняно з активами, номінованими в доларах.
Апетит до ризику зріс учора після відмови європейських країн НАТО допомагати Трампу патрулювати Ормузьку протоку до формального завершення війни з Іраном. Трамп образився, особливо на Велику Британію, і пообіцяв партнерам нові тарифні проблеми.
Тому діємо розумно й даремно не ризикуємо.
Всім – профітів!


