


















Porsche вбиває Volkswagen
Криза в автомобільній промисловості Німеччини — проблема для Європи
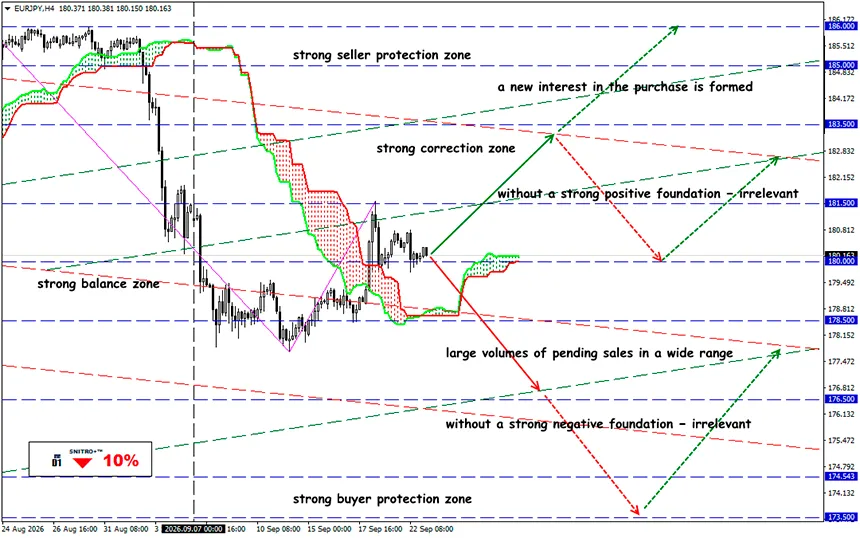
EUR/JPY
Ключова зона: 180.00 - 181.50
Купівля: 182.00 (на тлі сильного позитивного фундаментального фону); ціль 183.50-185.00; StopLoss 181.30
Продаж: 178.50 (при рішучому пробої вище 180.00) ; ціль 176.50-175.00; StopLoss 179.20
Криза Porsche більше не є проблемою одного преміального бренду. Колишня «вічна машина прибутку» Volkswagen втрачає маржинальність, китайський ринок та капітал інвесторів. Страждає весь європейський автомобільний сектор, і позитивних рішень досі немає.
Списання Volkswagen на €6 млрд, обвал маржі Porsche з 18% до 1.1%, втрата Китаю та тиск американських тарифів демонструють структурну слабкість європейської автомобільної промисловості. Ризики вже відображаються в акціях сектору та посилюють фундаментальний тиск на євро.
Нагадування:
Volkswagen Group вирішила списати €6 млрд гудвілу, пов’язаного з Porsche. Разом із витратами на реструктуризацію та проблемами в китайському бізнесі особливі статті, як очікується, скоротять операційний прибуток Volkswagen у 2026 році приблизно на €10 млрд. У результаті прогноз операційної маржі групи було знижено з попередніх 4–5.5% до не більше 1%. Без урахування особливих ефектів показник становив би близько 4%.
Це фундаментально змінює роль Porsche у VW. Донедавна преміальний бренд компенсував низьку рентабельність автомобілів масового сегмента. У 2025 році Porsche отримала лише €413 млн операційного прибутку порівняно з €5.64 млрд роком раніше, тоді як рентабельність продажів обвалилася з 14.1% до 1.1%. Для порівняння, у 2022–2023 роках Porsche забезпечувала близько 18%.
Поки що надто рано говорити, що Porsche остаточно стала збитковим активом. У першій половині 2026 року її операційна маржа відновилася до 7.8% з 5.5% роком раніше, а операційний прибуток зріс на 33.9% до €1.35 млрд. Керівництво зберігає прогноз на 2026 рік: виручка €35–36 млрд і маржа 5.5–7.5%. Середньострокова ціль залишається значно вищою — 10–15%.
Головна проблема — Китай.
Продажі Porsche у Китаї в 2025 році впали на 26% до 41,938 автомобілів. Глобальні поставки скоротилися до 279,449 автомобілів із 310,718 роком раніше. Компанія прямо називає серед причин інтенсивну конкуренцію, особливо в сегменті електромобілів.
І це вже не просто специфічна проблема Porsche. Європейські виробники програють за нової динаміки китайського ринку: місцеві компанії тепер не просто дешевші — вони стають повноцінними технологічними конкурентами у сфері EV, програмного забезпечення та гібридних силових установок.
Volkswagen опинилася затиснутою між двома проблемами: у Китаї вона втрачає свої конкурентні переваги, тоді як на одному з ключових експортних ринків — у США — стикається з додатковими торговельними витратами.
Фондовий ринок уже переоцінює європейську промисловість. STOXX Europe 600 Automobiles & Parts втратив близько 17.6% з початку 2026 року і майже 14% за останні 52 тижні. На Німеччину припадає майже 49% галузевого індексу, а це означає, що проблеми Volkswagen, Porsche, Mercedes-Benz і BMW мають непропорційно велику вагу.
Це означає, що раніше слабкі продажі автомобілів можна було купувати як ставку на відновлення економічного циклу. Тепер потрібні докази того, що європейські OEM здатні конкурувати з китайськими компаніями за вартістю EV, програмним забезпеченням і швидкістю оновлення модельного ряду.
І що в результаті?
Сама по собі Porsche надто мала, щоб визначати EUR/USD. Але весь автомобільний комплекс Німеччини вже має макроекономічне значення. Для Німеччини проблема ще серйозніша: економіка зросла лише на 0.2% у 2025 році, при цьому Destatis окремо зазначив скорочення експорту автомобілів і промислової продукції.
Канал передачі тиску на євро виглядає так:
слабка автомобільна промисловість → слабші експорт та інвестиції → нижчі промислове виробництво та зайнятість → слабше зростання в Німеччині та Єврозоні → більше простору для м’якої політики ЄЦБ → фундаментальний тиск на EUR.
Але це вторинний фактор. Для EUR/USD рішення ЄЦБ і ФРС, інфляція, дохідності облігацій, ціни на енергоносії та геополітичні ризики залишаються значно важливішими за результати Porsche.
Німецьку автомобільну статистику слід використовувати як додатковий фільтр для EUR/USD. Нове погіршення експорту, промислового виробництва та зайнятості в Німеччині посилює ведмежий сценарій для євро, особливо якщо водночас розширюється розрив між очікуваними ставками ФРС і ЄЦБ. І навпаки, стабілізація німецької промисловості та китайського попиту зменшила б структурну премію за ризик, пов’язану з європейською економікою.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


