


















Нафта — фінансове паливо для стабільної єни

Інтервенції на сировинному ринку рятують японську валюту
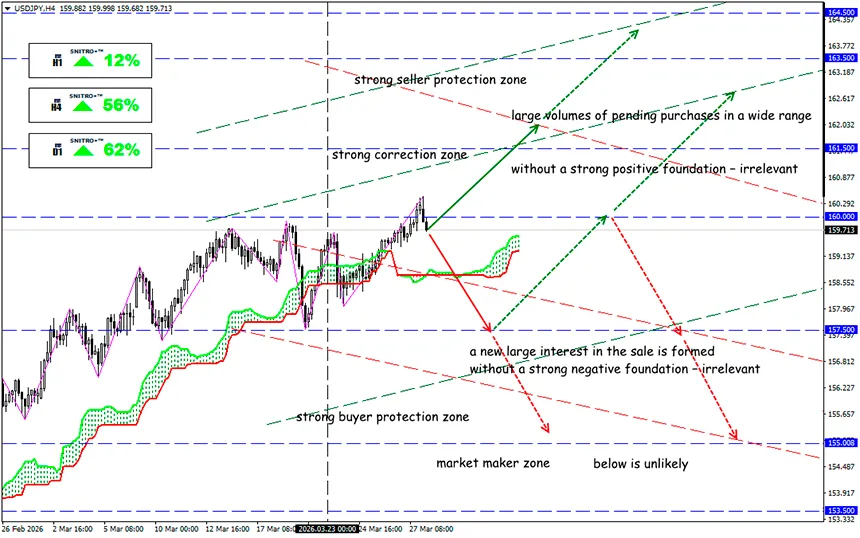
USD/JPY
Ключова зона: 158.50 - 161.00
Buy: 161.50 (на впевненому пробитті 160,50) ; ціль 163.50-164.50; StopLoss 160.80
Sell: 158.00 (на сильному негативному фундаменті) ; ціль 155.50; StopLoss 158.70
Єна зросла після заяв представників BOJ — регулятор зберігає жорстку монетарну політику. Це викликано реакцією на ескалацію конфлікту на Близькому Сході. Незважаючи на короткострокові негативні наслідки для експортерів, підвищення ставки розглядається як необхідний інструмент для боротьби з інфляцією та підтримки фінансової стабільності.
Нагадаємо:
Сильна залежність Японії від імпорту нафти означає, що коливання цін швидко відображаються на вартості валюти та торговому балансі. Енергоносії подорожчали через війну на Близькому Сході, і уряд готується вийти на нафтовий ринок для непрямої підтримки ослабленої єни.
Японський уряд вкрай рідко втручається в ринки енергетичних деривативів, але зараз спекулятивна торгівля нафтовими ф’ючерсами впливає на валютний ринок.
Торгівля нафтовими ф’ючерсами для зміцнення валюти — нестандартний для Японії метод диверсифікації інвестицій, який може сильно вдарити по спекулянтах.
- Практично всі потреби Японії в нафті покриваються за рахунок імпорту, і понад 90% обсягів постачання забезпечує Близький Схід. Проблеми з логістикою та зростання світових цін на нафту з кінця лютого призвели до подорожчання пального, електроенергії та продуктів харчування. Ризик для економіки вже змусив уряд почати вивільнення 80 млн барелів нафти з національних резервів.
- Ціни на енергоносії зростають, країні необхідна доларова грошова маса для оплати імпорту — це тисне на єну і посилює інфляцію. Якщо вдасться охолодити ціни на нафту, тиск на валюту зменшиться, основна частина спекулянтів піде з ринку.
- Прихильники інтервенцій впевнені, що величезний розмір так званого «паперового» ринку нафти — торгівлі ф’ючерсами та деривативами, обсяг якої значно перевищує фізичні поставки, — може зробити такі дії ефективними, навіть якщо їхній вплив буде непрямим.
Інтервенції можуть бути проведені різними способами.
Один із варіантів — продавати ф’ючерсні контракти на нафту, щоб підштовхнути ціни вниз, а потім поступово закривати ці позиції невеликими обсягами.
Звичайно, такі угоди проводитимуться через фінансові установи, як і під час стандартних валютних інтервенцій. Поки що складно оцінити потенційні обсяги подібних операцій, але їхній масштаб буде значно меншим за валютні інтервенції, враховуючи нинішні обсяги ринку долар–єна.
Наприклад, у квітні 2024 року Японія витратила на валютну інтервенцію ¥5,9 трлн ($37 млрд) за одну операцію, що допомогло скоригувати курс більш ніж на 5 фігур. Зараз ризикувати такою сумою ніхто не буде.
І що в результаті?
Спекулянти — дуже ляклива публіка. Іноді для контрольованої урядом паніки достатньо лише ринкових чуток про можливу інтервенцію — і цього вже може вистачити, щоб підтримати єну.
Нафтові інтервенції можливі лише в період надзвичайно високої волатильності — зараз такого поки не спостерігається. Шорт нафтових ф’ючерсів несе ризик великих збитків, якщо ціни на нафту різко зростуть. І якщо така інтервенція не дасть очікуваного ефекту, це значно знизить довіру до уряду, а збитки лише посилять шкоду, яку економіка і так зазнає через зростання вартості імпорту.
Також незрозуміло, за якого рівня цін уряд ризикне почати такий експеримент. Якщо ціни на нафту не піднімуться значно вище поточних рівнів, а єна не відійде далеко від зони $160, національний ринок впорається зі спекулянтами традиційним способом.
Тому діємо розумно й даремно не ризикуємо.
Всім – профітів!


