


















Життя на межі між тарифами та геополітикою
Чому ринок більше не боїться торговельних воєн
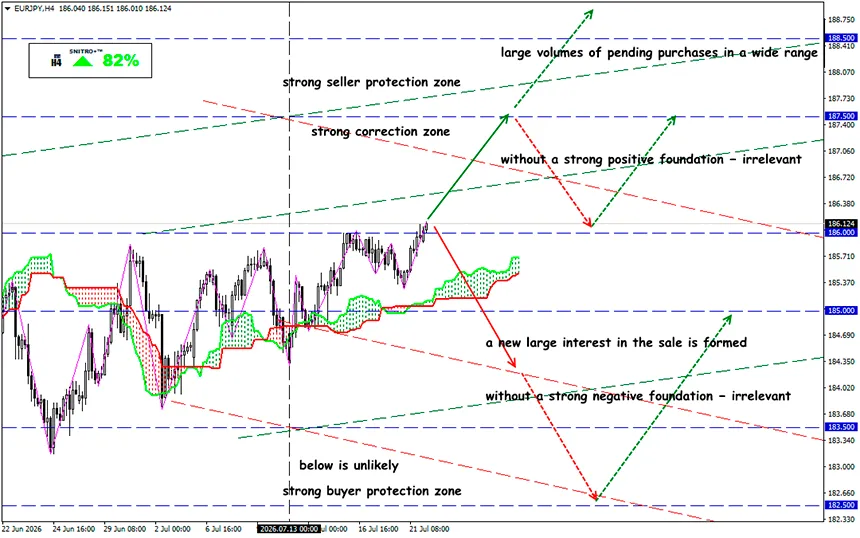
EUR/JPY
Ключова зона: 185.00 - 186.00
Купівля: 186.50 (на відкаті після повторного тестування 186.00); ціль 187.50-188.20; StopLoss 185.80
Продаж: 185.00 (за сильного негативного фундаментального фону); ціль 183.50; StopLoss 185.70
Ще рік тому новини про нові торговельні мита США могли за лічені години змінити настрої практично на всіх основних фінансових ринках. Сьогодні чергова хвиля американських імпортних мит уже не викликає паніки. Валютний ринок докорінно змінив підхід до оцінки ризиків: для євро, фунта стерлінгів і японської єни динаміка інфляції, рішення Федеральної резервної системи, ціни на нафту та геополітична напруженість тепер мають значно більше значення, ніж окремі оголошення про тарифи.
Однак поєднання цих факторів може стати для ринку новим джерелом імпульсу.
Після рішення Верховного суду США, яке обмежило сферу застосування широкомасштабних тарифів, адміністрація Трампа в лютому 2026 року запровадила тимчасове імпортне мито строком на 150 днів відповідно до розділу 122 Закону про торгівлю. Цей період завершується наприкінці липня, після чого Білий дім планує замінити його новою системою довгострокових тарифів, що охоплюватиме майже весь імпорт до США.
Це є найсуттєвішою зміною торговельної політики США за останні роки. Нові тарифи можуть торкнутися приблизно 99% американського імпорту. Для більшості країн ставки, як очікується, становитимуть від 10% до 12,5%, тоді як на окремі категорії товарів діятимуть ще вищі мита.
Тариф у розмірі 10% планується запровадити для дванадцяти основних торговельних партнерів, зокрема Європейського Союзу, Мексики та Канади. Мита на рівні 12,5% застосовуватимуться приблизно до сорока країн, включно з Китаєм, Індією, Японією та Південною Кореєю. Звісно, сюрпризи все ще можливі. Однак існує висока ймовірність того, що продовження тарифної політики виявиться значно менш тривожним, ніж її початкова версія, а фінансові ринки можуть просто його проігнорувати.
Навесні 2025 року ринки спочатку розглядали імпортні тарифи як каталізатор прискорення інфляції. Дохідність казначейських облігацій США зросла, долар США зміцнився, а очікування щодо зниження ставок Федеральною резервною системою були майже повністю переглянуті.
Однак уже за кілька тижнів ринкові настрої змінилися.
Досвід показав, що значна частина тарифного навантаження зрештою лягає на американських імпортерів і споживачів. Зростання вартості імпорту починає послаблювати споживчий попит, знижувати прибутковість компаній і стримувати економічне зростання. У результаті інвестори дедалі частіше розглядають широкі тарифи як довгостроковий дезінфляційний фактор через уповільнення економічної активності, а не виключно як рушій зростання цін.
Це пояснює, чому учасники ринку тепер оцінюють торговельні обмеження зовсім інакше: що сильніший тиск на економіку США, то вища ймовірність того, що Федеральна резервна система зрештою перейде до більш м'якої монетарної політики.
- Геополітичні події знову стають головним драйвером ринку: будь-яка загроза поставкам нафти через Ормузьку протоку негайно збільшує геополітичну премію за ризик, закладену в ціни на нафту.
- Нафта Brent продовжує торгуватися значно вище свого довгострокового середнього рівня, тоді як кожні додаткові $10 за барель потенційно можуть додати приблизно 0,2–0,4 процентного пункту до інфляції в розвинених економіках протягом кількох кварталів. Отже, події на Близькому Сході тепер здатні спричинити значно вищу ринкову волатильність.
- Водночас євро також має сильну фундаментальну підтримку. Економічні очікування в Німеччині продовжують покращуватися на тлі очікувань масштабних бюджетних інвестицій, витрат на інфраструктуру та податкових реформ, запропонованих урядом канцлера Фрідріха Мерца.
Що це означає?
Європейський центральний банк вважає, що подальше пом'якшення монетарної політики може відбуватися значно поступовіше, ніж очікувалося ще кілька місяців тому. Якщо інфляція в єврозоні залишатиметься близькою до цільового рівня, а економіка Німеччини поступово відновлюватиметься, різниця процентних ставок між Сполученими Штатами та Європою може припинити розширюватися.
З фундаментальної точки зору ринки залишаються в режимі очікування. До публікації нових даних щодо інфляції у США, звітів про ринок праці та подальших коментарів представників Федеральної резервної системи ймовірність продовження консолідації залишається високою.
Якщо нова тарифна політика США виявиться значно жорсткішою, ніж зараз очікують ринки, початкова реакція за всіма валютними парами може бути різкою. Однак довгостроковий напрямок ринку залежатиме від того, як новий тарифний режим змінить очікування щодо інфляції та майбутніх рішень Федеральної резервної системи.
Тому діємо виважено та уникаємо зайвих ризиків.
Прибутків усім!


