


















Джексон-Хоул визначить тренд долара
Перше випробування Кевіна Ворша
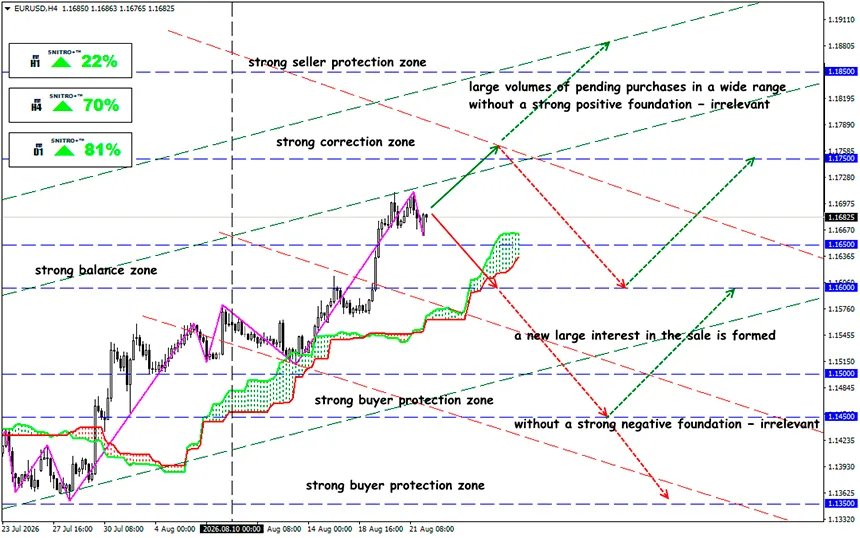
EUR/USD
Ключова зона: 1.1650 - 1.1750
Купівля: 1.1750 (після впевненого пробиття рівня 1.1730); ціль 1.1950-1.2000; StopLoss 1.1680
Продаж: 1.1600 (на тлі сильних негативних фундаментальних факторів); ціль 1.1450-1.1350; StopLoss 1.1670
Для долара складається суперечлива ситуація. З одного боку, неоднозначні економічні дані США та очікування більш м’якої позиції ФРС обмежують потенціал зростання долара. З іншого боку, триваючий конфлікт на Близькому Сході підтримує попит на американську валюту як на захисний актив.
Індекс долара (DXY) розпочав новий тиждень під тиском, залишаючись поблизу тримісячних мінімумів.
Нагадаємо:
Останні дані не змогли забезпечити однозначної підтримки долару. Опубліковані в п’ятницю дані щодо ділової активності у США виявилися неоднозначними. Нерівномірний характер американської статистики наразі не дозволяє ринку сформувати стійкий попит на долар. Економіка США поки що не демонструє ознак різкого погіршення, але водночас аргументів на користь подальшого посилення політики ФРС стає дедалі менше.
- Виробничий PMI у серпні знизився до 53.2 з попередніх 53.9 і виявився нижчим за очікування.
- Водночас сектор послуг виглядав значно краще: PMI зріс до 56.8 з 54.6, а композитний індекс піднявся до 56.0 з 54.5 місяцем раніше.
- Погіршення ситуації у виробничому секторі не дозволило цим даним стати однозначно позитивним фактором для долара.
- Дохідність казначейських облігацій залишається критично важливим джерелом тиску на долар: дохідність 30-річних облігацій залишається поблизу багаторічних максимумів.
Саме тому зараз ринок уважно стежить не лише за діями ФРС, а й за здатністю Міністерства фінансів США контролювати ситуацію на ринку державного боргу.
Викуп казначейських облігацій може підтримати їхні ціни та знизити дохідність. Для долара це означає послаблення одного з його головних «магнітів» — переваги американських активів у процентних ставках. Це також порушує більш тривожне питання: чи намагається Міністерство фінансів контролювати вартість запозичень у той час, коли інвестори вимагають дедалі більшої премії за фіскальний ризик?
Саме ця тінь сумніву вдарила по долару сильніше, ніж сам розмір програми. Якщо ринок сприйматиме викуп як спробу стримати довгострокові ставки, довіра до боргової політики США може похитнутися. Тоді покращення ліквідності може відбутися ціною погіршення репутації.
Новий пакет санкцій США проти Ірану має стати найсильнішим інструментом економічного тиску на Тегеран і досягти всіх цілей, яких не вдалося досягти військовими та політичними засобами.
У відповідь Іран пригрозив подальшими обмеженнями експорту нафти через Перську затоку. Ризик нового загострення та перебоїв із постачанням енергоносіїв не зменшується. Пекін готовий захищати свої національні інтереси у разі запровадження вторинних санкцій США.
Це створює парадоксальну ситуацію: геополітичний ризик одночасно підтримує долар як захисний актив і може посилювати інфляційні ризики для економіки США.
Наступний симпозіум у Джексон-Хоулі розпочнеться 27 серпня (тема 2026 року: «Фінансові інновації: наслідки для платежів і монетарної системи»). Кевін Ворш виступить у п’ятницю зі своєю першою великою промовою після вступу на посаду 22 травня. Його попередні заяви були короткими та майже не давали орієнтирів щодо майбутньої політики; ринок шукатиме будь-які сигнали стосовно засідання ФРС 16 вересня.
Що це означає?
Ринок не вірить, що Міністерство фінансів США зможе стримати дохідність шляхом викупу довгострокових казначейських облігацій (програму збільшено з $2 млрд до $4 млрд на місяць), і продає долар незалежно від статистики. Джексон-Хоул у п’ятницю або підтвердить цей напрямок, або дасть Воршу можливість знову прив’язати процентні ставки до економічних даних, а не до фіскальної політики.
Стійке закріплення EUR/USD вище 1.17, ймовірно, збереже ініціативу за покупцями. Але подальше зростання залежатиме від того, чи зможе програма Міністерства фінансів США заспокоїти борговий ринок, чи лише посилить сумніви щодо стійкості американських фінансів.
Наразі поєднання фіскальних ризиків, високої дохідності казначейських облігацій та очікувань більш м’якої позиції ФРС залишається головною перешкодою для стійкого відновлення долара.
Тож діємо розумно та уникаємо зайвих ризиків.
Прибутків усім!


