


















Золото падає, але паніки немає

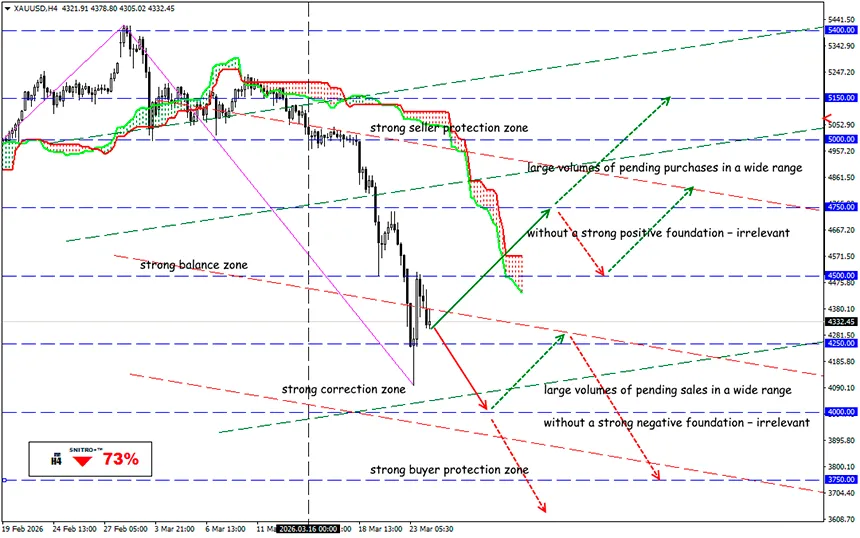
Дорогоцінні метали злякалися інфляції
XAU/USD
Ключова зона 4,250.00 - 4,500.00
Buy: 4,500.00 (на сильному позитивному фундаменті); ціль 4,750.00; StopLoss 4,430.00
Sell: 4,200.00 (на впевненому пробитті 4,250); ціль 3,850-3,700; StopLoss 4,270.00
Тепер історичного статусу «безпечної гавані» вже недостатньо для підтримки цін на дорогоцінні метали. Ціни на золото, срібло та платину знижуються вже десяту сесію поспіль на тлі посилення побоювань щодо інфляції через близькосхідний конфлікт. Ризики підвищення процентної ставки ФРС поступово посилюються під впливом зовнішніх факторів.
Нагадаємо:
Золото номіноване в USD, тобто чим сильніша американська валюта, тим дорожче золото для решти світу і тим слабший попит. У періоди втечі від ризику інвестори віддають перевагу доларовому кешу як найближчій альтернативі.
Вперше за 10 років у золота виникли проблеми з ліквідністю: різке падіння цін викликане необхідністю залучення грошових коштів інвесторами, і в разі ескалації війни ринкова вартість дорогоцінних металів буде знижуватися.
- Це й зрозуміло — висока ліквідність золота в період, коли ризики знижуються, негативно впливає на його вартість. Додатковим фактором стала фіксація прибутку після багатомісячного ралі — інвестори закривають позиції в золоті для покриття маржинальних вимог за іншими активами.
- Фундаментальним фактором тиску залишається зростання інфляційних очікувань і ослаблення шансів на пом’якшення політики ФРС у найближчому майбутньому. Це негативно впливає на золото та срібло: жоден із цих активів не приносить купонного доходу, тому обидва стають менш привабливими, коли прибутковість облігацій зростає, а надії на зниження ставок слабшають.
- Замість того, щоб вкладати кошти в дорогоцінні метали, інвестори дедалі частіше переходять на інструменти, що приносять дохід, оскільки зростання цін на енергоносії посилює очікування жорсткішої монетарної політики.
Масштаби розпродажу золота поки що не рекордні, але темпи падіння ціни значно вищі, ніж у багатьох історичних випадках.
Крім того, Близький Схід — це великий фінансовий «золотий хаб». Наприклад, ОАЕ виступає великим хабом із переробки та логістики дорогоцінних металів до Азії — ще на початку березня фізичне золото в Дубаї продавали з дисконтом до $30 за унцію відносно лондонського бенчмарку LBMA через скасування рейсів і логістичні збої.
Військовий конфлікт повністю зруйнував цю систему стабілізації ціни як на фізичне, так і на біржове золото.
І що в результаті?
Ф’ючерси на золото з великими труднощами намагаються пробитися вгору на тлі посилення низхідної динаміки на всіх таймфреймах.
На цей момент спекулятивне падіння ціни на нафту викликало лише технічну корекцію — ведмежий тренд поки не ламається. Під час торгів у вівторок ринки ігнорують відмову Трампа від погрози «знищити» електростанції Ірану, сприймаючи це як його звичний елемент політики TACO (Trump Always Chickens Out). Потоки втечі від ризику знову стають актуальними.
Але в довгостроковій перспективі, з урахуванням майбутніх фіскальних проблем у світі, зниження довіри до фіатних валют і глобальної нестабільності, ми б залишили ставки на зростання золота актуальними.
Очікується, що структурний попит, особливо з боку центральних банків країн, що розвиваються, які прагнуть диверсифікувати резерви, забезпечить нижню межу цін на спотове золото в зоні $3750–3500. Однак ретельний фундаментальний аналіз поточної ситуації є обов’язковим.
Тому діємо розумно й даремно не ризикуємо.
Всім – профітів!


