


















Від Волл-стріт до Сеула: бум ШІ під загрозою
Боргове навантаження тисне на акції технологічних компаній
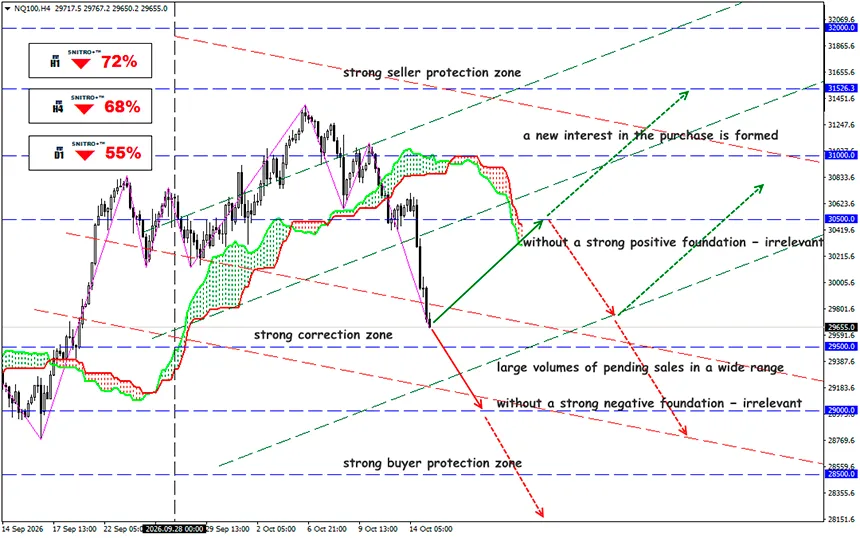
NQ100
Ключова зона: 29,500 -30,000
Buy: 30,500 (за сильних позитивних фундаментальних факторів); ціль 31,500-32,500; StopLoss 30,000
Sell: 29,000 (за впевненого пробою вище 29,500); ціль 27,500-26,500; StopLoss 29,500
Інфляція та висока вартість запозичень змушують інвесторів переглядати оцінки вартості компаній у сфері ШІ. Глобальний розпродаж акцій технологічних компаній виявив проблему: масштабні інвестиції в центри обробки даних стають дедалі залежнішими від дорогого фінансування.
На жаль, рекордних прибутків виробників мікросхем недостатньо, щоб урятувати ринок. Інвестори починають оцінювати не перспективи самого ШІ, а здатність компаній обслуговувати свої борги.
Нагадаємо:
15 жовтня світовий технологічний сектор опинився під тиском після публікації даних щодо інфляції у США. У вересні CPI прискорився до 3.7% у річному вимірі порівняно з 3.4% у серпні, посиливши очікування подальшого підвищення ставок Федеральною резервною системою.
14 жовтня індекс Nasdaq Composite втратив 1.9%, а S&P 500 знизився на 1.1%. Під час ранкових торгів 15 жовтня ф'ючерси на Nasdaq 100 впали на 1.1% до 29,842.75 пункту, а ф'ючерси на S&P 500 знизилися на 0.4% до 7,740.25 пункту. Особливо сильно постраждали азійські виробники напівпровідників. Південнокорейський Kospi впав приблизно на 7.6%, японський Nikkei 225 втратив 4.9%, а тайванський Taiex знизився на 3.4%.
Масштаб корекції відображає високу концентрацію інвестицій у компаніях, що забезпечують інфраструктуру ШІ. Наприклад, акції Samsung Electronics втратили приблизно 9.5%, SK Hynix знизилися на 11.1%, а SoftBank впали на 9.3%.
Головне джерело ризику — невідповідність між темпами капітальних витрат і часом, необхідним для отримання віддачі від інвестицій.
Будівництво центрів обробки даних потребує значних початкових інвестицій у прискорювачі, сервери, енергетичну інфраструктуру та системи охолодження. Водночас повернення капіталу займає роки, а обладнання швидко застаріває.
Це створює небезпечну ланцюгову реакцію: зростання процентних ставок збільшує вартість запозичень, скорочує вільний грошовий потік, обмежує нові інвестиції та знижує справедливу вартість майбутніх прибутків.
Особливо вразливими є оператори, які фінансують будівництво переважно за рахунок боргу. Великі хмарні платформи зі стабільними грошовими потоками мають значно більшу фінансову стійкість.
Ринок оцінює не лише поточний попит на мікросхеми, а й стійкість інвестиційних витрат клієнтів у 2027 році.
Додатковим ризиком для виробників мікросхем пам'яті є розширення пропозиції з боку китайських конкурентів, зокрема CXMT. Це підвищує ймовірність майбутнього тиску на ціни та рентабельність.
Інвестори поступово переходять від оцінювання компаній у сфері ШІ на основі темпів зростання виручки до аналізу вільного грошового потоку, боргового навантаження та віддачі від капітальних витрат.
Федеральна резервна система посилює тиск на сектор: 15 жовтня дохідність 10-річних казначейських облігацій США знизилася приблизно до 5.10%, а дохідність дворічних облігацій — до 4.72%. Проте зниження дохідності було зумовлене переважно попитом на захисні активи, а не стійким поліпшенням умов кредитування.
Інфляційні ризики зберігаються: дорога нафта та зростання витрат на електроенергію для центрів обробки даних обмежують можливості Федеральної резервної системи щодо пом'якшення грошово-кредитної політики.
Отже, який підсумок?
Криза довіри до фінансування бізнесу у сфері ШІ поки не означає кризи попиту на штучний інтелект. Проте структура інвестиційного буму стає вразливою.
- Фондовий ринок: подальше скорочення оцінних мультиплікаторів технологічних компаній і ризик поширення корекції на ширші індекси.
- Кредитний ринок: підвищення вартості запозичень для операторів центрів обробки даних, особливо тих, що мають значне боргове навантаження.
- Напівпровідники: потенційне уповільнення замовлень, якщо хмарні компанії переглянуть свої бюджети капітальних витрат.
- Світова економіка: скорочення інвестицій у ШІ може послабити попит на обладнання, електроенергію та промислову інфраструктуру.
Базовий сценарій на найближчі тижні передбачає збереження підвищеної волатильності та переважно ведмежого тиску на технологічний сектор. Ринок вимагає доказів того, що компанії у сфері ШІ здатні генерувати достатній грошовий потік для фінансування подальшого зростання.
Ключовий сигнал для трейдерів — динаміка кредитних спредів і дохідності облігацій операторів центрів обробки даних. Кредитний ринок може раніше за фондовий показати, чи завершилася переоцінка ризиків буму ШІ.
Тому діємо розумно та уникаємо зайвих ризиків.
Усім профіту!


