


















Європа мріє про біржу світового класу
Euronext і Deutsche Börse перевіряють межі консолідації
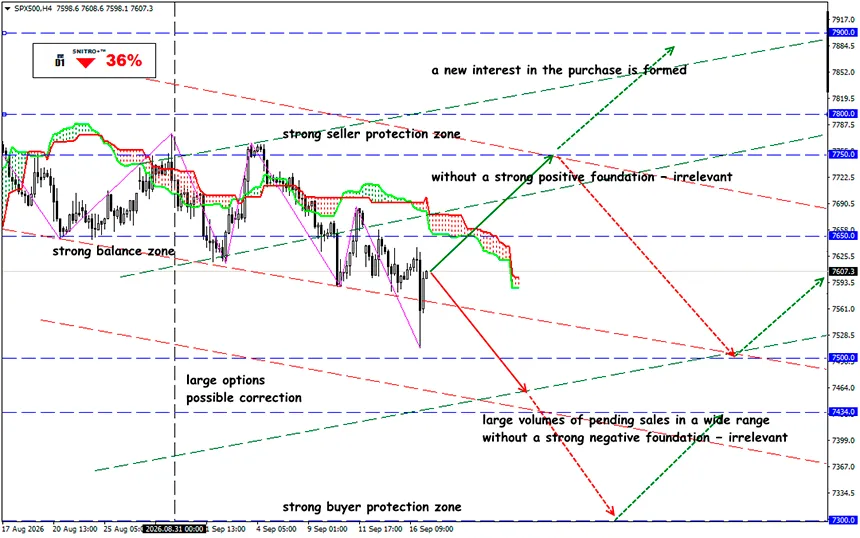
SP500
Ключова зона: 7,550 - 7,650
Buy: 7,650 (на сильному позитивному фундаменті); ціль 7,750-7,800; StopLoss 7,580
Sell: 7,500 (при рішучому пробої вище 7,550); ціль 7,300--7,350; StopLoss 7,570
Злиття найбільших бірж Європи могло б допомогти вирішити проблему контролю над капіталом, але навряд чи створить серйозного конкурента Nasdaq і NYSE. Потенційна угода забезпечила б Європі більший масштаб і ліквідність, але зіткнулася б із серйозними антимонопольними бар'єрами.
Європа знову обговорює ідею, яку намагається реалізувати вже майже два десятиліття: створення великої загальноєвропейської ринкової інфраструктури, здатної утримувати капітал, IPO та ліквідність усередині регіону.
Масштаб потенційного об'єднання був би значним. Euronext працює у восьми європейських країнах і включає, серед іншого, біржі в Парижі, Амстердамі та Мілані. Її ринкова капіталізація оцінюється приблизно в €16 млрд, тоді як Deutsche Börse коштує близько €50 млрд і контролює Франкфуртську фондову біржу та Eurex — одну з найбільших у світі платформ деривативів.
Нагадування:
- У 2006 році Deutsche Börse спробувала об'єднатися з Euronext, але проєкт не був реалізований: зрештою Euronext вирішила об'єднатися з NYSE.
- У 2012 році Європейська комісія заблокувала злиття Deutsche Börse і NYSE Euronext через побоювання щодо конкуренції, насамперед на європейському ринку деривативів.
- У 2017 році регулятор заборонив злиття Deutsche Börse і London Stock Exchange Group.
Тепер робиться ще одна спроба.
Офіційних переговорів поки немає, але ринок уже спекулює на можливості майбутньої консолідації: 14 вересня акції Euronext зросли на 2.1%, тоді як Deutsche Börse — на 2.9%. З початку 2026 року обидві акції зросли приблизно на 26%.
Чим глибший ринок, тим більше інституційного капіталу він може залучити, тим вища ліквідність і тим нижча вартість великих угод.
Звичайно, Європа поступається США не через кількість бірж, а через масштаб капіталу. Проблема полягає в тому, що капітал залишається фрагментованим між національними ринками, регуляторними режимами та інфраструктурами.
У 2024 році капіталізація фондових ринків ЄС становила близько 73% ВВП регіону. У США цей показник досягав 270%. Nasdaq і NYSE концентрують величезну базу емітентів, інституційних інвесторів, маркет-мейкерів і глобального капіталу.
З 2019 року кількість компаній на двох основних американських біржах зростала швидше, ніж у чотирьох найбільших європейських біржових групах.
Це вже не питання зручності лістингу. Це питання здатності ринку забезпечувати високі оцінки компаній. IPO йдуть туди, де є глибина ринку. Найгостріше проблема стоїть у технологічному секторі.
ЄЦБ виділив кілька примітних прикладів: британська Arm обрала прямий лістинг на американському ринку у 2023 році, тоді як CRH, Linde, Flutter Entertainment та інші компанії залишили європейські біржі або перенесли свій лістинг до США.
Економічна логіка угоди Euronext+Deutsche Börse полягає в масштабі. Сьогодні компанія, яка виходить на європейський публічний ринок, взаємодіє із системою, де зберігаються національні відмінності в регулюванні, нагляді та інфраструктурі. Наприклад, нинішня Euronext не охоплює найбільший національний ринок регіону — Німеччину.
Потенційне об'єднання з'єднало б німецький ринок з інфраструктурою Euronext і забезпечило ширший доступ до інвесторів у Франції, Італії, Нідерландах та інших країнах, де працює група.
Біржові платформи отримали б переваги від більшого масштабу в торгівлі, лістингу, клірингу, розрахунках та інших інфраструктурних послугах.
І який результат?
Угода між Euronext і Deutsche Börse могла б створити інфраструктуру світового класу. Але називати її європейським конкурентом Nasdaq і NYSE поки передчасно. У США є не лише великі біржі, а й величезна концентрація інституційного капіталу, технологічних компаній, ліквідності та глобальних інвесторів.
Якщо об'єднання Euronext і Deutsche Börse призведе до більшої ліквідності, збільшення кількості лістингів і зростання транскордонних потоків капіталу, воно стане частиною ширшої реструктуризації європейського ринку. Станом на 17 вересня 2026 року ринок отримав сигнал, що такий проєкт може бути можливим, — але не сам проєкт. Наступний етап визначатиметься не заявами, а появою офіційних переговорів, структурою угоди та реакцією європейських антимонопольних органів.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


