


















Європа під загрозою: TTF може зрости вище €100
Газ може стати надто дорогим для Європи
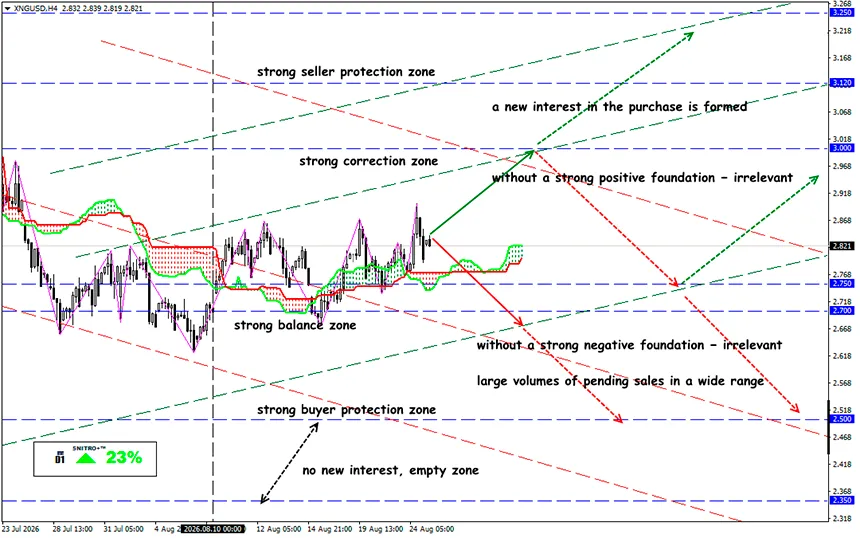
XNG/USD
Ключова зона: 2.750 - 2.950
Купівля: 3.025 (після впевненого пробиття рівня 3,000); ціль 3.250; StopLoss 2.950
Продаж: 2.700 (на тлі сильних негативних фундаментальних факторів); ціль 2.500; StopLoss 2.750
Європа входить у зиму з дефіцитом газу. Низькі запаси, конкуренція з Азією за СПГ і перебої на Близькому Сході перетворюють відновлення європейських резервів на дороге завдання. Станом на 25 серпня сховища ЄС заповнені приблизно на 62–63% порівняно з близько 74% рік тому, тоді як середній сезонний показник за п’ять років наближається до 80%.
Сам по собі цей рівень поки що не свідчить про загрозу фізичного дефіциту: Європейська комісія наразі не бачить безпосередніх ризиків для безпеки постачання. Проблема в іншому — у Європи залишається мало часу, щоб компенсувати відставання, тоді як вартість додаткових обсягів газу зростає.
Нагадаємо:
Якщо перебої з постачанням енергоносіїв із Близького Сходу збережуться, європейським цінам, можливо, доведеться зрости значно вище, щоб залучити достатні обсяги СПГ і відновити запаси до зими. У стресовому сценарії банк очікує зростання грудневого TTF вище €100/МВт·год порівняно з базовим прогнозом на рівні близько €50/МВт·год.
Поточну ситуацію можна описати як замкнене коло:
низькі запаси → необхідність прискорити закачування → зростання попиту на СПГ → конкуренція з Азією → зростання TTF → дороге закачування → слабший економічний стимул купувати газ → запаси залишаються низькими.
Саме цей механізм зараз становить найбільшу загрозу для ринку.
Запаси відстають від графіка
Причиною є поєднання кількох факторів. Європа завершила попередній опалювальний сезон із низькими запасами, а подальше їх поповнення відбувалося недостатньо швидко. Високі ціни також знижують економічну привабливість літнього закачування: операторам доводиться купувати дорогий газ сьогодні, розраховуючи на те, що взимку вони зможуть продати його ще дорожче.
Європа програє конкуренцію за СПГ
Зріджений природний газ залишається ключовим джерелом додаткового постачання. Але саме тут і виникає головний ризик.
Європа конкурує з азійськими покупцями за гнучкі партії СПГ. Перебої з постачанням через Ормузьку протоку скоротили доступність СПГ із Близького Сходу, посиливши конкуренцію за альтернативні обсяги. Водночас експорт СПГ зі США в січні–липні 2026 року зріс на 23% у річному вимірі, але Європа та Азія разом поглинають понад 80% американських поставок.
Це означає, що навіть рекордний експорт зі США не гарантує Європі достатніх обсягів газу. Якщо азійські покупці будуть готові платити більше, частину гнучких партій буде перенаправлено туди.
Погода як джерело невизначеності
Якщо зима виявиться значно теплішою за норму, споживання газу для опалення буде нижчим, що зробить поточний дефіцит запасів менш критичним. Саме тому погода може докорінно змінити баланс ринку навіть без різкого збільшення пропозиції.
Однак покладатися виключно на м’яку зиму ризиковано. За холодної погоди низький початковий рівень запасів означатиме швидше їх скорочення та підвищить імовірність того, що Європі доведеться активно закуповувати СПГ у період, коли зимовий попит уже буде високим.
Що це означає?
Є три фактори, які можуть змінити ситуацію на користь Європи: відновлення постачання з Близького Сходу, послаблення конкуренції з боку Азії за СПГ і тепліша зима.
Європейський газовий ринок зараз стикається не з безпосереднім фізичним дефіцитом, а з нестачею запасу міцності та майбутньої безпеки постачання. У такій ситуації €100/МВт·год уже не виглядає суто теоретичним рівнем і стає цілком імовірною ціллю у стресовому сценарії.
Якщо Європа зможе швидко відновити запаси та забезпечити додаткові обсяги СПГ, поточний стрибок цін виявиться тимчасовим. Але якщо перебої на Близькому Сході збережуться, Азія продовжить конкурувати за СПГ, а темпи закачування залишатимуться низькими, сама необхідність відновити зимові запаси може спровокувати новий різкий стрибок цін на газ.
Тож діємо розумно та уникаємо зайвих ризиків.
Прибутків усім!


