


















ЄЦБ, ФРС і ринок: хто задасть наступний тренд?
Чому Форум ЄЦБ важливіший за будь-які політичні заяви
EUR/USD
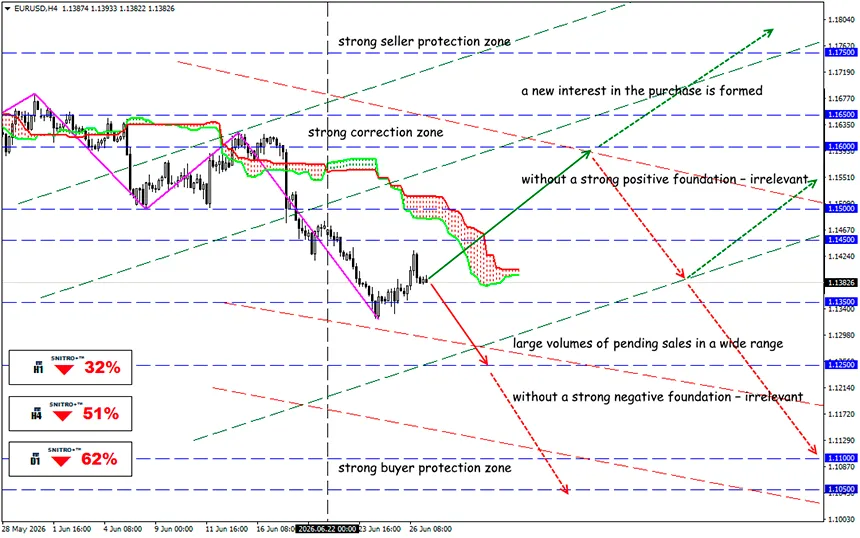
Ключова зона: 1.1350 - 1.1400
Купівля: 1.1450 (на тлі сильного позитивного фундаментального фону); ціль: 1.1650-1.1700; StopLoss 1.1380
Продаж: 1.1300 (на відкаті після повторного тестування 1.1400); ціль: 1.1150-1.1050; StopLoss 1.1370
Чотири найбільші монетарні регулятори світу проводять закритий обмін думками, але збираються на одній сцені, щоб представити свої висновки. Щорічний Форум ЄЦБ з питань центрального банкінгу є найважливішою інформаційною подією європейського літа, адже саме тут учасники ринку можуть скоригувати свої очікування щодо майбутньої політики Європейського центрального банку.
1 липня о 13:00 GMT увага світових фінансових ринків буде прикута до португальського міста Сінтра, де в межах форуму разом виступлять президент ЄЦБ Крістін Лагард, голова Федеральної резервної системи Кевін Ворш, керівник Банку Англії Ендрю Бейлі та голова Банку Канади Тіфф Маклем. Коментарі представників центральних банків нижчого рівня нададуть додатковий інформаційний фон.
Формально це лише панельна дискусія. Однак для професійних учасників ринку такі заходи традиційно стають одним із головних джерел сигналів щодо майбутнього напряму світової монетарної політики.
Офіційна тема форуму — «Формування майбутнього Європи: інновації, зростання та стабільність». Проте ринки шукатимуть зовсім інші відповіді: де проходить межа між боротьбою з інфляцією та підтримкою економічного зростання, наскільки ймовірним є подальше посилення монетарної політики та чи готові провідні центральні банки світу координувати свої дії в умовах збереження геополітичної нестабільності.
Унікальність цьогорічного форуму полягає в тому, що він проходить лише через кілька тижнів після червневих рішень найбільших центральних банків світу щодо монетарної політики.
- Значна частина позитивних очікувань щодо євро вже закладена в ринкові ціни. Якщо Крістін Лагард підтвердить прихильність жорсткій антиінфляційній політиці або дасть зрозуміти, що процентні ставки можуть залишатися високими довше, ніж очікується, дохідність європейських державних облігацій може знову почати зростати, забезпечивши додаткову підтримку єдиній валюті. Євро може продовжити зміцнення, особливо якщо коментарі голови ФРС виявляться менш жорсткими.
- Протилежний сценарій: якщо представники ЄЦБ зроблять акцент на уповільненні економіки єврозони, зростанні зовнішніх ризиків або необхідності обережності щодо майбутніх рішень із процентних ставок, ринок швидко перегляне ймовірність подальшого посилення монетарної політики. У такому разі найбільш уразливими стануть довгі позиції за євро, оскільки значна частина спекулятивного капіталу вже розраховує на подальше зміцнення європейської валюти.
- Якщо голова ФРС Кевін Ворш підтвердить прихильність до «підходу з низькою інформаційною визначеністю» (low-information approach), волатильність на валютному ринку може суттєво зрости, оскільки інвесторам доведеться ще більше покладатися виключно на макроекономічні дані. Будь-які несподівані коментарі представників ФРС можуть змінити різницю в дохідності американських та європейських облігацій, яка традиційно є головним драйвером курсу EUR/USD.
Європейські фондові ринки також залишатимуться надзвичайно чутливими до підсумків форуму. Для банківського сектору більш жорстка риторика ЄЦБ може стати позитивним фактором завдяки збереженню високої чистої процентної маржі. Водночас технологічні компанії, девелопери нерухомості та корпоративний сектор можуть зіткнутися з додатковим тиском через зростання вартості капіталу. Підвищена волатильність також очікується на ринках державних облігацій Німеччини, Франції та Італії, де навіть незначні зміни в очікуваннях щодо процентних ставок можуть спричинити помітні коливання прибутковості.
І який результат?
Досвід попередніх форумів ЄЦБ показує, що найсильніше ринки реагують не на заздалегідь підготовлені виступи, а на відповіді керівників центральних банків під час відкритої дискусії. Саме такі спонтанні коментарі дозволяють інвесторам оцінити справжні погляди регуляторів і скоригувати очікування щодо майбутньої монетарної політики.
Необхідно уважно стежити не лише за заявами Крістін Лагард, а й за будь-якими розбіжностями між позиціями ЄЦБ і Федеральної резервної системи. Якщо європейський регулятор збереже більш жорстку риторику, ніж його американський колега, євро може отримати новий імпульс до зростання. Однак якщо ФРС знову продемонструє більш жорстку позицію, європейська валюта може зіткнутися з фіксацією прибутку, а тиск пошириться на більшість європейських фінансових активів.
Тож діємо розумно та уникаємо зайвих ризиків.
Профітів вам!


