


















Небезпечна нафта: кому невигідні високі ціни
Не всі заробляють під час війни
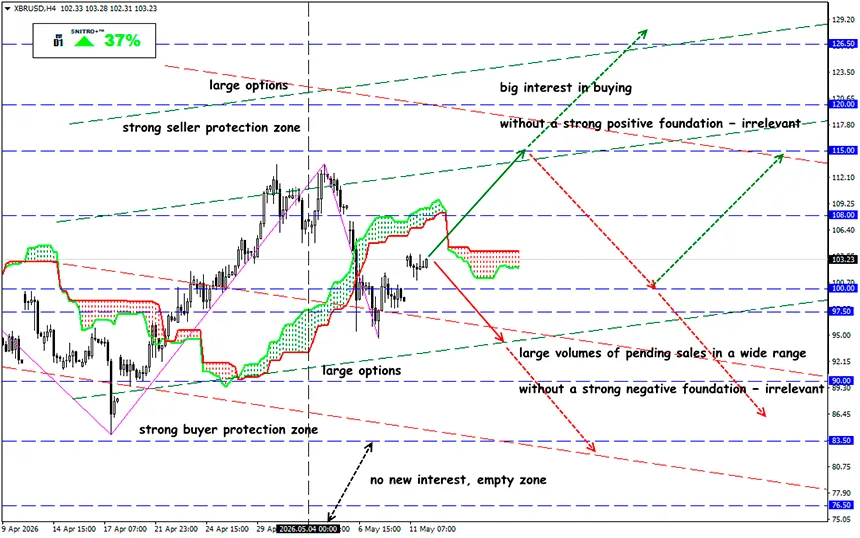
XBR/USD
Ключова зона: 100.00 - 103.50
Buy: 105.00 (при впевненому пробої 104.50); target 107.50-108.50; StopLoss 104.30
Sell: 97.50 (на тлі сильного негативного фундаменту); target 93.50; StopLoss 98.20
Ще у січні більшість аналітиків очікували, що у 2026 році Brent торгуватиметься не вище $60 за барель. Наразі ціна впевнено тримається вище $100, і багато хто вважає, що «третя» війна в Перській затоці повинна приносити величезні прибутки всім великим нафтовим компаніям.
На жаль, це не так. Наприклад, Exxon та Chevron зафіксували значні втрати, тоді як їхні європейські конкуренти змогли показати прибуток.
Нагадаємо:
Перший квартал ринок завершив із Brent на рівні $118, а нафтопродукти подорожчали ще сильніше. Значна частина близькосхідної нафти виявилася заблокованою в районі Ормузької протоки, тому експорт із США, Африки та Бразилії справді зріс. Очікувалося, що західні нафтові компанії одночасно збільшать обсяги продажів і отримають вищу маржу з кожного бареля.
Однак далеко не всім вдалося скористатися ситуацією.
- За три місяці військового конфлікту акції британського гіганта Shell зросли лише на 4%, тоді як папери його європейських конкурентів — TotalEnergies, BP та Eni — додали 14–17%.
- Американські компанії Chevron та Exxon повідомили про чистий прибуток у розмірі $2.2 млрд та $4.2 млрд відповідно, що на 37% і 46% нижче, ніж роком раніше. Їхні акції впали на 1% і 2% відповідно.
- Вплив війни на західних нафтових гігантів залежить від трьох факторів: хеджування позицій, прибутку від трейдингу та розташування виробничих активів.
Втім, результати європейських компаній потрібно оцінювати з урахуванням ефекту «бухгалтерської ілюзії збитків».
Контракти на продаж нафти й газу укладаються заздалегідь — за тижні або місяці до поставки. Щоб застрахуватися від цінових коливань, компанії купують контракти, які приносять виплати у разі падіння цін на нафту. Якщо ж ціни зростають, вартість таких хеджів падає, що призводить до «паперових» збитків.
У цьому кварталі такі втрати становили $2.9 млрд для Chevron та $3.9 млрд для Exxon. Ці збитки будуть компенсовані вищими доходами після завершення продажів.
Крім того, існує окреме джерело прибутку, яке американські компанії поки що не освоїли повною мірою. Європейські корпорації не обмежуються власним видобутком — вони створили масштабні трейдингові підрозділи. Ці трейдери не просто хеджують поставки, а купують і продають нафту, нафтопродукти та газ, заробляючи на цінових дисбалансах — географічному та часовому арбітражі.
Наприклад, BP торгує приблизно 12 млн барелів на добу — це майже у 11 разів більше за власні обсяги видобутку.
Американські компанії намагаються наздогнати конкурентів. Chevron активно розвиває власну трейдингову інфраструктуру та дедалі частіше продає нафту через внутрішні підрозділи, а не через посередників. До наступного кварталу компанія очікує самостійно реалізовувати понад 40% власного видобутку — удвічі більше, ніж рік тому. Це дозволить ефективніше підтримувати завантаження НПЗ в Азії, де дефіцит пального залишається високим.
І який висновок?
Парадокс поточної сировинної кризи полягає в тому, що європейські компанії наразі виглядають краще адаптованими до енергетичних шоків, тоді як американські нафтові гіганти стикаються з наслідками власної бізнес-моделі та сильної залежності від внутрішньополітичних рішень.
Чим довше триватиме війна в Перській затоці, тим більшим ставатиме розрив у доходах між нафтовими гігантами. Особливо якщо Трамп заборонить експорт пального — що цілком можливо у разі зростання цін на бензин у США до $5 за галон. Такий крок розширить дисконт WTI до Brent і вдарить по фінансовому становищу місцевих виробників, обмеживши прибутки як у видобутку, так і в переробці.
На цьому тлі американський нафтовий сектор дедалі уважніше стежить за діями Білого дому: майбутні рішення Вашингтона можуть виявитися для галузі не менш важливими, ніж сама ціна на нафту.
Тож діємо розумно та уникаємо зайвих ризиків.
Профіту всім!


