


















Валютна інтервенція як інструмент тиску
Чому США підтримують японську єну
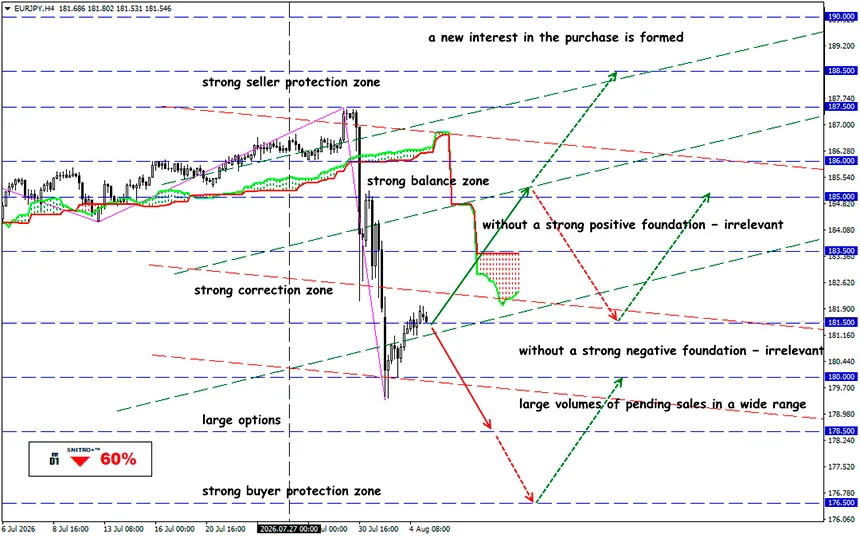
EUR/JPY
Ключова зона: 180.50 - 182.00
Купівля: 182.50 (за сильного позитивного фундаментального фону); ціль 183.50-185.00; StopLoss 181.90
Продаж: 180.00 (на відкаті після повторного тестування 181.50); ціль 178.50-176.50; StopLoss 180.60
Уперше з 2011 року Японія та США провели скоординовану валютну інтервенцію, спрямовану на підтримку єни. Лише за чотири дні японська валюта зміцнилася більш ніж на 4,5%. Ослаблення єни стало дедалі серйознішою проблемою як для японських, так і для американських політиків через його вплив на ціни імпорту та зростання вартості життя для домогосподарств.
Нагадаємо.
Валютні резерви Японії переважно вкладені в державні облігації США. Для проведення валютної інтервенції Японія повинна продавати американські активи й використовувати отримані долари для купівлі єни. Долари, які використовуються для купівлі єни, зазвичай надходять із валютних резервів Японії у вигляді готівки або казначейських облігацій США.
- Єна ослабла через зростання вартості імпорту енергоносіїв, спричинене конфліктом на Близькому Сході та тарифною політикою президента Трампа. Проте головною причиною залишається різниця процентних ставок між Японією (1%) і США (3,5–3,75%). Інвестори позичають кошти під низькі ставки в Японії та вкладають їх туди, де прибутковість вища. У результаті капітал продовжує залишати Японію, чинячи постійний тиск на єну та прискорюючи внутрішню інфляцію.
- Ситуацію додатково ускладнюють побоювання щодо стану державних фінансів Японії. Державний борг країни перевищує 200% ВВП. Замість погашення він постійно рефінансується шляхом випуску нових державних облігацій, а відсоткові витрати накопичуються з часом. Хронічні бюджетні дефіцити посилили побоювання, що уряд Японії живе не за коштами.
- Президент Трамп неодноразово критикував слабку єну, стверджуючи, що вона створює несправедливу конкурентну перевагу для японських виробників. Минулого березня він зайняв більш жорстку позицію, запропонувавши запровадити мита на японський імпорт.
За таких умов валютна інтервенція одночасно вирішує дві проблеми. Банк Японії продає долари США та купує єну, зміцнюючи японську валюту. Водночас придбана єна залишається на балансі Банку Японії, а не потрапляє в обіг. Це скорочує грошову масу й допомагає стримувати інфляційний тиск.
Однак така стратегія залишається ефективною лише доти, доки існують достатні валютні резерви. Японія все ще володіє приблизно 1,1 трлн доларів резервів, але вони швидко скорочуються. Наприкінці квітня японська влада витратила майже 74 млрд доларів на підтримку валюти, однак ефект тривав лише один квартал. Уже до 23 липня єна знову ослабла, досягнувши найнижчого рівня щодо долара США з 1986 року.
За попередніми оцінками, наприкінці минулого тижня японська влада витратила ще 84 млрд доларів. За таких темпів резерви можуть суттєво скоротитися вже протягом кількох років.
Якщо Японія — найбільший у світі власник державного боргу США — почне активно продавати американські казначейські облігації, Вашингтон може бути змушений вдатися до вкрай непопулярних заходів, включаючи скорочення державних витрат і підвищення податків. Відповідальність за такі «санкції» зрештою ляже на Міністерство фінансів США, адже саме міністр фінансів Скотт Бессент підтримав проведення японської інтервенції.
Водночас можливості Міністерства фінансів США значно обмежені порівняно з Федеральною резервною системою. Казначейство не володіє значними валютними резервами й не може просто створити окремий фонд для інтервенцій. На практиці підтримка Японії з боку США фактично фінансується коштом американських платників податків.
То що це означає?
Скоординована валютна інтервенція не усунула фундаментальних причин слабкості єни. Вона лише відтермінувала наслідки. Для трейдерів це означає збереження високої волатильності на азійських фінансових ринках. Основна увага й надалі буде зосереджена на політиці Федеральної резервної системи та Банку Японії, прибутковості державних облігацій США й можливості нових валютних інтервенцій.
Ймовірно, Японія й надалі використовуватиме свої резерви для підтримки єни, очікуючи, що Сполучені Штати розпочнуть цикл зниження процентних ставок. Тим часом американські казначейські облігації, найімовірніше, залишатимуться під постійним тиском.
На жаль, нинішня політика президента Трампа сприяє збереженню високої інфляції. Усередині Федеральної резервної системи дедалі активніше обговорюється можливість чергового підвищення процентної ставки, а не її зниження. У таких умовах Банк Японії також може бути змушений підвищити ставку вже у вересні. Це означає, що тиск на фінансові ринки Азії, найімовірніше, лише посилюватиметься. Японія ще здатна кілька років підтримувати єну за рахунок резервів, однак якщо цього часу не вистачить для вирішення структурних проблем, світ може зіткнутися з новою глобальною фінансовою кризою.
Тому діємо виважено та уникаємо зайвих ризиків.
Прибутків усім!


