


















Карибська нафта: авантюра на $100 млрд

Спекулянти марно чекають зростання цін на сировину
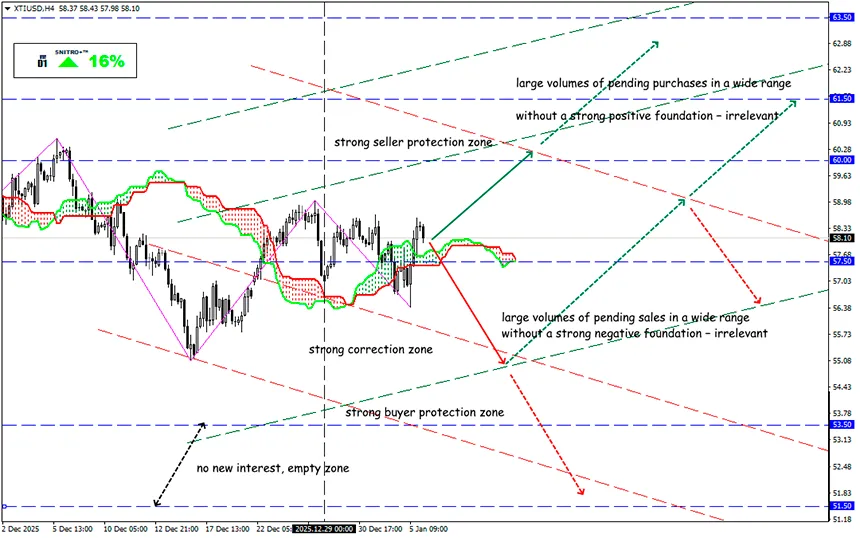
XTI/USD
Ключова зона 57.50 - 58.50
Buy: 59.00 (на сильному позитивному фундаменті); ціль 61.50-63.50; StopLoss 58.30
Sell: 57.50 (на відкаті після ретесту рівня 58.50); ціль 55.00; StopLoss 58.20
Американські ЗМІ активно розкручують тезу, що Трамп атакував Венесуелу не заради її «важкої» нафти, яка потребує специфічної переробки, а через величезні зовнішні борги, проблеми з наркотрафіком тощо. Однак світ розуміє, що головна мета — найбільші у світі розвідані запаси нафти — близько 303 млрд барелів.
ОПЕК+ не стала ризикувати та підтвердила скорочення видобутку нафти у першому кварталі — необхідно прояснити ситуацію з Венесуелою. Експорт із регіону наразі паралізований, завантажені танкери не випускають із зони військового контролю.
Карибська нафта не потече на ринки одразу, хоча б тому, що її видобуток потребує дорожчої інфраструктури та логістики. Роки корупції, недофінансування, пожеж і крадіжок привели інфраструктуру країни у жалюгідний стан. Зараз Венесуела видобуває близько 800 тис. барелів на добу, але у разі скасування санкцій видобуток може зрости приблизно на 150 тис. барелів на добу протягом кількох місяців. Для повернення до рівня 2 млн барелів на добу і вище потрібні галузеві реформи та масштабні інвестиції.
Нагадаємо:
У період тривалого шатдауну американська CFTC не публікувала дані щодо позиціонування великих спекулянтів, а після його завершення тривалий час не могла провести повноцінний аналіз ситуації. Наразі статистика знову актуальна і свідчить про те, що спекулянти активно купують сировину та/або пов’язані з нею активи, зокрема товарні валюти, залежні від нафти.
Приплив капіталу до сировинних біржових фондів (ETF) спостерігався протягом усього минулого року, і те саме може повторитися й зараз. Привабливість сировинних активів зумовлена підвищеною інфляцією та геополітичною нестабільністю.
Заява Трампа про те, що Вашингтон диктуватиме умови новим лідерам Венесуели, підвищила ймовірність корпоративної гонки за доступ до нафтових ресурсів. Водночас:
- ExxonMobil, Chevron та ConocoPhillips обережно поставилися до заклику Трампа через політичну нестабільність, негативну історію експропріації активів у Венесуелі та величезні суми, необхідні для нарощування видобутку.
- Chevron, який уже працює в країні за спеціальною ліцензією, наданою адміністрацією Трампа, вважається найбільш придатним виробником для збільшення інвестицій. Проте компанія заявила, що зосереджена на безпеці співробітників та цілісності своїх активів.
- Хоча Трамп залишив двері відкритими для виробників з інших країн, але не для супротивників Америки. Китай є найбільшим покупцем венесуельської нафти, і його компанії, як і російські, не зможуть користуватися цим ринком.
- Багатьом компаніям досі не виплачені мільярди доларів у вигляді кредитів та компенсацій після вилучення їхніх активів за часів Чавеса. Проте нафтові компанії все ж можуть повернутися, якщо ціни та премії за ризик будуть привабливими.
І який результат?
Світ перенасичений нафтою, а ціни коливаються поблизу п’ятирічного мінімуму. Ринок дуже сподівається на обмежений вплив конфлікту на глобальні ціни.
Втім, призупинення експорту нафти, включно з танкерами, застрахованими головним партнером державної PDVSA — компанією Chevron, може прискорити необхідність скорочення видобутку на нафтових родовищах.
Емоційна реакція на арешт Мадуро майже не впливає на котирування, але все ж є бичачим сигналом для фондового ринку США та криптовалют — Америка отримала потужний інструмент стримування інфляції у вигляді найбільших у світі запасів нафти, які вона фактично експропріювала. До речі, у Венесуелі є також значні запаси золота і навіть рідкоземельних металів.
Поки що короткострокові цінові прогнози на 2026 рік залишаються без змін — середня ціна Brent на рівні $58–60, WTI — $52–54.
На горизонті 6–12 місяців ризики зниження цін на основні бенчмарки зростають через збільшення глобальної пропозиції.
Тому діємо розумно й даремно не ризикуємо.
Всім – профітів!


