


















Каракас у борговій прірві

Як Венесуела повертатиме борги
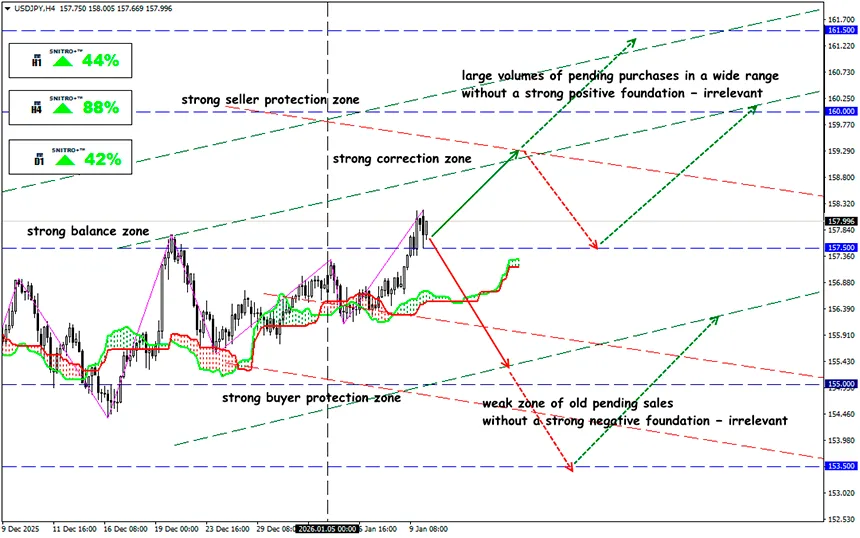
USD/JPY
Ключова зона: 157.00 - 158.50
Buy: 158.80 (на впевненому пробитті рівня 158.50) ; ціль 160.50-161.00; StopLoss 158.20
Sell: 157.00 (на відкаті після ретесту рівня 158.00) ; ціль 155.50-155.00; StopLoss 157.70
Після усунення від влади Ніколаса Мадуро Венесуела отримала шанс припинити десятирічний фінансовий дефолт. Раніше санкції США не дозволяли країні випускати навіть найпростіші облігації. Тепер Венесуелу очікує найскладніша реструктуризація суверенного боргу з часів дефолту Греції, що сколихнув єврозону у 2012 році.
Втім, кредитори поки безуспішно ведуть дискусії зі США, оскільки Трамп блокує будь-які переговори, заявляє про абсолютну передачу США прав на використання венесуельської нафти та готовий обговорювати лише борги перед американськими компаніями.
Ситуацію ускладнюють туманні перспективи перехідного періоду під керівництвом тимчасового президента Делсі Родрігес.
Обсяг боргу: кому і скільки
- Режим Мадуро вже давно не публікує жодної достовірної статистики. Оцінки поточного зовнішнього боргу починаються від $150 млрд і вище. Це щонайменше вдвічі перевищує розмір зруйнованої економіки країни.
- Перед дефолтом 2017 року Пекін надав Каракасу десятки мільярдів доларів у вигляді кредитів, переважно через Китайський банк розвитку (CDB), із планами погашення за рахунок постачання нафти. Останній транш CDB було видано у 2018 році. Непогашені кредити оцінюються у $15 млрд, але через непрозорість даних реальна сума, ймовірно, у кілька разів більша.
- Борг перед власниками облігацій, випущених урядом і державною нафтовою компанією PDVSA з номіналом близько $60 млрд, супроводжується понад $100 млрд несплачених відсотків.
- Претензії, пов’язані з міжнародними арбітражними рішеннями щодо компаній, чиї активи були експропрійовані урядом Венесуели (ConocoPhillips, ExxonMobil та золотодобувні компанії), оцінюються у $20 млрд.
Наразі кредитори активно самоорганізовуються та шукають посередників. Одна з груп — Комітет кредиторів Венесуели — представляє значну частку облігацій, що належать великим інвесторам, включаючи Fidelity, GMO, Morgan Stanley Investment Management та VR Capital. У 2023 році цьому комітету вдалося домогтися продовження строку подання позовів за простроченими облігаціями в судах США до 2028 року, однак за Трампа всі домовленості були скасовані, і нових поки не передбачається.
Яку суму зможуть повернути кредитори?
Щоб скоротити державний борг Венесуели хоча б до 80% ВВП, власникам облігацій доведеться зазнати втрат за основною сумою не менше 50%. Водночас цей прогноз виглядає більш оптимістичним, ніж, наприклад, в Аргентині, де кредитори вважали успіхом повернення 30% боргу.
Незалежно від того, на який відсоток повернення розраховують кредитори (25, 50 чи більше центів з $1), остаточні виплати залежатимуть від стану економіки Венесуели. Для порятунку національної нафтової галузі потрібні світові ціни близько $80 за барель для досягнення беззбитковості. Поточний рівень ринкових цін — катастрофа для Венесуели, незалежно від того, хто продає цю нафту.
США планують «ліквідувати» всіх кредиторів (юридично!), щоб забезпечити Венесуелі «чисту» економіку. Як приклад наводиться реструктуризація боргу Іраку на $130 млрд, де втрати кредиторів перевищили 80%.
Кредитори очікують реструктуризації облігацій і двосторонніх позик, у межах якої виплати будуть прив’язані до відновлення видобутку нафти. Великі нафтові компанії готові конвертувати арбітражні позови у частку участі в розробці родовищ. Проте домовлятися про це доведеться особисто з Трампом.
З урахуванням того, що прострочені відсотки наразі становлять 60–70% або більше від номінальної вартості венесуельських облігацій, деякі американські інвестори стверджують, що це може призвести до повернення 60 центів або більше. Але це надто оптимістичний сценарій — фундаментальних підстав для нього немає.
Поки що очевидно одне: ані нафта, ані потенційний видобуток золота Венесуелу не врятують.
Тому діємо розумно й даремно не ризикуємо.
Всім – профітів!


