


















Облігаційна криза як глобальна загроза

Що зламалося в економіці Японії
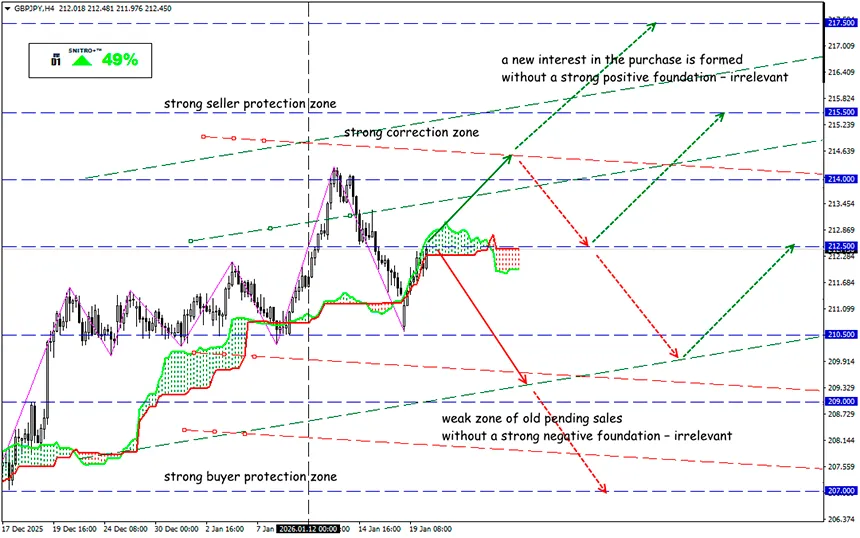
GBP/JPY
Ключова зона 211.00- 212.50
Buy: 213.00 (на відкаті після ретесту рівня 212.00); ціль 214.50-215.50; StopLoss 212.30
Sell: 210.50 (на сильному негативному фундаменті) ; ціль 209.00-208.50; StopLoss 211.20
Наддовгі JGB знову стали «глобальним тригером»: катастрофа японських паперів загрожує розпродажем казначейських облігацій США на суму до $130 млрд. Зростання волатильності на ринку держоблігацій Японії може зачепити й інші ринки, включно з U.S. Treasuries.
Фондам з однаковим рівнем ризику, які рівномірно розподіляють капітал між акціями, облігаціями та сировиною, доведеться продати до 30% активів.
Проблема загострилася торік через бюджетні побоювання, що робить Японію ключовим джерелом глобальної волатильності. Факторів кризи кілька:
- 40-річні JGB уперше з моменту запуску (2007 р.) піднялися вище 4% і торгувалися поблизу максимуму близько 4.2%, причому зростання було вкрай різким для внутрішнього ринку;
- очікування фіскального розширення на тлі дострокових виборів 8 лютого та заяв про стимулюючі заходи, зокрема обіцянка прем’єр-міністра Японії Санае Такаїчі знизити податки на продукти харчування;
- структурно низька ліквідність облігацій, через що в умовах високого ризику ціна «провалюється» навіть без великих реальних обсягів продажів.
Індекс ліквідності японських державних облігацій упав до рекордних рівнів, що свідчить про нестачу покупців.
Японія перестає бути «тихою гаванню» — ця ситуація ламає глобальні моделі ризику.
Нагадаємо:
- Японія — найбільший іноземний власник U.S. Treasuries — понад $1,202.6 млрд UST станом на листопад 2025 року.
- Синхронна переоцінка глобальних портфелів за участю JGB негативно впливає на партнерів: на кожні 10 б.п. зростання доходності японських паперів інвестори можуть очікувати приблизно 2–3 б.п. підвищення доходності UST (США), Bunds (Єврозона), Gilts (Велика Британія).
- Ринок південнокорейських облігацій також уразливий до зростання волатильності JGB. З початку липня 2024 року іноземні покупці корейських держоблігацій (KTB) втратили понад 10%, що підвищує ризик StopLoss-продажів.
BOJ уже підвищив ставку до 0.75% (найвищий рівень за десятиліття) — це сильний психологічний розрив з епохою «нульової Японії». Наразі регулятор намагається одночасно нормалізувати політику та не допустити «неконтрольованої» дисфункції ринку JGB.
Важливо, що у BOJ є офіційний план скорочення покупок JGB на поточний рік:
- 1 квартал — скорочення приблизно на ¥400 млрд (звичайний темп),
- 2 квартал — скорочення приблизно на ¥200 млрд.
- Сьогодні ціна дещо відновилася після заяв міністра фінансів Сацукі Катаями, який закликав учасників ринку до спокою. Показово, що міністр фінансів США Скотт Бессент публічно пов’язав динаміку UST з японськими облігаціями — тобто ринок і надалі сприймає Японію як загрозу фінансовій стабільності.
І що в результаті?
GBP/JPY може стати більш чутливою до азійських новин, ніж зазвичай. Ця пара — класичний актив для стратегій carry trade, де можливі різкі короткострокові рухи проти бичачого тренду, тож StopLoss слід встановлювати ще до відкриття позиції.
Наразі режим дуже конфліктний: частина новин тисне на єну через фіскальні очікування та політику (тобто JPY може слабшати), а паралельно зростання волатильності/доходностей здатне запускати risk off та зміцнення JPY. Британський фактор має на цю пару мінімальний вплив.
Тому діємо розумно й даремно не ризикуємо.
Всім – профітів!


