


















As yields estão a matar o Nasdaq
Porque é que o mercado está novamente a negociar contra a Fed
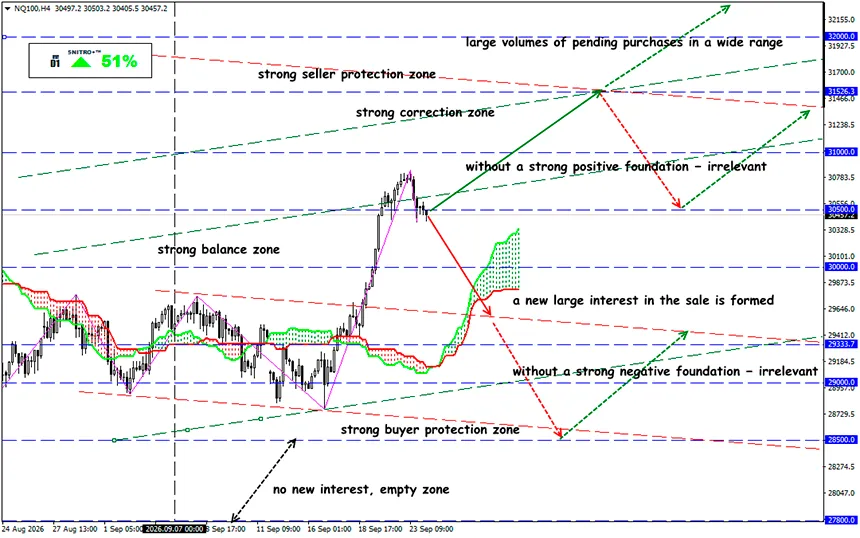
NQ100
Zona-chave: 30,500 - 31,000
Compra: 31,200 (num recuo após um novo teste de 31,000); alvo 32,500; StopLoss 30,700
Venda: 30,000 (com fundamentos fortemente negativos); alvo 28,500; StopLoss 30,500
A yield das Treasuries a 10 anos ultrapassou 5.1%, a probabilidade de uma nova subida das taxas aproximou-se de 76%, e o petróleo caro está a trazer de volta ao mercado o cenário de “higher for longer”. A principal ameaça às ações tecnológicas já não está nos relatórios de resultados empresariais, mas no mercado de dívida.
A yield das Treasuries a 10 anos subiu para 5.14%, enquanto a yield a 30 anos se aproximou de 5.44%, o nível mais elevado em mais de duas décadas. O mercado está a incorporar uma probabilidade de 76% de uma nova subida das taxas pela Fed, enquanto o Brent voltou a superar os $100. Energia cara e uma economia norte-americana forte estão a criar uma combinação perigosa para o Nasdaq e outros ativos caros.
Um lembrete:
O mercado dos EUA voltou a ficar sob pressão das obrigações em 24 de setembro. Os futuros do Nasdaq-100 perderam cerca de 1% durante a sessão da manhã, os contratos do S&P 500 caíram aproximadamente 0.6% e os futuros do Dow Jones recuaram cerca de 0.4%. E a principal fonte de pressão não está no mercado acionista.
Esta é uma mudança fundamental no ambiente do mercado acionista.
Quando a yield sem risco ultrapassa 5%, torna-se significativamente mais difícil para os investidores justificar múltiplos extremos para empresas de crescimento. As ações cujos lucros esperados se encontram muito distantes no futuro são particularmente vulneráveis. É precisamente por isso que o Nasdaq reage mais fortemente aos movimentos das Treasuries do que o Dow.
O último aumento das yields foi causado por mais do que apenas os preços do petróleo.
O S&P Global US Composite PMI preliminar subiu de 56.0 para 58.4 em setembro — o nível mais elevado desde julho de 2021. A atividade económica está a acelerar pelo quarto mês consecutivo. Ao mesmo tempo, o crescimento do emprego nas empresas atingiu o nível mais forte em mais de quatro anos.
Mas há um detalhe desagradável para os mercados financeiros.
Os custos das empresas estão a subir ao ritmo mais rápido em quase quatro anos. A S&P Global relaciona diretamente parte desta aceleração com os preços mais elevados da energia e as restrições de capacidade produtiva.
Isto cria uma combinação quase perfeita para os hawks da Fed:
procura forte + mercado de trabalho resiliente + energia cara + custos em aceleração.
Para as obrigações e para as ações tecnológicas caras, isto é um problema.
Em 16 de setembro, a Fed aumentou as taxas em 25 pontos base pela primeira vez desde 2023 — agora o mercado prepara-se para a continuação do ciclo.
Os preços mais elevados do petróleo afetam o mercado através de vários canais ao mesmo tempo:
- aumentam os custos de combustível e transporte;
- aumentam os custos de produção;
- agravam as expectativas de inflação;
- reduzem a margem da Fed para flexibilizar a política;
- apoiam as yields das Treasuries;
- aumentam a taxa de desconto das ações.
Para o Nasdaq, isto cria uma cadeia particularmente desagradável:
petróleo ↑ → expectativas de inflação ↑ → expectativas para as taxas da Fed ↑ → yields das Treasuries ↑ → múltiplos das ações de crescimento ↓.
Por outras palavras, o mercado tem de competir com um ativo que oferece mais de 5% de rendimento nominal com um risco de crédito mínimo. Quanto maior a yield das Treasuries, maior o prémio de risco exigido para deter ações.
Consequentemente, para manter as avaliações anteriores, as empresas precisam de demonstrar um crescimento dos lucros ainda mais rápido.
E qual é o resultado?
No ambiente atual, negociar o Nasdaq sem acompanhar o mercado das Treasuries está a tornar-se perigoso. Analisamos três indicadores:
US10Y: Um regresso sustentado da yield para abaixo de 5% seria um sinal positivo para o setor tecnológico. Uma consolidação acima de 5.15–5.20%, pelo contrário, confirmaria a continuação da pressão sobre os múltiplos.
Brent: A estabilização do petróleo abaixo de $100 reduziria o prémio de inflação. Uma consolidação do Brent acima de $105–110 poderia reforçar as expectativas de um maior aperto por parte da Fed.
Expectativas de taxas: Enquanto a probabilidade de uma subida das taxas em outubro permanecer em torno de 75% ou acima, uma estratégia agressiva de compra das quedas do Nasdaq apresenta um risco elevado.
Se a yield das Treasuries a 10 anos se consolidar acima de 5%, o mercado dos EUA terá de provar que o crescimento esperado dos lucros consegue compensar o novo custo do capital.
Se não conseguir, a próxima fase da correção ocorrerá não através de uma revisão das expectativas para a Fed, mas através de uma compressão das avaliações das empresas tecnológicas.
Portanto, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


