


















Por que a Nvidia precisa de Wall Street
Nvidia — a garantidora do desenvolvimento da tecnologia de IA
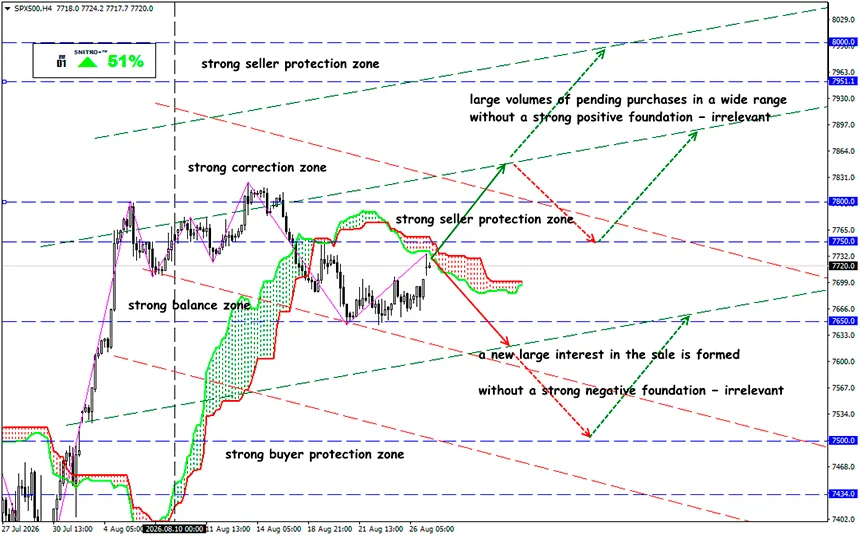
SP500
Zona-chave: 7,680 - 7,750
Compra: 7,800 (num rompimento decisivo acima de 7,800); alvo 7,950; StopLoss 7,720
Venda: 7,650 (com fundamentos fortemente negativos); alvo 7,500-7,350; StopLoss 7,720
A posição financeira da Nvidia continua excepcionalmente forte, e o boom da IA ainda não mostra qualquer intenção de desacelerar. Mas, à medida que o negócio cresce, o papel da empresa no mercado está mudando: de fornecedora de aceleradores, ela está gradualmente se tornando uma das principais financiadoras da infraestrutura de IA.
A Nvidia costumava depender principalmente de quantas GPUs seus clientes estavam dispostos a comprar. Agora, a empresa depende de esses clientes conseguirem gerar dinheiro suficiente para atender às obrigações da infraestrutura construída em torno dessas GPUs.
Um lembrete:
O relatório mais recente diz que a receita da Nvidia atingiu um recorde de $96.2 bilhões (+18% trimestre a trimestre) e +106% ano a ano. A receita de Data Center totalizou $89 bilhões (+117% ano a ano). O lucro líquido chegou a $59.7 bilhões, enquanto o lucro operacional GAAP ficou em $63.7 bilhões. A margem bruta permaneceu em 75%.
A empresa espera $108 bilhões em receita no próximo trimestre. A Nvidia também prevê crescimento das vendas de aproximadamente 70% no próximo ano fiscal.
A Nvidia está se tornando um banco para seu próprio ecossistema
- O financiamento de clientes está evoluindo de negócios isolados para um elemento independente da estratégia da Nvidia.
- A empresa fornece garantias, apoia o financiamento de data centers, assume compromissos relacionados à utilização da capacidade computacional, investe em empresas neocloud e trabalha com grupos financeiros para criar mecanismos de captação de centenas de bilhões de dólares em capital.
- A Nvidia anunciou a criação, juntamente com Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs e KKR, de plataformas financeiras capazes de mobilizar mais de $500 bilhões em capital privado para construir infraestrutura de IA.
- A empresa agora está interessada não apenas em saber se um cliente quer comprar GPUs, mas também se um banco, fundo de infraestrutura ou investidor de private equity está disposto a financiar essa compra.
Em 17 de agosto, a Nvidia anunciou sua participação no projeto PORTS-Pike em Ohio, juntamente com a SB Energy e a OpenAI.
A Nvidia está fornecendo suporte de crédito para terrenos, infraestrutura de energia e construção dos 4.25 GW iniciais, tem a opção de expandir o projeto em mais 3.75 GW e também está investindo $1.5 bilhão na SB Energy. Espera-se que a primeira capacidade entre em operação a partir de 2028. O suporte potencial da Nvidia ao projeto pode chegar a aproximadamente $105 bilhões.
A lógica econômica é óbvia:
mais demanda → mais data centers → mais financiamento → mais GPUs → mais capacidade de nuvem → computação de IA mais barata → mais novas aplicações de IA → ainda mais demanda.
Com o apoio da Nvidia, os credores recebem proteção adicional, a OpenAI obtém infraestrutura, a SB Energy obtém capital, enquanto a própria Nvidia ganha um mercado potencial para enormes quantidades de seus próprios aceleradores, processadores e equipamentos de rede.
Então, o que isso significa?
Os investimentos já estão começando a ter um impacto significativo nos lucros, mas o risco operacional está aumentando: o custo da próxima etapa da revolução da IA tornou-se grande demais até mesmo para a Big Tech.
A Nvidia espera que a infraestrutura de IA seja financiada não apenas por Microsoft, Amazon, Meta ou Alphabet, mas também por fundos de pensão, seguradoras, fundos de infraestrutura, capital privado e investidores de dívida.
O principal risco da Nvidia é a correlação. Se os retornos dos projetos de IA ficarem abaixo das expectativas, as avaliações das empresas cairão, as GPUs perderão valor residual mais rapidamente, os credores exigirão mais garantias e novos data centers se tornarão mais difíceis de refinanciar.
Portanto, os investidores já não podem se dar ao luxo de monitorar apenas a receita da Nvidia, Blackwell e Rubin. Indicadores importantes agora incluem o nível de endividamento das empresas neocloud, a utilização de GPUs, os custos de refinanciamento, o valor residual das gerações anteriores de aceleradores e o volume de garantias que a Nvidia está disposta a assumir em seu próprio balanço.
Ainda não está claro quais limites internos a Nvidia estabeleceu para esses negócios e se está criando reservas de caixa separadas para possíveis pagamentos de garantias. Mas a confiança em sua nova estratégia financeira continua fraca.
Vamos ver como isso se desenrola.
Portanto, agimos com sabedoria e evitamos riscos desnecessários.
Portanto, agimos com sabedoria e evitamos riscos desnecessários.


