


















Por que o Japão perdeu sua liderança
O Japão é o terceiro maior credor depois da Alemanha e da China
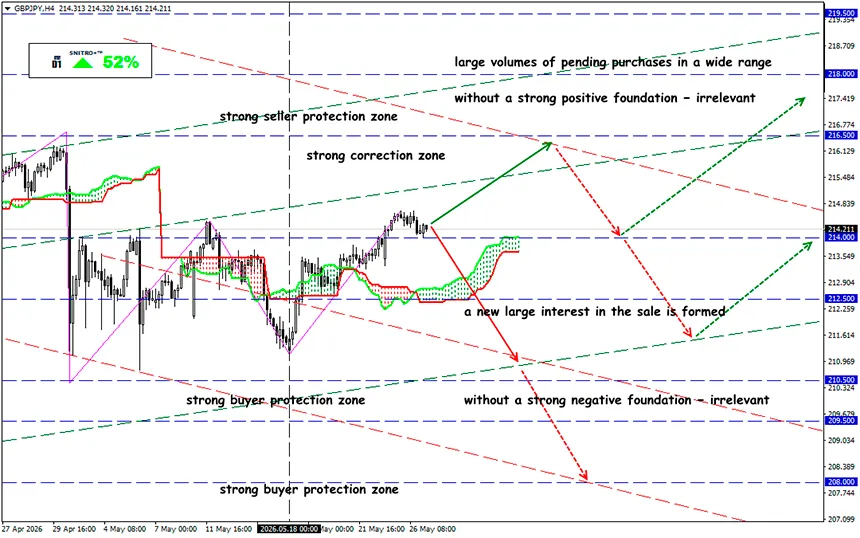
GBP/JPY
Zona-chave: 213.50 - 214.50
Compra: 215.00 (com fortes fundamentos positivos); alvo 216.50-218.00; StopLoss 214.50
Venda: 213.00 (num recuo após reteste de 214.50); alvo 211.00-210.50; StopLoss 213.50
A Alemanha manteve o primeiro lugar em 2025 com ativos líquidos externos totalizando $4.2 trilhões (¥675.5 trilhões). A situação parece paradoxal: os ativos externos do Japão atingiram um máximo histórico — os ativos líquidos externos do país chegaram a ¥561.8 trilhões ($3.5 trilhões) até o final de 2025 — mas isso não foi suficiente. A principal razão foi a extrema fraqueza do iene.
Além do fator cambial, a estrutura da economia global desempenhou um papel importante. A Alemanha continua sendo uma das maiores exportadoras mundiais de produtos industriais, enquanto a China segue aumentando ativamente os investimentos externos e as reservas cambiais. O Japão, por sua vez, enfrenta limitações internas: fraca demanda doméstica, crise demográfica e dívida pública recorde.
Vamos relembrar:
Uma nação credora é um país cujos ativos externos excedem os seus passivos perante o resto do mundo. Na prática, isso representa influência financeira acumulada. Quanto maior o volume de ativos líquidos externos, maior é a influência do país nos mercados globais de capitais, mercados de dívida e fluxos cambiais.
Estatísticas recentes mostraram que os ativos externos do Japão aumentaram 8.5% em relação ao ano anterior e alcançaram aproximadamente ¥1806 trilhões. Isso está ligado ao aumento dos investimentos em empresas estrangeiras, especialmente nos Estados Unidos e na Suíça. O ministério informou que investimentos significativos japoneses foram direcionados para setores como finanças e seguros, equipamentos de transporte e metais não ferrosos. Os passivos aumentaram 10.5%, chegando a ¥1244 trilhões. O índice Nikkei 225 subiu 26% em 2025, ultrapassando os 50,000 pontos.
Durante muito tempo, o Japão ocupou a posição de liderança entre os países credores, o que explicava o status do iene como ativo de refúgio.
Para o Japão, esse status era especialmente importante porque, durante décadas, bancos japoneses, fundos de seguros e instituições de pensão estiveram entre os maiores compradores de títulos americanos e europeus. Os vastos ativos externos japoneses eram anteriormente considerados a principal razão pela qual o iene era utilizado como moeda de proteção em períodos de instabilidade de mercado.
Para o Forex, a situação possui importância estratégica.
- A perda de liderança aumenta a pressão de longo prazo sobre o iene.
- Os investidores percebem o declínio da dominância financeira global do Japão como um fator adicional de fraqueza estrutural para o JPY.
Para os traders, isso significa que o par USD/JPY continuará altamente sensível aos fluxos de capitais e à política do Banco do Japão. Se os investidores japoneses começarem a reduzir investimentos em títulos estrangeiros devido ao aumento das taxas domésticas, isso poderá tornar-se um fator de fortalecimento do JPY e de correção no mercado de dívida americano.
Para o mercado acionista japonês, este é um sinal misto.
- Um iene fraco beneficia os exportadores — principalmente Toyota, Sony, Mitsubishi e outras corporações globais.
- O declínio da influência financeira internacional do país intensifica as dúvidas sobre a sustentabilidade de longo prazo da economia japonesa.
E qual é o resultado?
O Japão continua sendo um dos maiores credores do mundo, o que significa que os investidores japoneses ainda controlam volumes colossais de capital estrangeiro. Em períodos de stress nos mercados, isso pode provocar a repatriação de fundos para o Japão, o que tradicionalmente apoia o iene como ativo de refúgio.
A situação atual forma imediatamente várias conclusões para o trading:
- a tendência de longo prazo no USD/JPY permanece sensível à política do Banco do Japão e à dinâmica dos rendimentos dos Treasuries americanos;
- o fortalecimento da Alemanha como maior credor mundial aumenta a importância do euro nos fluxos internacionais de capitais;
- a China continua fortalecendo sua posição no sistema financeiro global, aproximando-se gradualmente do status de credor dominante.
A mudança de liderança entre os grandes credores globais não é apenas estatística. É um reflexo de uma enorme redistribuição de capitais que, nos próximos anos, poderá alterar a dinâmica das moedas, títulos e fluxos globais de investimento.
Assim, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


