


















Por que razão o mercado precisa de um short squeeze de mil milhões de dólares?
O preço do Bitcoin ultrapassa os $79.000
BTC/USD
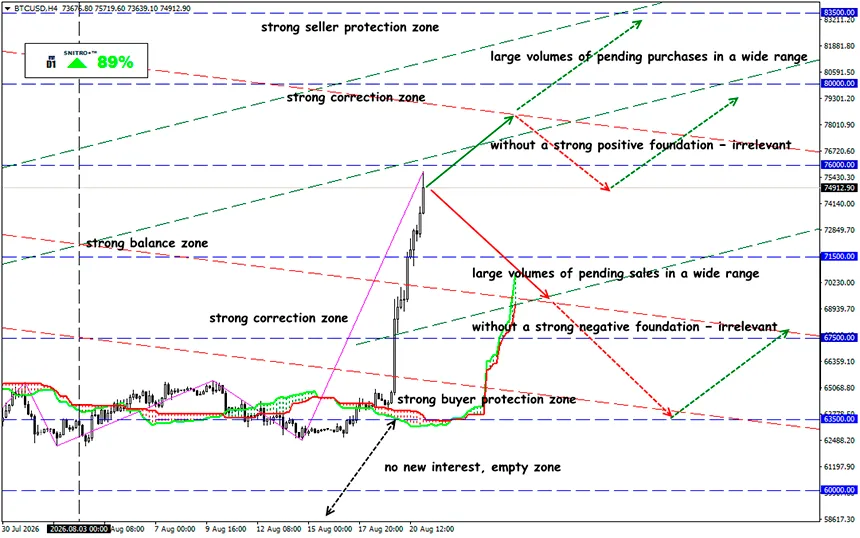
Zona-chave: 73,500 - 76,000
Compra: 76,500 (após uma quebra confirmada de 76,000); objetivo 80,000; StopLoss 75,500
Venda: 73,000 (num contexto de fortes fatores fundamentais negativos); objetivo 70,000-68,500; StopLoss 74,000
Nas últimas 24 horas, o Bitcoin valorizou mais de 12%. Tudo isto graças ao encontro de Trump com empresas do setor das criptomoedas e à sua declaração de que está preparado para aumentar a reserva de Bitcoin dos EUA. O sinal de ontem já foi totalmente incorporado nos preços em termos do seu impacto sobre as yields. É por isso que o Secretário do Tesouro já está hoje a tentar enviar outro sinal.
A pressão verbal e os sinais técnicos são muito bons, mas, do ponto de vista fundamental, o programa de substituição de emissões menos líquidas por outras mais líquidas não altera nada, pelo que as yields das obrigações governamentais permanecem elevadas para os padrões dos EUA.
Recordemos:
A yield das obrigações do Tesouro a 30 anos atingiu esta semana o seu nível mais elevado desde 2007. Este e outros fatores negativos levaram os especuladores no mercado das criptomoedas a abrir novas posições short sem sequer considerarem uma quebra ascendente do intervalo, criando o ambiente perfeito para um short squeeze. Quase imediatamente depois de as yields terem atingido máximos recorde, o Tesouro dos EUA anunciou inesperadamente uma duplicação do seu programa de recompra de obrigações no segmento de longo prazo da curva. O Bitcoin disparou.
Mas será realmente uma “grande notícia” suficiente para justificar uma subida tão acentuada do Bitcoin, de $64.000 para $79.000?
- Naturalmente, duplicar o volume de recompras parece significativo. Mas, na realidade, isto significa um aumento de $2 mil milhões para pelo menos $4 mil milhões por operação. Para um mercado de dívida pública dos EUA superior a $32 biliões, este montante é demasiado pequeno para ter um impacto significativo sobre o problema. Além disso, a decisão só entrará em vigor a 9 de setembro. Não se trata de uma alteração do montante da dívida, mas sim de uma mudança na sua estrutura destinada a melhorar a liquidez.
- Sim, as yields das obrigações exerceram uma pressão significativa sobre as criptomoedas nas últimas semanas. Mas uma reação tão agressiva não teria ocorrido sem o “combustível” acumulado proveniente do encerramento de posições short.
- Só hoje, mais de mil milhões de dólares em posições short foram encerrados numa única hora. Ao mesmo tempo, a julgar pelo Open Interest, não houve uma acumulação ativa de posições long nesse momento.
- A julgar pelo Fear & Greed Index, que saltou para 61 (no momento da publicação), muitos entraram em euforia e “viram” o início de um bull market. Encaramos isto com algum ceticismo.
- Tecnicamente, as condições do mercado já eram favoráveis não apenas para um short squeeze, mas para um short squeeze relativamente barato. As expectativas bearish foram-se acumulando gradualmente, enquanto os traders continuavam a aumentar as posições short na expectativa de que o intervalo se mantivesse ou fosse quebrado em baixa. Como resultado, surgiu o ambiente perfeito para liquidações em cascata.
Por isso, ainda não acreditamos num bull market sustentável. Especialmente porque está a surgir outro canal de saída de liquidez das criptomoedas — estão a ser discutidas regras para a negociação de derivados sobre capacidade computacional.
O principal problema macroeconómico não desapareceu.
Após a queda inicial, as yields das obrigações do Tesouro voltaram a subir. Em 20 de agosto, a yield a 30 anos situava-se em torno de 5,25%, enquanto a yield a 10 anos rondava os 4,7%. Isto demonstra que o mercado não considera as medidas do Tesouro uma solução abrangente para o problema da dívida e para os riscos de inflação.
Por outras palavras, o atual rally do BTC após o anúncio das recompras de obrigações não pode ser considerado uma confirmação de uma entrada sustentável de nova liquidez.
Então, o que significa isto?
Os fluxos de capital para os ETFs (com a BlackRock particularmente ativa) estão atualmente a proporcionar um importante suporte fundamental aos compradores: em 20 de agosto, os ETFs spot de Bitcoin dos EUA receberam cerca de $606 milhões, o valor mais elevado desde o início de maio. No entanto, para confirmar uma nova tendência, uma procura semelhante terá de continuar mesmo depois de o short squeeze terminar.
A principal zona de referência é $76.000–80.000. Enquanto o BTC permanecer acima de $75.000, a tendência de curto prazo continuará bullish, enquanto uma consolidação acima de $80.000 poderá abrir caminho para uma recuperação adicional. Um regresso abaixo de $75.000 aumentaria a probabilidade de uma correção em direção a $73.000 e, posteriormente, a $70.000–72.000.
Por isso, neste momento, é mais racional não perseguir a vela vertical, mas esperar por uma confirmação. Um verdadeiro bull run começará não quando as posições short forem liquidadas, mas quando o Bitcoin continuar a subir sem precisar de as liquidar.
Por isso, atuamos com prudência e evitamos riscos desnecessários.
Lucros para todos!


