


















O que comprar quando a inflação se torna um problema?
Investir durante a inflação
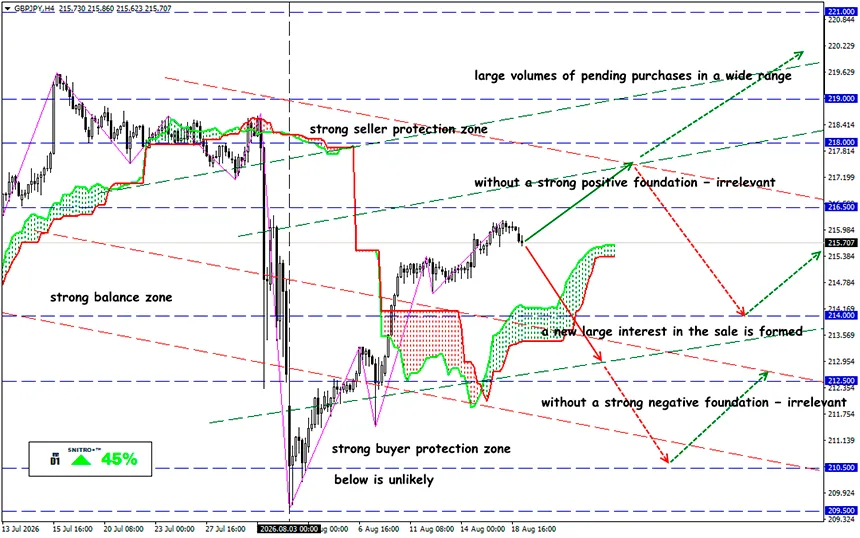
GBP/JPY
Zona-chave: 215.00 - 216.00
Compra: 216.50 (com fortes fatores fundamentais positivos); objetivo 218.00-218.50; StopLoss 215.80
Venda: 214.50 (após uma quebra decisiva de 215.00); objetivo 213.00; StopLoss 215.20
O cenário inflacionista em 2026 revelou-se significativamente mais difícil do que inicialmente esperado. O FMI elevou a sua previsão para a inflação global para 4,7%, enquanto as perturbações no abastecimento através do Estreito de Ormuz continuam a sustentar os preços da energia. Em 19 de agosto, o Brent está a ser negociado em torno de 91,56 dólares por barril, com apenas alguns navios a atravessarem o estreito diariamente.
Recordemos:
O principal problema atualmente não é simplesmente a inflação elevada, mas o risco de estagflação. E não se trata apenas da subida do IPC. O choque energético está simultaneamente a prejudicar o crescimento económico e a aumentar os custos das empresas. Nos EUA, a inflação de julho situou-se em 3,4% em termos homólogos, enquanto a inflação subjacente foi de 2,5%. Ao mesmo tempo, os riscos relacionados com a energia permanecem elevados: ainda em junho, os preços da energia estavam 15,7% acima dos níveis registados um ano antes.
Por conseguinte, nas condições atuais, uma carteira não deve ser construída com base no pressuposto de que “a inflação irá definitivamente acelerar”, mas sim na capacidade dos ativos para resistirem a ambos os cenários: inflação persistente e uma nova aceleração.
Obrigações de Curto Prazo
As obrigações do Tesouro a 10 anos oferecem atualmente uma rentabilidade de cerca de 4,7%, enquanto os títulos a 3 meses rendem aproximadamente 3,9%. Se a inflação acelerar, as obrigações de longo prazo reagirão de forma mais acentuada à subida das yields através da queda dos preços.
Por isso, faz mais sentido distribuir a parte conservadora da carteira entre bilhetes do Tesouro, fundos do mercado monetário e obrigações governamentais de curto prazo.
TIPS
Para proteger o poder de compra da parte da carteira denominada em dólares, os TIPS são uma escolha mais lógica. O seu valor principal é ajustado à inflação, tornando-os significativamente mais adequados do que as obrigações convencionais de taxa fixa para proteção contra a inflação. Isto é particularmente relevante se se esperar que a inflação efetiva ultrapasse o nível que o mercado já incorporou nos preços. No entanto, os TIPS não são depósitos: uma subida das taxas de juro reais pode reduzir o seu valor de mercado.
Ouro
O componente mais óbvio de uma carteira defensiva. O ouro funciona como um seguro, e não como uma fonte de rendimento corrente. No entanto, o ouro já não pode ser visto como um ativo que deve ser comprado a qualquer preço. As correções técnicas devem ser utilizadas para construir gradualmente uma posição, em vez de investir toda a alocação após uma forte subida dos preços.
Energia
Com o Brent em torno de 91,56 dólares, o petróleo continua a ser a principal fonte de pressão inflacionista no mercado. Por isso, as empresas do setor energético e os instrumentos amplos ligados a commodities apresentam uma relação mais direta com o atual choque do que a maioria das ações defensivas.
No entanto, os ativos relacionados com o petróleo devem ser comprados com cautela após uma forte valorização: a normalização da navegação através do Estreito de Ormuz poderá eliminar rapidamente o prémio geopolítico dos preços.
Ações
A inflação não transforma automaticamente as ações num ativo defensivo. A questão principal é saber se uma empresa consegue transferir o aumento dos custos para os clientes.
As prioridades incluem:
- empresas com margens brutas e operacionais elevadas;
- baixos níveis de dívida;
- fluxos de caixa estáveis;
- bens essenciais;
- uma marca forte ou um produto praticamente insubstituível;
- capacidade de aumentar os preços sem provocar uma redução significativa dos volumes de vendas.
É aconselhável ter cautela com empresas cujas avaliações se baseiam em lucros esperados daqui a 5–10 anos, especialmente quando são altamente sensíveis às yields das obrigações. A subida das yields das obrigações do Tesouro a 10 anos já está a exercer pressão sobre as ações tecnológicas com avaliações elevadas.
Então, o que significa isto?
A estratégia ideal não consiste em procurar um único ativo “perfeito” contra a inflação. A situação em 2026 ainda não justifica transformar toda a carteira numa aposta na hiperinflação. O FMI prevê uma inflação global de 4,7%, mas, ao mesmo tempo, projeta um crescimento económico mundial de 3%.
Por isso, a abordagem mais racional consiste em manter parte do capital em TIPS, conservar uma alocação moderada em ouro e investir em empresas de elevada qualidade com uma capacidade comprovada de aumentar os preços. Se os problemas em torno de Ormuz persistirem, os ativos reais terão vantagem; se a situação normalizar, o capital poderá voltar a deslocar-se para obrigações e ações de crescimento.
Por isso, atuamos com prudência e evitamos riscos desnecessários.
Lucros para todos!


